 補助金開業ナビ
本記事はアフィリエイト広告を含みます
「無人店舗の成功事例」を検索すると、記事はいくらでも出てきます。ただしその大半は、機器メーカー・決済ベンダー・FC本部——つまり売る側が書いたものです。月々いくら残るのか、経費はいくらかかるのか、トラブルで何を失ったのか。買う側が一番知りたい数字は、無料ではほぼ見つかりません。
この記事は、事業再構築補助金の採択・交付を受けて24時間無人のセルフ脱毛サロンを開業し、運営してきた筆者自身の記録です。良かった数字も、支払いまわりの泥臭いトラブルも、そのまま書きます。
この記事で得られること
– ベンダーの試算ではない、運営者本人の月商と経費の実数(開業当初トントン→現在は売上1.5倍)
– 総工費3,000万円のうち補助金2,000万円という資金調達の実際
– 掃除1日30分から「ほぼ何もしない運営」に至るまでの仕組み化の道のり
– 実際に起きたトラブルの実録——特に成功事例記事に絶対載らない使い放題プランの支払いトラブル結論を先に
1. 無人店舗は「儲かる構造」を作れる。筆者の店は開業当初から資金繰りトントンで立ち上がり、現在は売上約1.5倍・経費据え置きまで来た
2. 立ち上がりを支えたのは補助金による初期投資の圧縮(総工費3,000万円のうち2,000万円)
3. 「不労所得」ではない。労働が減る代わりに、設計と観測が仕事になる——ただし設計が進めば、本当に手が離れていく
結論: 開業当初トントン→現在は売上1.5倍・経費そのまま
先に着地を書きます。
| 指標 | 実績 |
|---|---|
| 月商(開業当初) | 約40万円 |
| 月次経費(資金繰りベース・借入返済含む) | 約38万円 → 開業当初はほぼトントン |
| 月商(現在) | 開業当初の約1.5倍(経費は変わらず) |
| 筆者自身の作業時間 | 開業当初は掃除1日30分程度 → 現在はほぼゼロ |
※上記は筆者1店舗の実績であり、同じ結果を約束するものではありません。
「人件費という最大の固定費がない=損益分岐点が低い」という構造の強さは本物でした。開業初期から大きな赤字を掘らずに立ち上がり、売上が伸びた分がそのまま手残りに乗る——この構造のおかげで、精神的にも資金的にも消耗せずに改善を続けられました。
私が運営する無人サロンの概要
| 項目 | 内容 |
|---|---|
| 業態 | セルフ脱毛サロン(お客様自身が施術するため施術者を置かない) |
| 営業形態 | 24時間365日・完全無人(予約制・会員制・事前決済) |
| 部屋数 | 複数の個室(部屋数・立地の詳細は競争上の理由で非公開) |
| 資金調達 | 自己資金+融資+事業再構築補助金(採択・交付済み) |
補助金申請から入金までの顛末は採択までの全記録、業態選定と開業手順はセルフ脱毛サロン開業の記事に分けてまとめています。本記事は「開業した後」の話に絞ります。
なお当サイトでは、薬機法の観点から脱毛機の効果・効能には言及しません。扱うのはあくまで設備選定と事業運営です。
初期投資と補助金|総工費3,000万円のうち2,000万円が補助金
まず入口の数字です。
| 項目 | 金額 |
|---|---|
| 総工費(物件・内装・機器・システム一式) | 約3,000万円 |
| うち事業再構築補助金の交付 | 約2,000万円 |
| 実質の自己負担(自己資金+融資) | 約1,000万円 |
※内訳(機器750万円・物件150万円・内装等約1,900万円など)はセルフ脱毛サロン開業の記事で公開しています。
正直に言って、補助金2,000万円がなければこの規模での開業はしていません。3,000万円をフルに自己資金と借入で組むと、毎月の返済がその後の経営を圧迫します。3分の1の負担で済んだことが、後述の「月38万円の経費で回る店」を成立させました。
ただし補助金は後払いです。総工費はいったん全額立て替えており、その間の資金繰りは融資で支えました(つなぎ資金の設計参照)。現行制度で同じことを狙うなら、新事業進出補助金(現在は「新事業進出・ものづくり商業サービス補助金」に統合)や省力化投資補助金が候補になります。
監修者DKメモ|元銀行員・FP2級
元銀行員として付け加えると、「補助金で3分の2が戻る」計画と「全額借入」の計画では、金融機関の見え方がまるで違います。返済負担率が下がるからです。補助金は売上を作りませんが、**財務の耐久力を作ります**。これが1年目を戦い抜けた最大の理由だと思っています。
月次収支の実数|月商40万円・経費38万円から始まった
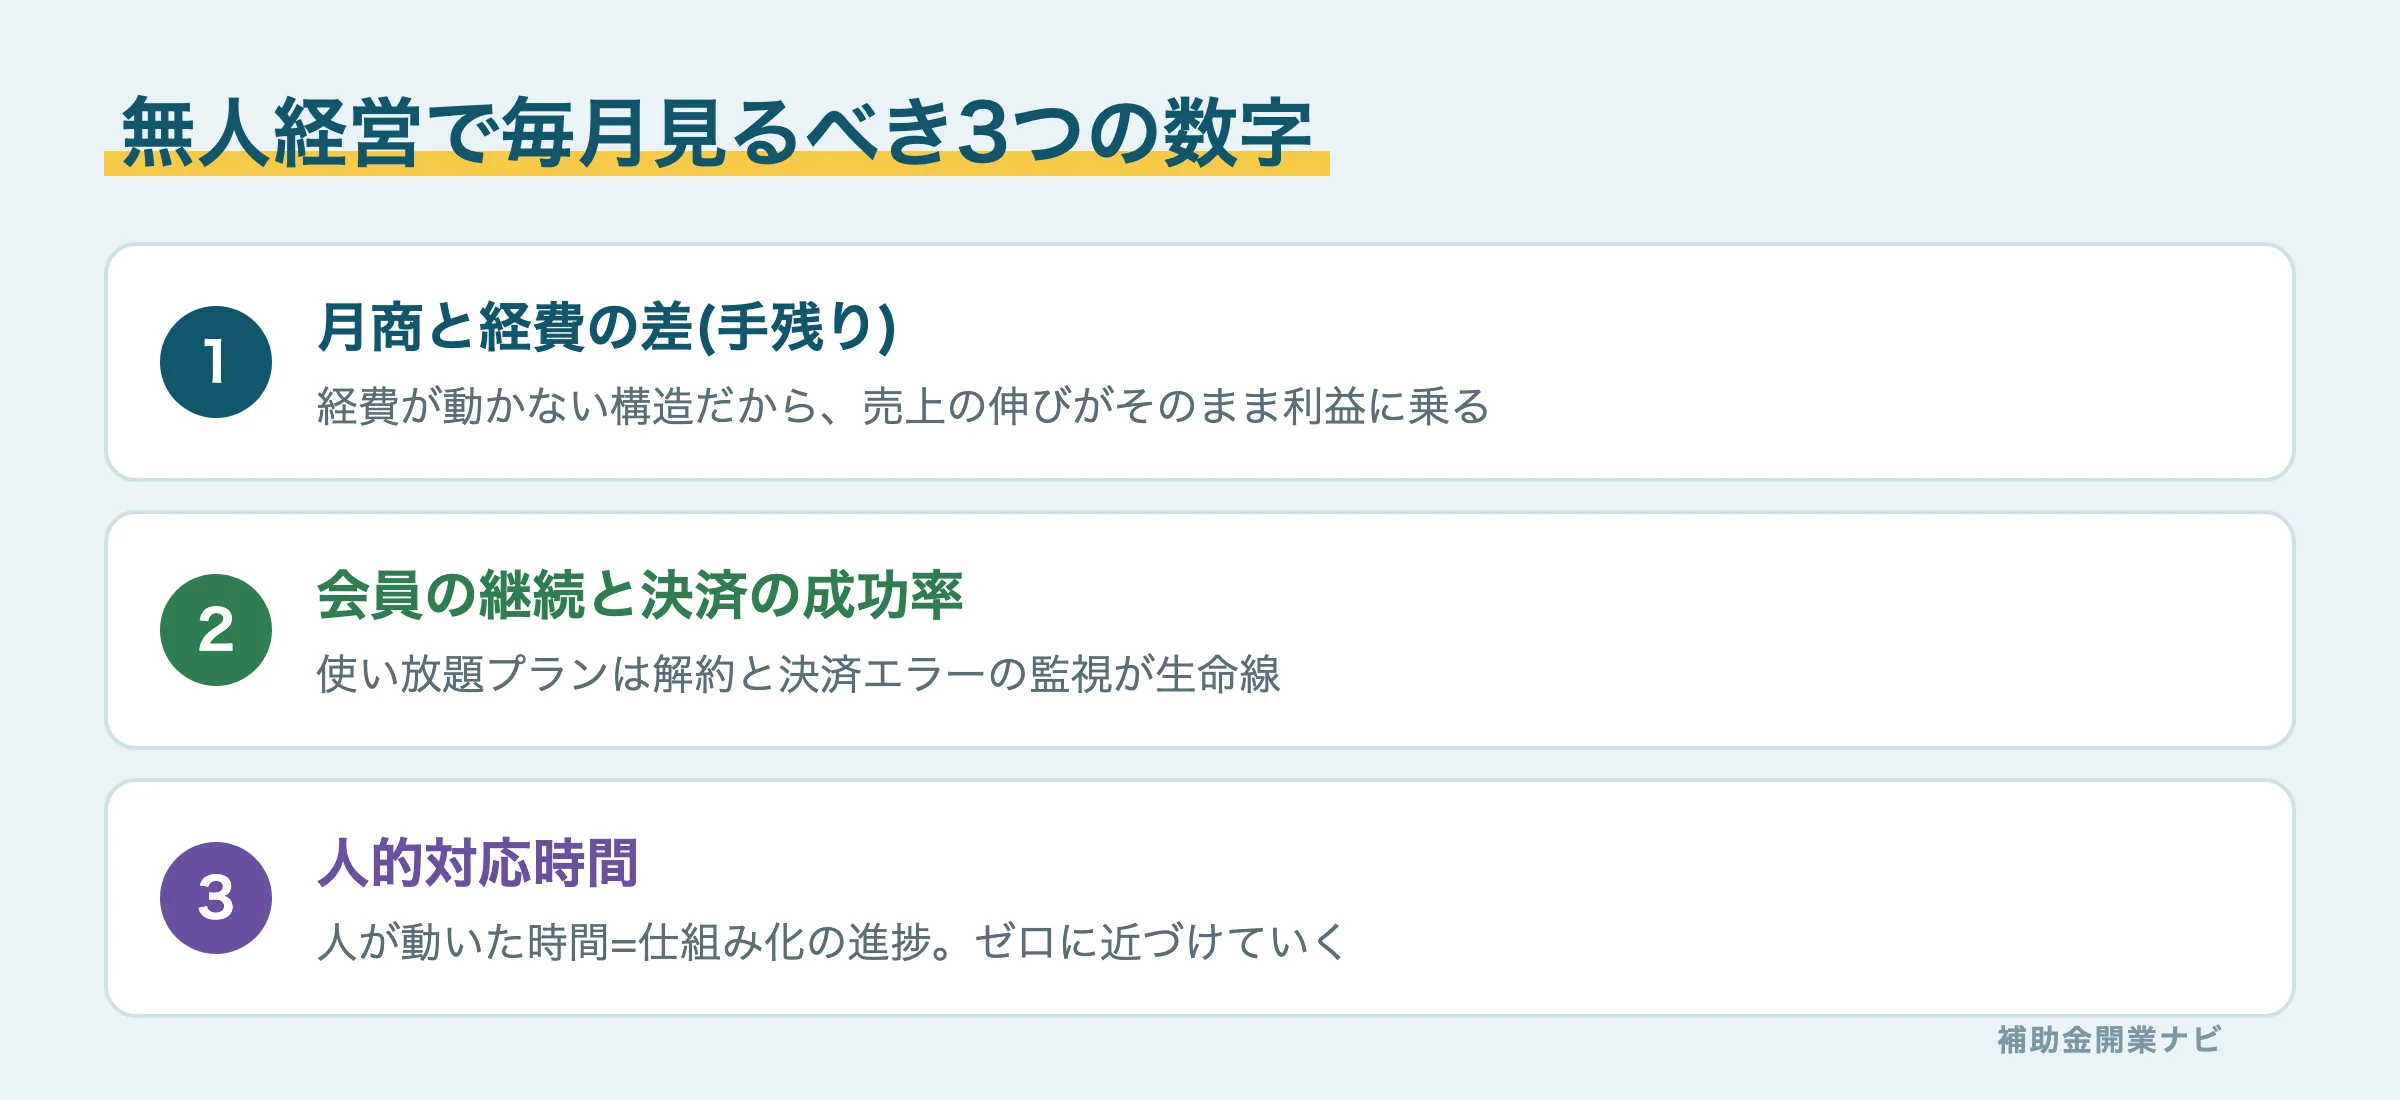
本記事の核です。資金繰りベース(借入返済まで含めた毎月の現金の出入り)で公開します。
毎月の経費内訳(開業当初から現在までほぼ不変)
| 費目 | 月額 |
|---|---|
| 家賃 | 15万円 |
| 借入金返済 | 10万円 |
| 水道光熱費 | 5万円 |
| 人件費(清掃等) | 5万円 |
| システム関係費(予約・決済・入退室等) | 3万円 |
| 合計 | 約38万円 |
※借入金返済は会計上の費用ではないため、これは損益計算書ではなく「毎月出ていく現金」の表です。広告は開業時に集中投下し、現在は限定的です。
売上の推移
- 開業当初: 月商約40万円——経費38万円に対してほぼトントン。「初月から赤字を掘らない」立ち上がりでした
- 現在: 月商は約1.5倍に成長。経費は変わっていません——増えた売上がほぼそのまま手残りになる局面に入りました
無人店舗の収支構造の面白さはここです。有人店なら売上1.5倍には人手の増強が伴い、経費も一緒に増えます。無人店は売上が伸びても経費が動かない。損益分岐点を越えた後の伸びが、すべて利益側に乗ります。
監修者DKメモ|元銀行員・FP2級
銀行員時代に店舗ビジネスの決算を数百件見ましたが、「売上40万円の月に潰れない店」は実はかなり強い店です。多くの飲食店は月商40万円では家賃と人件費で即死します。無人×低固定費は、売上が小さい時期を生き延びる力——つまり**試行錯誤できる時間**を買う構造だと思ってください。
「ほぼ何もしない運営」への道のり|掃除1日30分→ゼロへ
完全無人といっても、人の作業はゼロから始まりません。筆者の実際の変化はこうです。
| 時期 | 筆者自身の作業 |
|---|---|
| 開業当初 | 清掃・備品補充に1日30分程度+問い合わせ対応・トラブル対応 |
| 仕組み化後(現在) | ほぼ何もしていません。清掃等は任せ(経費表の人件費5万円)、数値の確認と改善判断だけ |
ここに至るまでにやったことは、特別なことではありません。
- 操作動画のQRコード掲示——「使い方が分からない」問い合わせが激減
- FAQと案内表示の積み上げ——聞かれたことは全て掲示物とLINE自動応答に反映
- 障害時マニュアルの整備——返金・振替の手順を決めておき、都度の判断をなくした
- 清掃の外部化——自分の30分/日を月5万円の経費に置き換え。時給換算で考えれば合理的な投資でした
「ほぼ何もせず一定の収入」という状態は、開業した日に手に入るものではなく、仕組み化の積み上げの結果として後から手に入るものでした。ここを誤解して参入すると、序盤の作業量に心が折れます。
実際に起きたトラブル実録
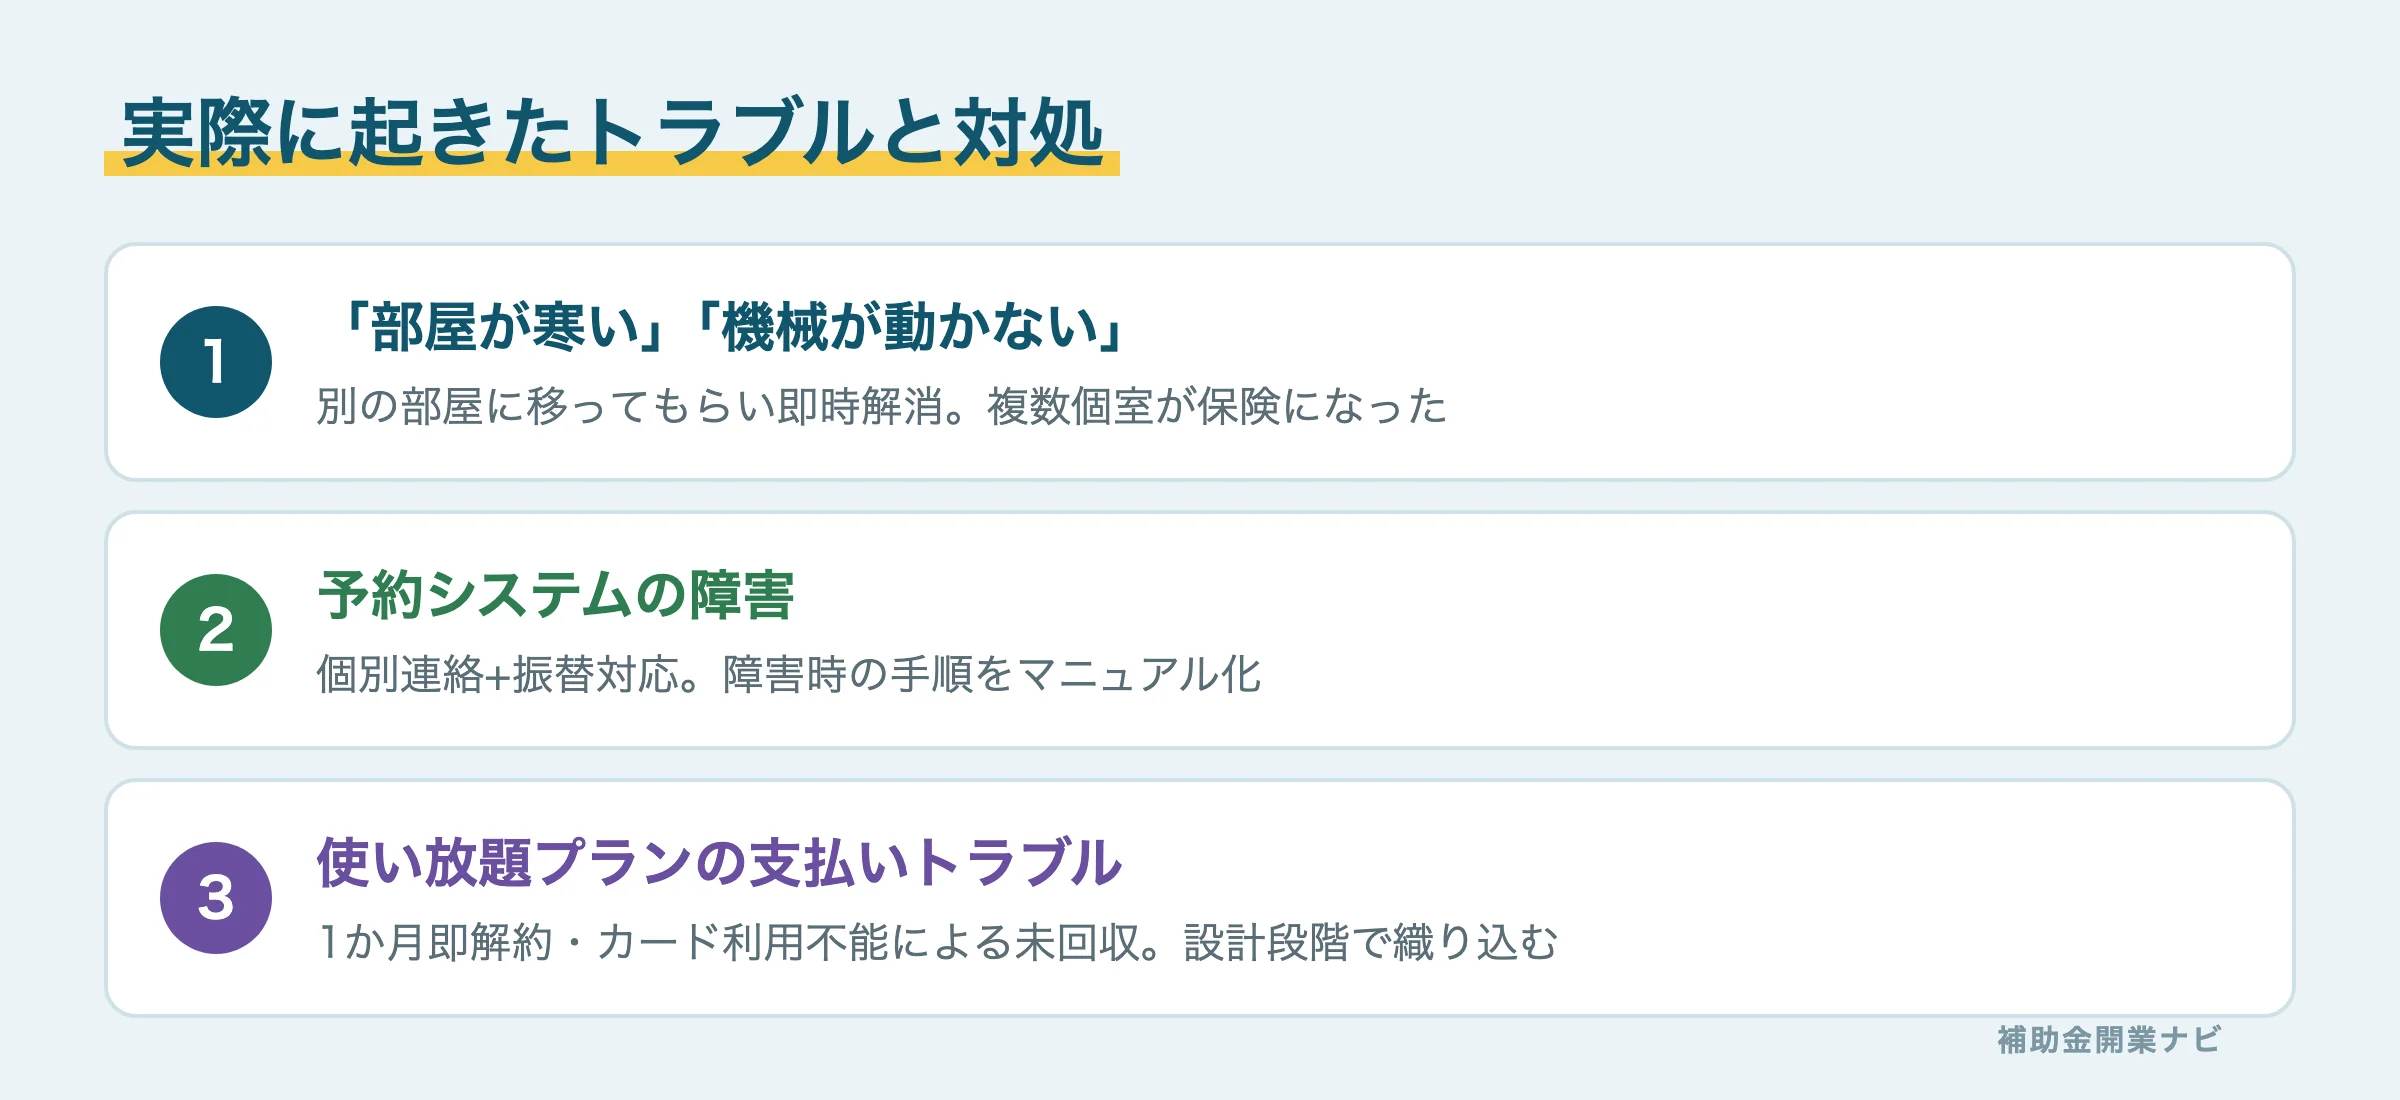
「無人店舗 失敗」で検索する人が本当に知りたいのはここだと思います。実際に起きたことを、対処と合わせて公開します。
設備・環境系のトラブル|複数部屋が保険になった
| トラブル | 対処 |
|---|---|
| 「部屋が寒い」というクレーム | 別の部屋に移ってもらい即時解消。空調設定の見直しで再発防止 |
| 「機械が動かない」という連絡 | 他の部屋の機械を使ってもらい解消。無人でもサービス提供を止めずに済んだ |
| 予約システムの障害 | 当日の予約者へ個別連絡+振替対応。以後、障害時の手順をマニュアル化 |
複数の個室を持つ構造が、そのまま故障時の冗長性になっていました。1部屋だけの店なら「機械が動かない=その日の営業終了」です。部屋数はコストですが、無人店においては保険でもある——これは運営して初めて分かったことです。
支払い系のトラブル|使い放題プランの落とし穴【最重要】
成功事例記事に絶対に出てこない、しかし実際に一番手を焼いたのがここです。月額固定の使い放題(サブスク)プランは、支払いまわりのトラブルが集中します。
- 契約して1か月で退会する利用者——使い放題の「使い倒して即解約」は一定数、必ず発生します
- 登録クレジットカードが利用不能になり、料金を回収できない——契約後にカードが失効・限度額超過となるケース。無人店は対面での督促ができないため、回収の難易度が高い
都度払いは事前決済で取りはぐれゼロにできる一方、サブスクは「継続課金の失敗」という無人店特有の弱点を抱えます。プラン設計・解約規約・決済エラー時の利用停止フローは、開業前に必ず設計しておくべきポイントです(必要な決済・会員システムの選び方はシステム比較の記事へ)。
なお、金銭の盗難被害はゼロです。会員制+完全事前決済で店内に現金を置かない構造にすれば、無人販売の「性善説リスク」とは別の世界で戦えます。
監修者DKメモ|元銀行員・FP2級
融資審査の目線で言うと、サブスク型の売上は「継続率と回収率を割り引いて」評価します。月額×会員数の満額が入り続ける前提の計画は、審査でも現場でも通用しません。使い放題プランを設計するなら、解約率と決済エラー率を最初から織り込んでください。私はこれを実地で学びました。
成功事例記事と、現場のギャップ
餃子の雪松、chocoZAP、無人コンビニ——有名事例はどれも学びがあります。ただ、実際に運営した目で読み返すと、事例記事と現場には一貫したギャップがあります。
- 事例記事は「開業の瞬間」を切り取る。日経ビジネスの一次取材記事が報じたように、話題の無人店舗でも利益貢献が限定的だったり、黒字が初期だけだったりする例は珍しくない
- 経費と回収の話が出てこない。売る側は設備の話はしても、買った後の月次収支の話はしない
- 「無人=放置でよい」と読める書き方。実際は、放置できる状態は仕組み化の「結果」でしかない
これから参入する人は、事例の華やかさではなく、この記事の経費表と自分の想定売上を並べて計画を点検してほしいと思います。FC加盟を検討している場合は、本部のモデル収支の出所を確かめる方法をFC比較の記事にまとめました。
運営して分かった、向く人・やめた方がいい人
- 向いている人: 仕組み化と数値管理が苦にならない/開業前の作り込みに時間を割ける/システム選定を自分で比較・判断できる/トラブルを「改善のネタ」と捉えられる
- やめた方がいい人: 接客そのものを価値にしたい/「置けば売れる」を期待している/初期の赤字期間に耐える資金設計(自己資金+つなぎ資金)を用意できない
よくある質問
Q. 本当に儲かっていますか?
開業当初は月商約40万円・経費約38万円でトントンでした。現在は月商が約1.5倍に伸び、経費は変わっていないため、差分が手残りになっています(筆者の実績であり、成果を保証するものではありません)。
Q. 盗難対策はどうしていますか?
完全事前決済+会員制+店内に現金を置かない、の3点です。金銭の盗難被害はゼロです。実害が出たのはむしろサブスクの決済エラーなど「支払い系」でした。
Q. 副業でも回せますか?
開業当初は清掃だけで1日30分、加えて問い合わせ・トラブル対応がありました。仕組み化と外部化が進んだ現在はほぼ何もしていません。序盤に時間を投下できるかが分かれ目です。
Q. 開業資金を抑える方法はありますか?
筆者は総工費3,000万円のうち2,000万円を補助金でまかないました。無人化設備は省力化投資補助金などの対象になり得ます。制度全体は開業で使える補助金一覧、申請前に知るべき失敗パターンは7つの落とし穴へ。
Q. 確定申告や経理はどうしていますか?
補助金の実績報告・事業化状況報告では支出の証憑管理が前提になるため、開業当初からクラウド会計で仕訳を残す運用にしています。受け取った補助金は課税対象(収入計上)になる点も含め、補助金にまつわる税務処理の基本は補助金と税金の記事にまとめました。
Q. 無人サロン・無人店舗はもう飽和していませんか?
出店数が増えているのは事実です。ただし筆者の実感では、勝負を分けるのは「無人か有人か」ではなく立地選定と、開業後の仕組み化の速度です。競合が増えたエリアでの新規出店なら、価格ではなく予約導線・清潔感・トラブル対応の速さで差がつきます。安易な「空白地帯だから勝てる」判断は避け、周辺の会員数・稼働の肌感を内見・体験利用で確認してから決めることをすすめます。
PR 帳簿・経理の自動化を試すなら
補助金の実績報告や事業化状況報告では、支出の記録がすべての土台になります。クラウド会計を最初に入れておくと、証憑管理と仕訳の手間を大きく減らせます。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。