 補助金開業ナビ
本記事はアフィリエイト広告を含みます
「返さなくていいお金」には、値段があります。
補助金のデメリット記事のほとんどは、診断士やコンサル——つまり「支援する側」が書いています。この記事は違います。筆者は事業再構築補助金の採択を受け、交付手続きと実績報告を乗り越え、いまも毎年の事業化状況報告を提出し続けている「申請した側」の当事者です。支援側のポジショントークを排して、時間・お金・義務のすべてを書きます。
この記事で得られること
– 申請前に知るべきデメリット7つの全体像
– 採択後に待っている実務の実録(交付申請→実績報告→5年間の報告義務)
– 時間×外注費から実質手取り率を計算する枠組み
– やめたほうがいい人/使うべき人の判断基準
– 悪質コンサルの見分け方と、不正受給の罰則(官公庁の一次情報つき)結論を先に
1. 補助金の本当のコストは採択後に発生する。事務負担は申請の倍と見積もる
2. 「もらえる額」ではなく、時間と外注費を引いた実質手取りで判断する
3. 補助金がなくても成立する投資なら、使う価値は大きい。補助金ありきなら見送る
補助金のデメリット7つ【申請前に知るべき】
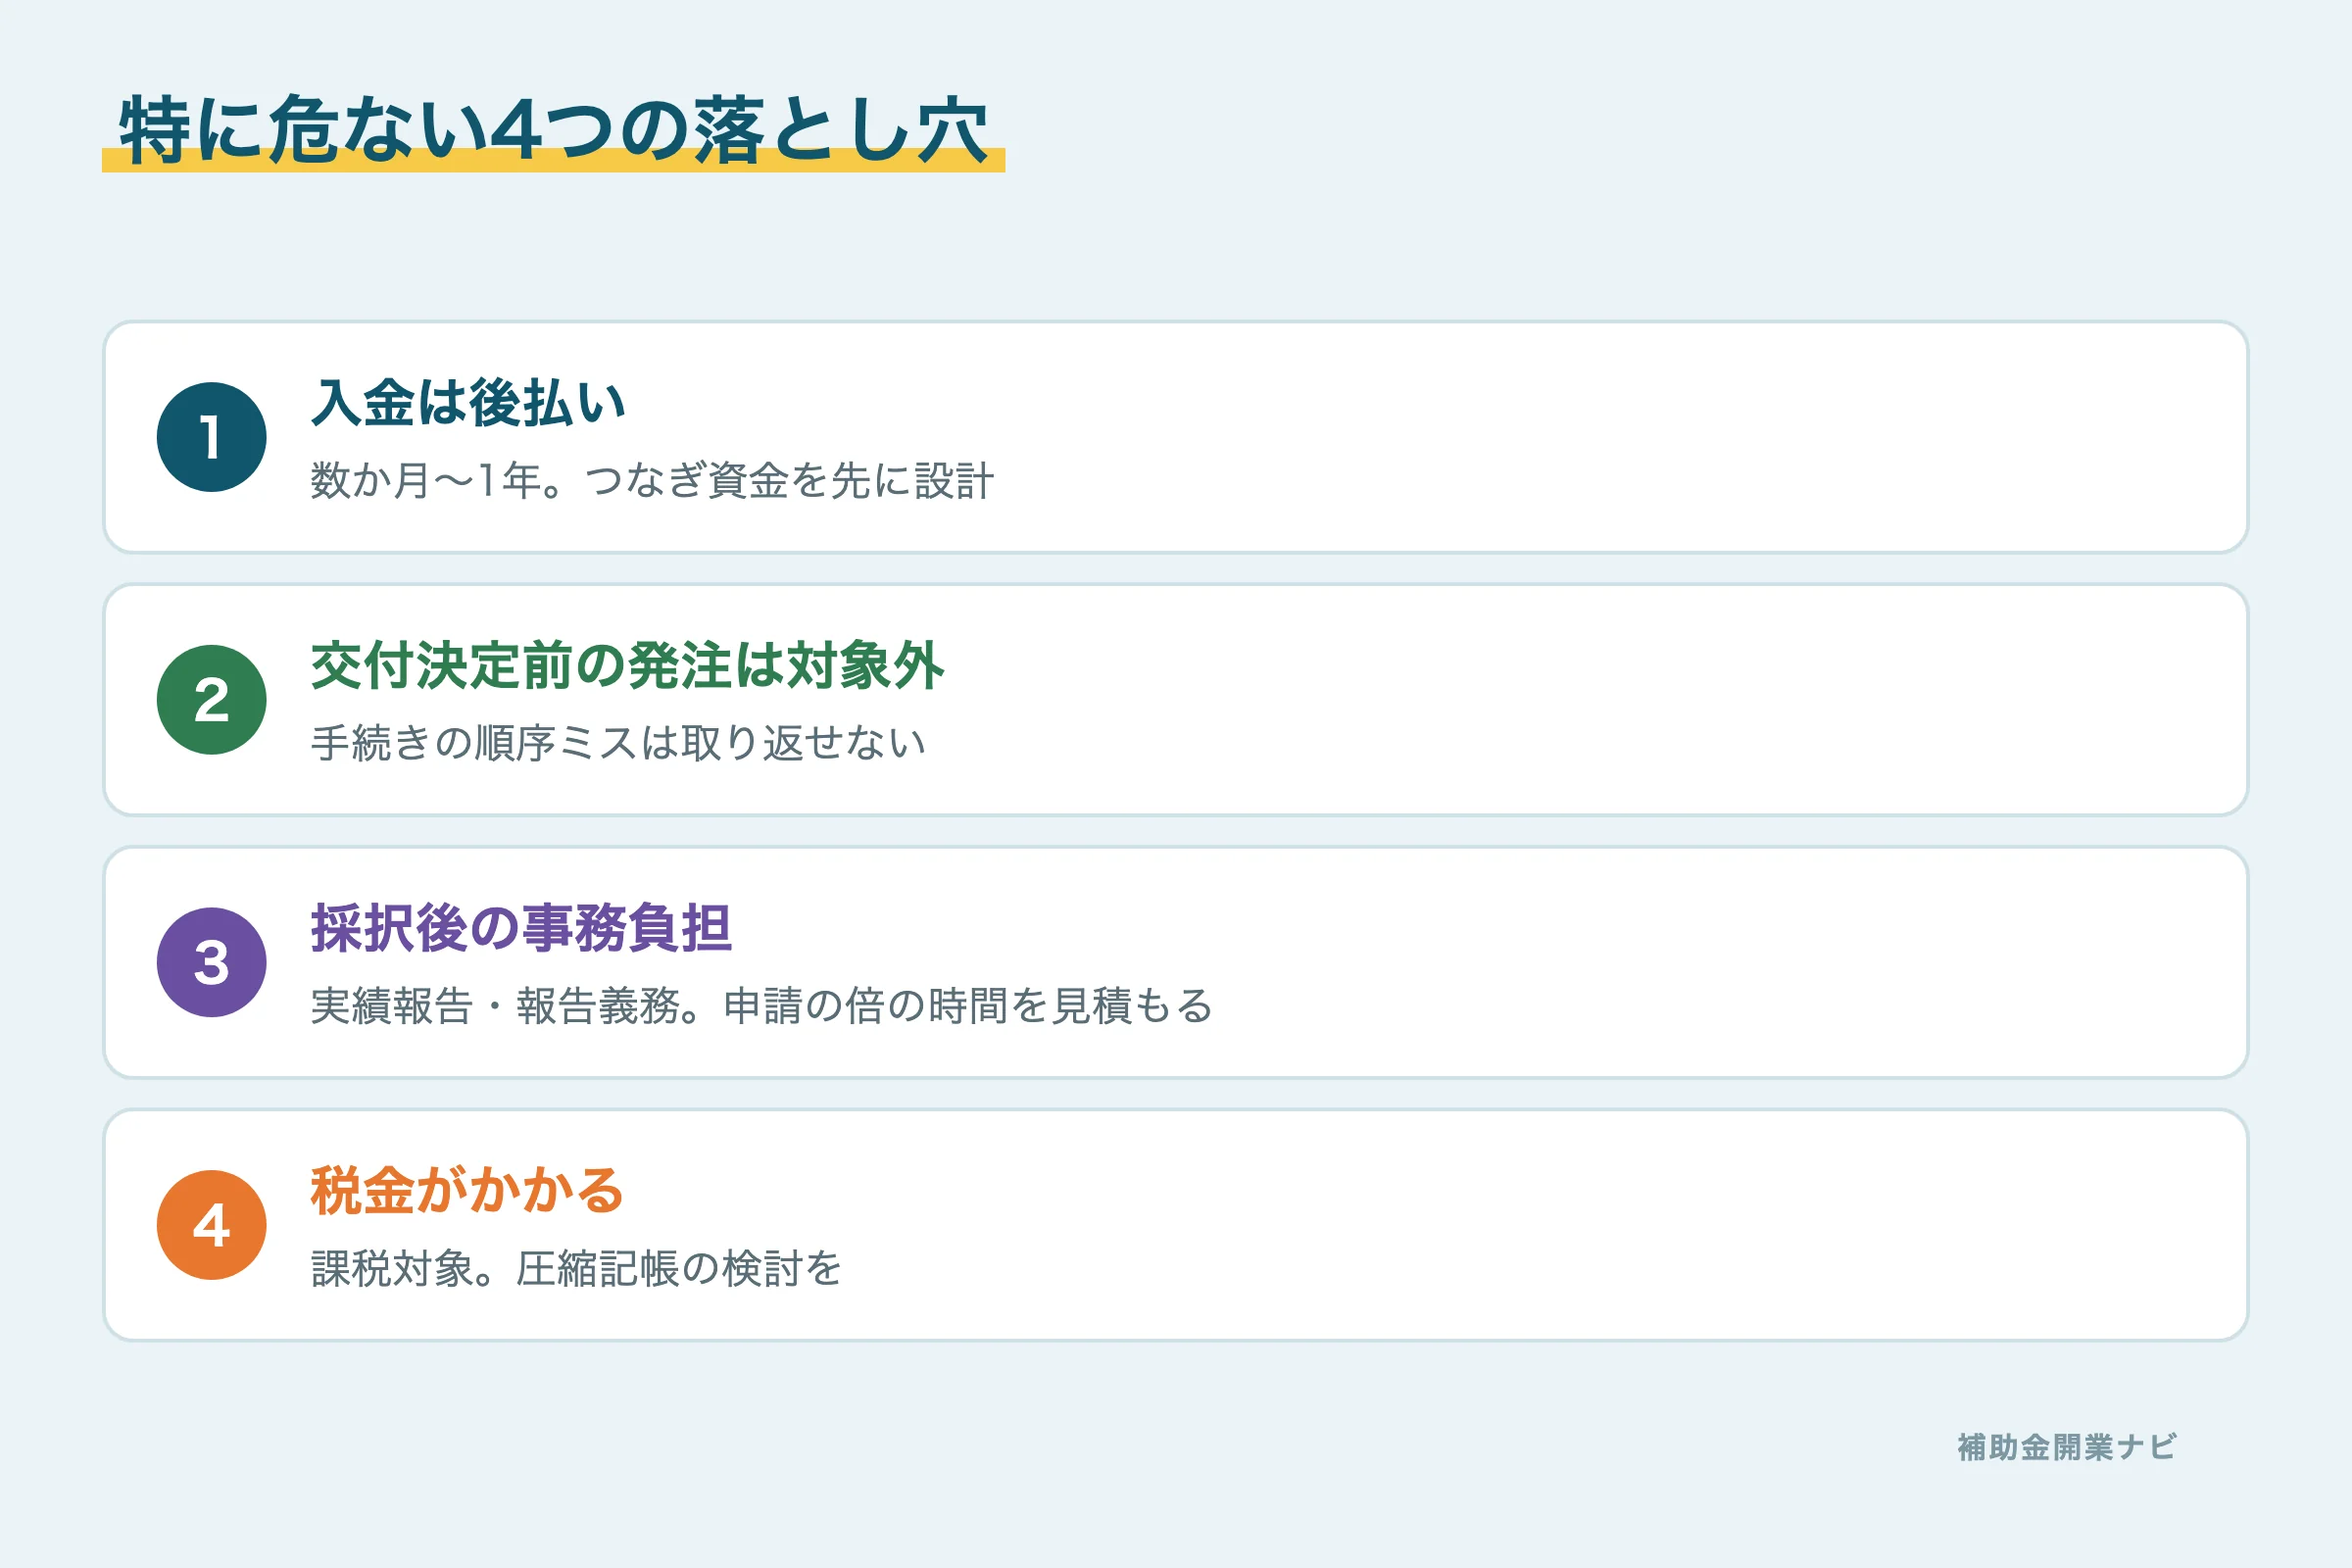
| # | デメリット | 何が起きるか | 対策・詳細記事 |
|---|---|---|---|
| 1 | 入金は後払い | 経費は全額立替。入金まで数か月〜1年 | つなぎ資金の設計を先に |
| 2 | 交付決定前の発注は対象外 | 順序を間違えた経費は1円も補助されない | 公募要領で手続き順を確認 |
| 3 | 申請の工数が重い | 事業計画書・見積取得・GビズID取得で数十時間 | 本記事の総コスト試算へ |
| 4 | 不採択のリスク | 落ちれば工数はサンクコスト(戻らない費用)になる | 採択率の実データで勝率を知る |
| 5 | 課税対象になる | 補助金は収入扱い。収益納付の規定がある制度も | 圧縮記帳の記事へ |
| 6 | 計画に拘束される | 採択後の計画変更は原則不可。機器の型番レベルで固定 | 申請前に仕様を詰め切る |
| 7 | 「補助金ありき」の投資判断 | もらえるから買う、は本末転倒 | 補助金ゼロでも成立する計画に上乗せする |
多くの解説はここで終わりますが、実際に申請すると分かります。この表は「入口」にすぎません。
監修者DKメモ|元銀行員・FP2級
銀行員時代、融資先の社長から「補助金が採択されたから大丈夫」という言葉を何度も聞きました。でも審査側から見ると、採択と資金繰りは別問題です。入金までの立替資金が組めていない計画は、採択されていても危ない——これは貸す側・使う側の両方を経験した実感です。
本当の落とし穴は「採択後」にある|完走した当事者の実録
検索上位の記事は、書き手のほぼ全員が支援側のため「採択がゴール」の書きぶりです。当事者として断言できますが、採択は中間地点です。ここからが長い。
採択から入金・報告完了までの実タイムライン
筆者の事業再構築補助金での流れです。
| 段階 | 何をするか | 筆者の体感 |
|---|---|---|
| 採択発表 | 喜ぶのは1日だけ | ここから書類が本番 |
| 交付申請 | 見積書の再提出・経費の精査。事務局とのやり取りが往復する | 差し戻しが普通に起きる |
| 発注・支払 | 交付決定後にのみ発注可。相見積・振込記録をすべて保存 | 領収書1枚の不備が命取り |
| 実績報告 | 見積→発注→納品→請求→振込の証憑を完全一致で提出 | 書類整理に丸数日 |
| 確定検査・入金 | 検査を経てようやく入金 | 申請からここまで約1年 |
| 事業化状況報告 | その後5年間、毎年売上等を報告。書類保存も5年 | 「もらって終わり」ではない |
完走して分かった6つの現実
1. 証憑(しょうひょう)は「完全一致」が要求される
証憑とは、取引を証明する見積書・発注書・納品書・請求書・振込記録のことです。金額・日付・品名がひとつでも食い違うと差し戻され、最悪の場合その経費は減額されます。「あとで整理しよう」は通用しません。
2. 買った設備は自由に処分できない
補助金で取得した一定額以上の資産には財産処分の制限があり、勝手な転用・売却はできません。事業をやめたくなっても、設備が足かせになる場合があります。
3. 5年間、事業から降りにくくなる
事業化状況報告の間は、計画した事業を続けている前提で報告が続きます。賃上げ等の要件がある制度では、未達なら返還を求められる規定もあります。
4. 採択されると事業者名・事業計画の概要が公表される
多くの補助金は、中小企業庁や事務局ホームページで採択事業者の一覧を公表します。屋号や法人名、事業計画の概要が第三者に見える状態になる点は、申請前に理解しておく必要があります。「補助金で開業した」ことを周囲に知られたくない人は、公募要領の公表範囲を事前に確認してください。
5. 国と自治体の補助金を併用すると、片方の発注タイミングが全体を無効にする
店舗開業では国の補助金(持続化補助金など)と都道府県の創業助成を組み合わせる計画が珍しくありません。ここで見落としやすいのが、交付決定のタイミングのズレです。国の制度は交付決定前の発注が原則対象外ですが、自治体側にも同様の規定がある場合、両方の交付決定を待たずに発注すると、その経費だけ丸ごと対象外になります。さらに予算上限に達した枠は、公募期間の途中でも受付を早期終了する制度があります。複数の補助金を狙うなら、各制度の公募要領で発注可能日を必ず突き合わせ、余裕を持って準備を始めてください。
6. 資本金・従業員数が中小企業でも、「みなし大企業」なら対象外になる
大企業が発行済株式・出資の過半数を保有している、大企業と役員を兼任している役員が半数以上いる——こうした資本・人的関係があると、規模自体は中小企業でも「みなし大企業」として多くの補助金の対象から外れます。中小企業庁系の補助金は公募要領の「補助対象者」欄でこの要件を明記しており、誓約書での確認も求められます。フランチャイズ加盟時に本部から出資を受けた場合や、共同経営で大企業から役員を迎えた場合に見落としやすいポイントです。事業計画を練り込む前に、自社の資本構成と役員構成を必ず確認してください。
申請から採択までの記録は採択までの全記録で、開業した無人サロンの実態は無人店舗開業ガイドで公開しています。
補助金の総コストを数字にする|実質手取り率の計算式
「手間がかかる」とはどの記事も書きますが、数字にした記事を見たことがありません。完走した経験から、計算の枠組みを提示します。
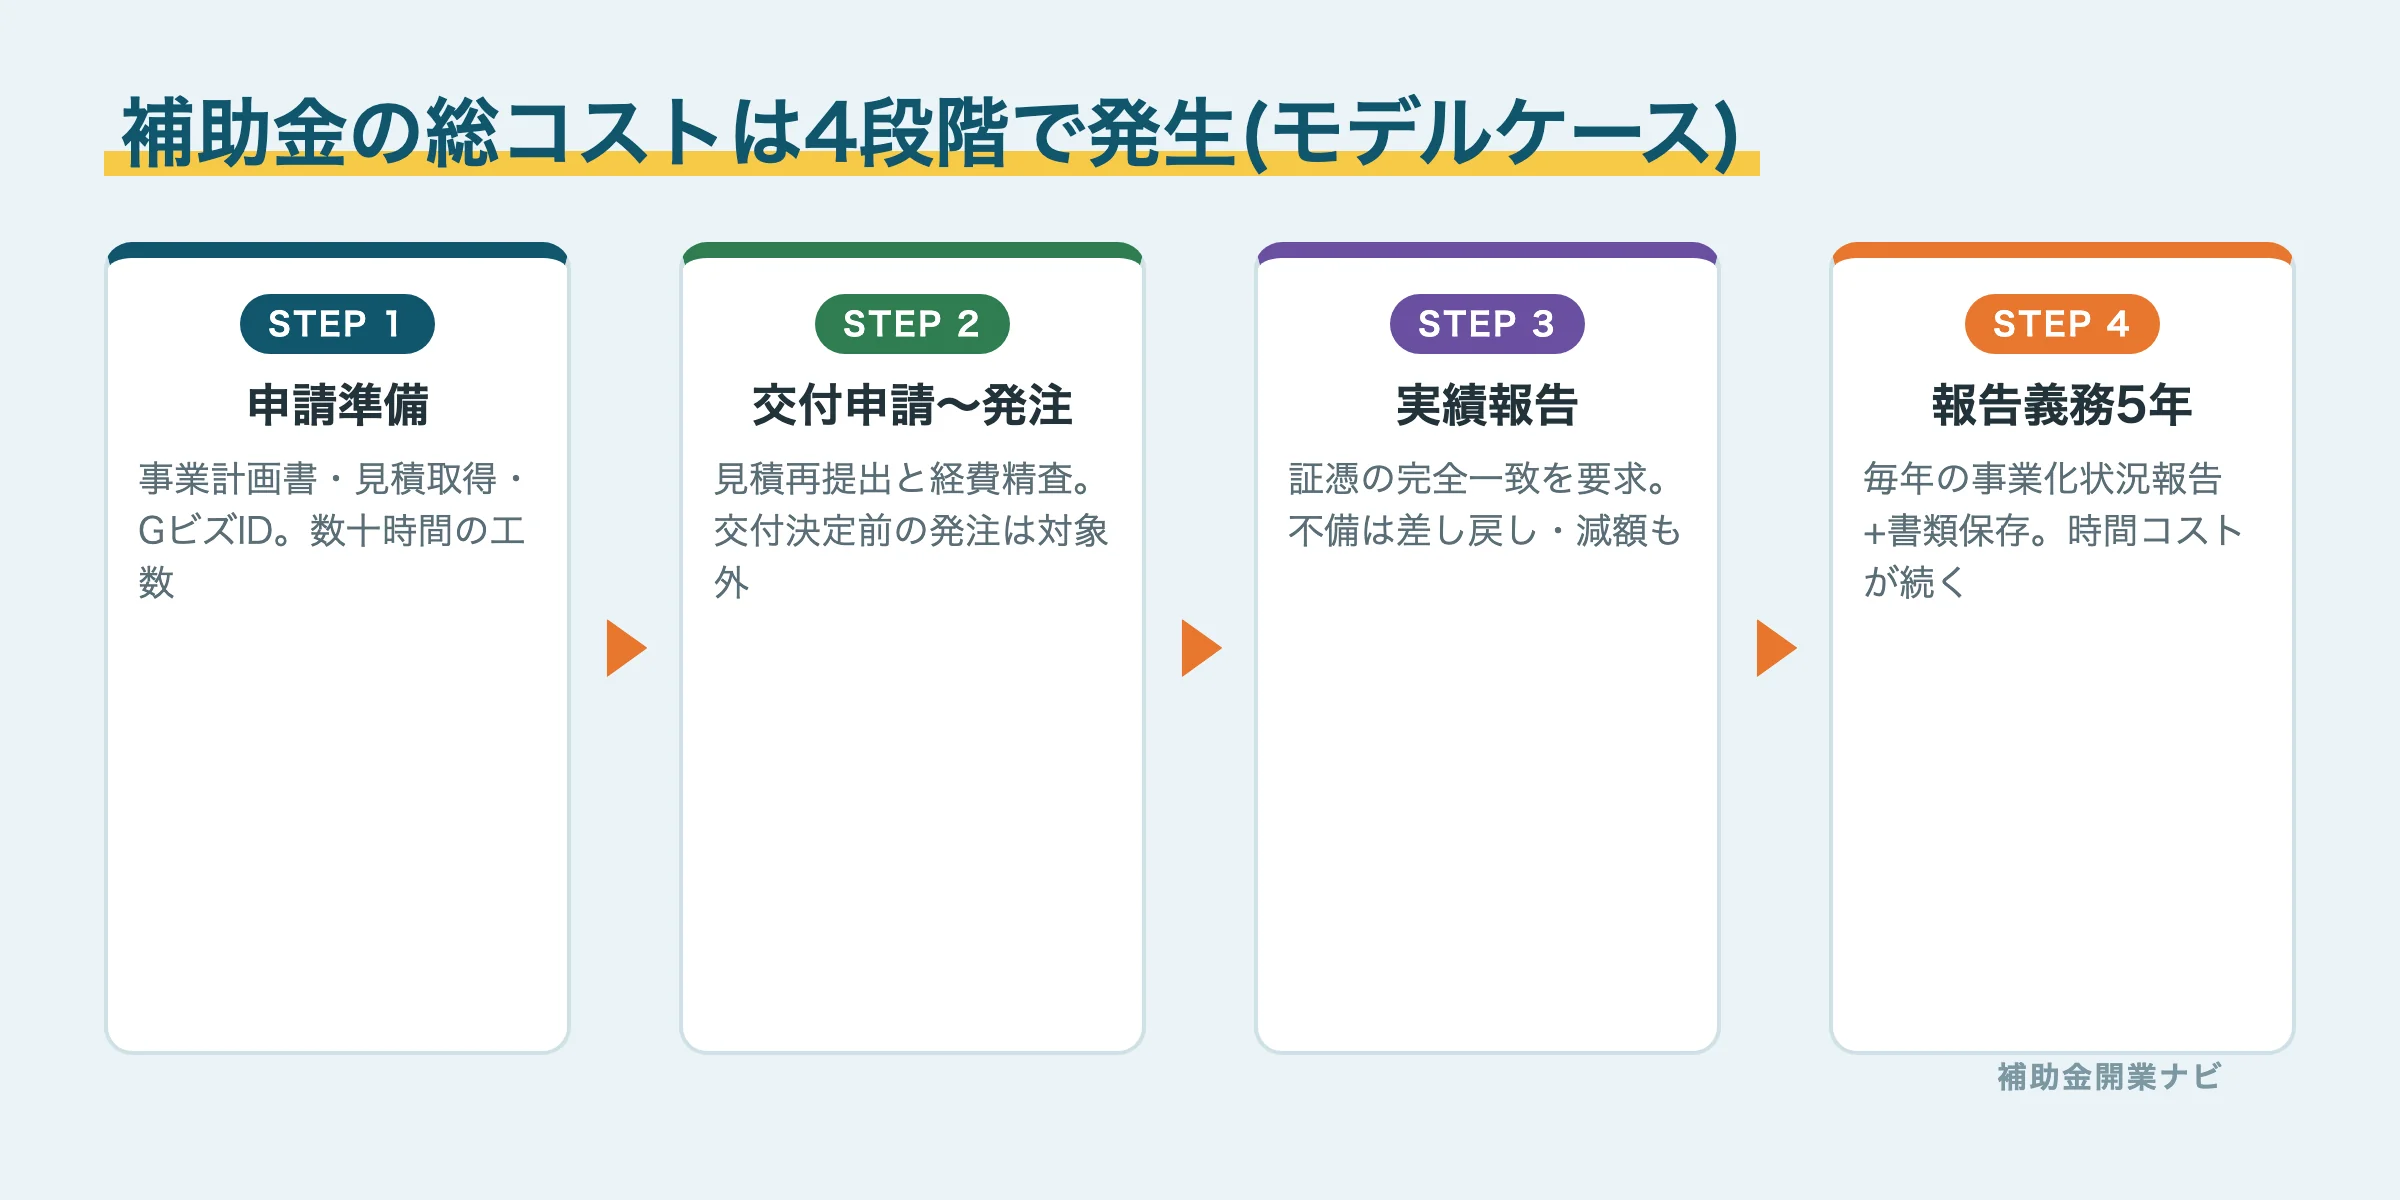
計算式
実質手取り = 補助金入金額 −(外注費 + 自分の時間 × 時給換算)
実質手取り率 = 実質手取り ÷ 補助金入金額
自分の時間には、申請だけでなく交付申請・実績報告・5年間の報告まで含めます。ここを入れ忘れるから「こんなはずでは」になります。
モデルケース(数値は説明用の仮定です)
補助金100万円・時給換算3,000円のモデルケースで試算します。
| 項目 | 自力申請 | コンサル利用 |
|---|---|---|
| 申請準備 | 40時間 | 10時間 |
| 交付申請〜発注 | 15時間 | 10時間 |
| 実績報告 | 25時間 | 15時間 |
| 事業化状況報告(5年計) | 15時間 | 15時間 |
| 時間コスト小計 | 95時間=28.5万円 | 50時間=15万円 |
| 外注費(着手金+成功報酬) | 0円 | 25万円 |
| 実質手取り | 約71万円 | 約60万円 |
| 実質手取り率 | 約71% | 約60% |
あくまでモデルケースですが、構造は伝わるはずです。額面の3〜4割は、時間か外注費で消える前提で判断してください。逆に言えば、補助金額が大きいほど時間コストの比率は下がり、割に合いやすくなります。
監修者DKメモ|元銀行員・FP2級
実際に完走してみて、報告関連の書類仕事は「申請書を書く時間の倍」かかりました。私は融資書類に慣れた元銀行員ですが、それでもこの負担感です。書類仕事が苦手な人は、時給換算をもっと高く(=苦痛コストを上乗せして)見積もることをおすすめします。
補助金をやめたほうがいい人・使うべき人
「やめたほうがいい」と検索したあなたに、支援側が書かない撤退基準を先に示します。
やめたほうがいいケース
- [ ] 補助金が出ないなら、その投資はしない(=補助金ありき)
- [ ] 入金までの1年前後、経費を立て替える資金の目処がない
- [ ] 書類仕事に月数時間も割けない/事務を任せられる人もいない
- [ ] 事業計画を自分の言葉で説明できない(丸投げ前提)
- [ ] 半年以内に設備が欲しい(公募〜交付決定を待てない)
使うべきケース
- [ ] 補助金がなくても実行する投資の負担を軽くする位置づけである
- [ ] 自己資金と融資で資金計画が先に成立している
- [ ] 計画を数字で語れる(または数字を詰める時間を確保できる)
- [ ] 報告義務の5年間、その事業を続ける前提でいる
2つ以上「やめたほうがいい」に当てはまるなら、今回は見送って事業を先に固めるほうが合理的です。補助金の公募は繰り返しあります(回ごとの傾向は採択率の記事へ)。
悪質な補助金コンサルの手口と見分け方
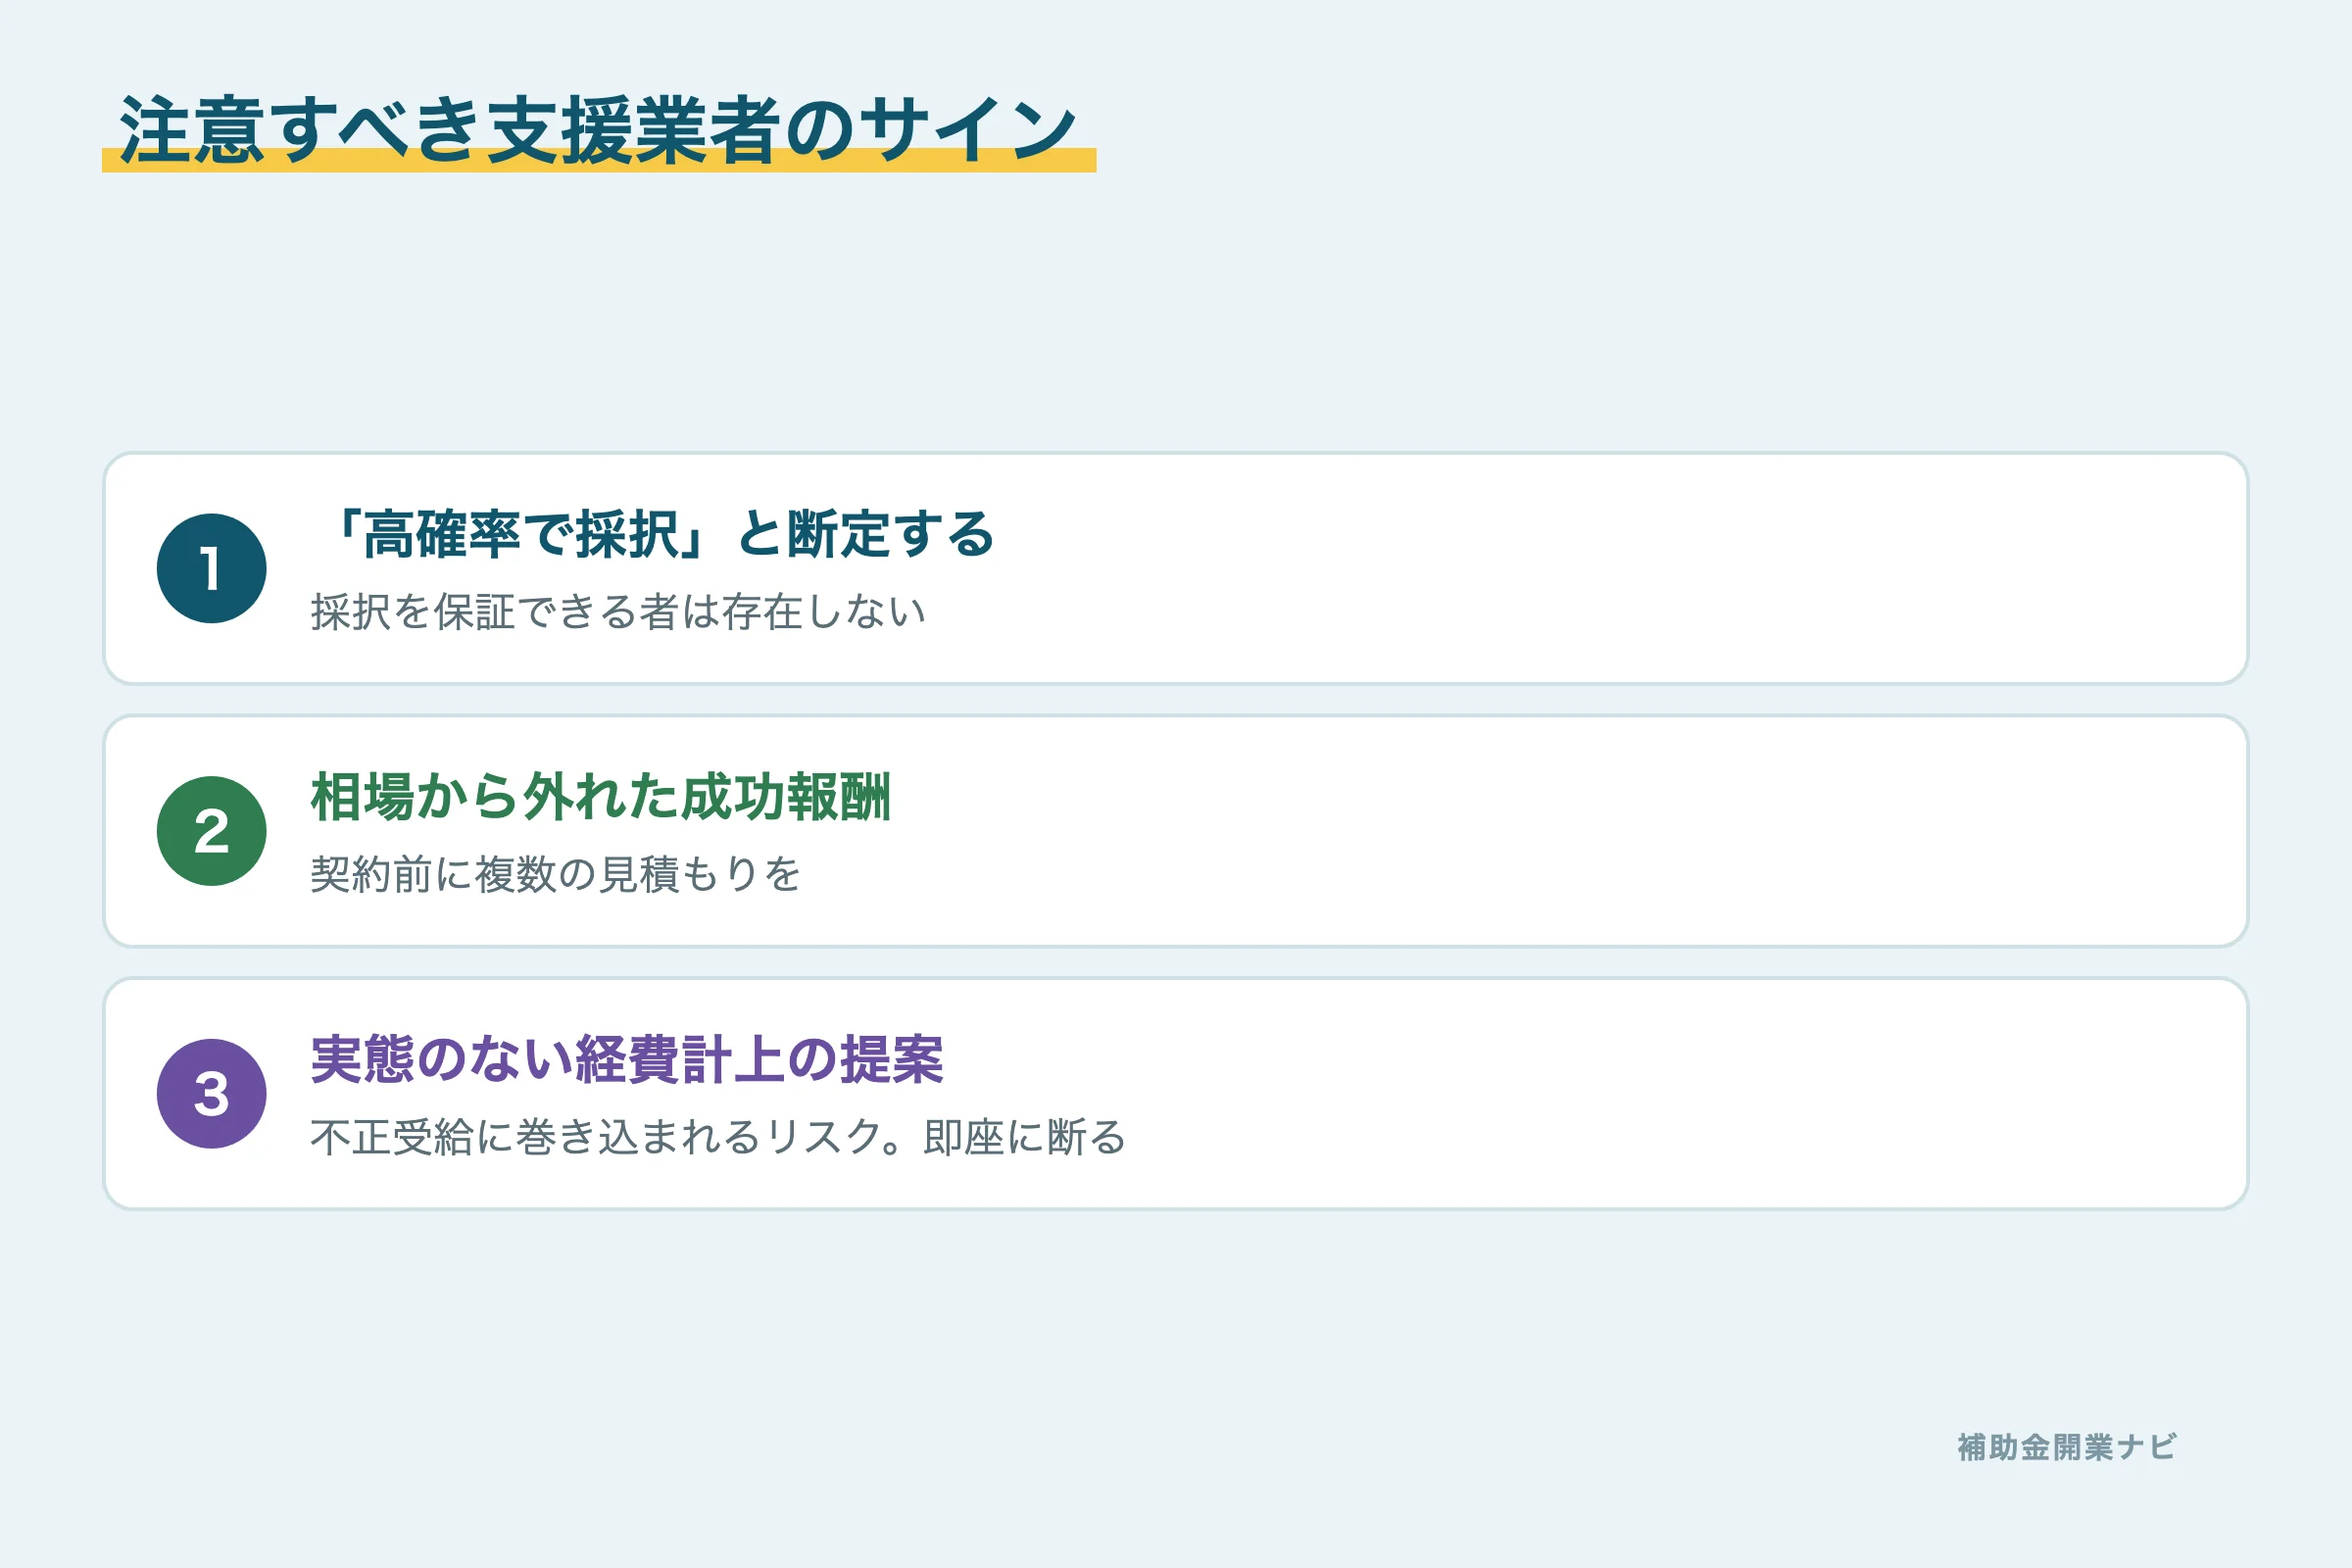
申請を決めた人の次の不安が「業者に頼んでいいのか」です。中小企業庁・経済産業省は、補助金をかたる勧誘への注意喚起を繰り返し出しています。ミラサポplusの注意喚起によれば、経産省・中小企業庁が電話・メール・FAX・はがきで補助金の勧誘を行うことはありません。突然の営業連絡は、その時点で公的機関ではないと判断できます。
典型的な手口4類型
| 手口 | 中身 |
|---|---|
| 高額着手金→放置 | 着手金だけ受け取り、申請の質が低い・連絡が途絶える |
| コピペ申請 | 他社流用の計画書。審査で見抜かれやすく、採択されても実行計画と乖離する |
| セット販売 | 「申請無料」の代わりに提携業者から設備を高値で購入させる |
| 書類偽造への誘導 | 実態のない経費計上・数字の水増し。あなたが不正受給の当事者になる |
見分け方チェックリスト
- 「高確率で採択」と断定する業者は避ける — 採択を保証できる者は存在しません
- 料金相場から外れていないか — 着手金5〜15万円・成功報酬10〜20%程度が相場とされます。成功報酬25〜30%超は逸脱ゾーン
- GビズID(電子申請のログインID)を渡せと言われたら断る — ID共有による代理申請はIT導入補助金事務局が不正の類型として明示しています
- 契約書に業務範囲(実績報告まで含むか)が書かれているか — 採択までで消える業者だと、本丸の採択後実務が丸ごと自分に残ります
迷ったら、無料で相談できる商工会議所・よろず支援拠点が第一選択肢です。有料コンサルを使うにしても、公的窓口でセカンドオピニオンを取ってからで遅くありません。
知らずにやりがちな「不正受給」と罰則
悪質業者の手口に乗ると行き着くのがここです。恐怖をあおる意図はありません。ただ、知らなかったでは済まされない罰則の実額を、一次情報で正確に知っておいてください。
「知らずに不正」の典型類型
IT導入補助金事務局の注意喚起では、実質無償提供(ベンダーがキャッシュバックで自己負担をなくす)・未導入のままの受給・二重受給・従業員数の偽装などが不正の類型として挙げられています。「業者がやってくれた申請」でも、受給者本人が責任を負います。
不正が発覚した場合の措置
| 措置 | 内容 | 根拠・出典 |
|---|---|---|
| 交付決定の取消し+全額返還 | 受け取った補助金は全額返還 | 補助金適正化法 |
| 加算金 | 年10.95%相当の加算金・延滞金が上乗せ | 同法19条 |
| 事業者名の公表 | 屋号・氏名等が公表される | 経産省「不正受給及び自主返還について」 |
| 刑事罰 | 5年以下の拘禁刑または100万円以下の罰金 | 同法29条 |
持続化補助金事務局も同様の処分方針を公表しています。返還額に加算金が乗るため、受け取った額より多く払って、名前も公表される——割に合う不正は存在しません。
ひとつ、知っておくべき救済があります。調査開始前に自主返還すれば、加算金・延滞金は原則課されない運用が示されています。「言われてみれば怪しい受給だったかも」と思い当たる場合、放置がいちばん危険です。
監修者DKメモ|元銀行員・FP2級
融資の世界では「資金使途違反」は一発アウトの重罪でした。補助金も同じで、事務局は振込記録と納品物を突き合わせて見ています。私が実績報告で細かい証憑まで求められた経験から言えば、「バレない」と考えるのは事務局の検査実務を知らない人だけです。
それでも補助金を使う価値があるケース
ここまでデメリットを並べましたが、筆者は補助金を使ったことを後悔していません。補助金があったから、無人サロンの設備投資に踏み切れたのは事実です。次の3条件がそろうなら、価値は十分にあります。
- 補助金ゼロでも成立する投資である(補助金は「保険」ではなく「追い風」)
- 立替資金と報告工数を、最初から織り込んでいる(本記事の計算式で)
- 公募要領を自分で読み、計画を自分の言葉で語れる(外注しても主導権は自分)
制度選びはここからどうぞ。開業全体の資金設計は開業で使える補助金一覧、小規模なら持続化補助金、業態転換・新規事業なら新事業進出補助金が入口になります。
よくある質問
Q. 採択された後に辞退できますか?
交付決定前なら辞退は可能とされています(採択後辞退)。ただし制度によっては次回以降の申請で不利になる場合があるため、公募要領と事務局への確認が前提です。
Q. 返還はどんなときに発生しますか?
不正受給のほか、要件(賃上げ等)の未達、財産の無断処分、収益納付の規定に該当した場合などです。故意でなくても対象になり得るため、採択時に要領の返還条項を読んでおくことをおすすめします。
Q. コンサルへの依頼費用は補助対象になりますか?
原則として申請代行の費用は補助対象外です(対象経費は公募要領に列挙されたものだけ)。成功報酬は自己負担と考えて資金計画を立ててください。
Q. 実績報告は自力でできますか?
できます。ただし書類の完全一致が求められるため、発注・支払の段階から証憑を揃えて保存しておくことが条件です。筆者の実例は採択までの全記録で公開しています。
Q. デメリット表にある「収益納付」とは何ですか?
補助事業によって直接生じた収益がある場合に、補助金交付額を上限として国庫へ返還する制度です(補助金適正化法第7条2項)。対象になるのは補助金との因果関係が明確な収益に限られ、開業後の通常の売上増加のように因果関係が薄いものは対象外とされるのが一般的です。実務上、小規模な店舗開業で収益納付が実際に発生するケースは限定的ですが、対象範囲や報告様式は制度ごとに異なるため、公募要領の該当条項と事務局の手引きを必ず確認してください。
まとめ|「使われる」のではなく「使う」
- 補助金の本当のコストは採択後の事務負担と5年間の報告義務
- 判断は額面ではなく、時間×外注費を引いた実質手取りで
- 突然の営業連絡は公的機関ではない。迷ったら商工会議所・よろず支援拠点へ
- 不正受給は全額返還+加算金+公表+刑事罰。うまい話は構造的に存在しない
- 補助金なしでも成立する投資なら、堂々と使えばいい
資金計画の全体像は創業融資とつなぎ資金から、税金の扱いは補助金と税金の記事からどうぞ。
PR 会計・バックオフィスも補助金で整えるなら
クラウド会計「マネーフォワード クラウド」は、日々の帳簿づけから申告書類の作成までを自動化できます。IT導入補助金の対象になる年もあるため、開業時にまとめて導入する事業者が増えています。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。