 補助金開業ナビ
本記事はアフィリエイト広告を含みます
「自己資金はいくらあれば開業できますか」——銀行の融資窓口で、私が何百回も受けてきた質問です。
最新の公的統計での答えは平均279万円(資金調達額の22.9%)。そして審査側の答えは「金額そのものより、そのお金がどう作られたかを見ている」です。この記事では、融資審査を7年担当した元銀行員として、統計の最新値と審査室の内側の両方を解説します。
この記事で得られること
– 2025年度の最新調査に基づく、開業費用と自己資金のリアルな平均・中央値
– 「自己資金要件は撤廃済み、でも審査では見られる」という二重構造の正体
– 元審査担当が明かす、通帳のどこを見ているか・見せ金がなぜ見抜かれるか
– 自己資金なしで開業したい場合の現実的な3ルートと、今日からできる準備結論を先に
1. 自己資金の平均は279万円=資金調達額の22.9%(2025年度・日本政策金融公庫調査)
2. 公庫の自己資金要件は2024年4月に撤廃。制度上はゼロでも申し込める
3. それでも審査の実務では見られる。目安は総額の2〜3割、最低ライン1割(筆者の見解)
開業の自己資金、みんないくら用意している?【2025年度最新データ】
まず「みんなはいくらなのか」を最新の一次統計で押さえます。出典はすべて日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月5日公表・PDF)です。
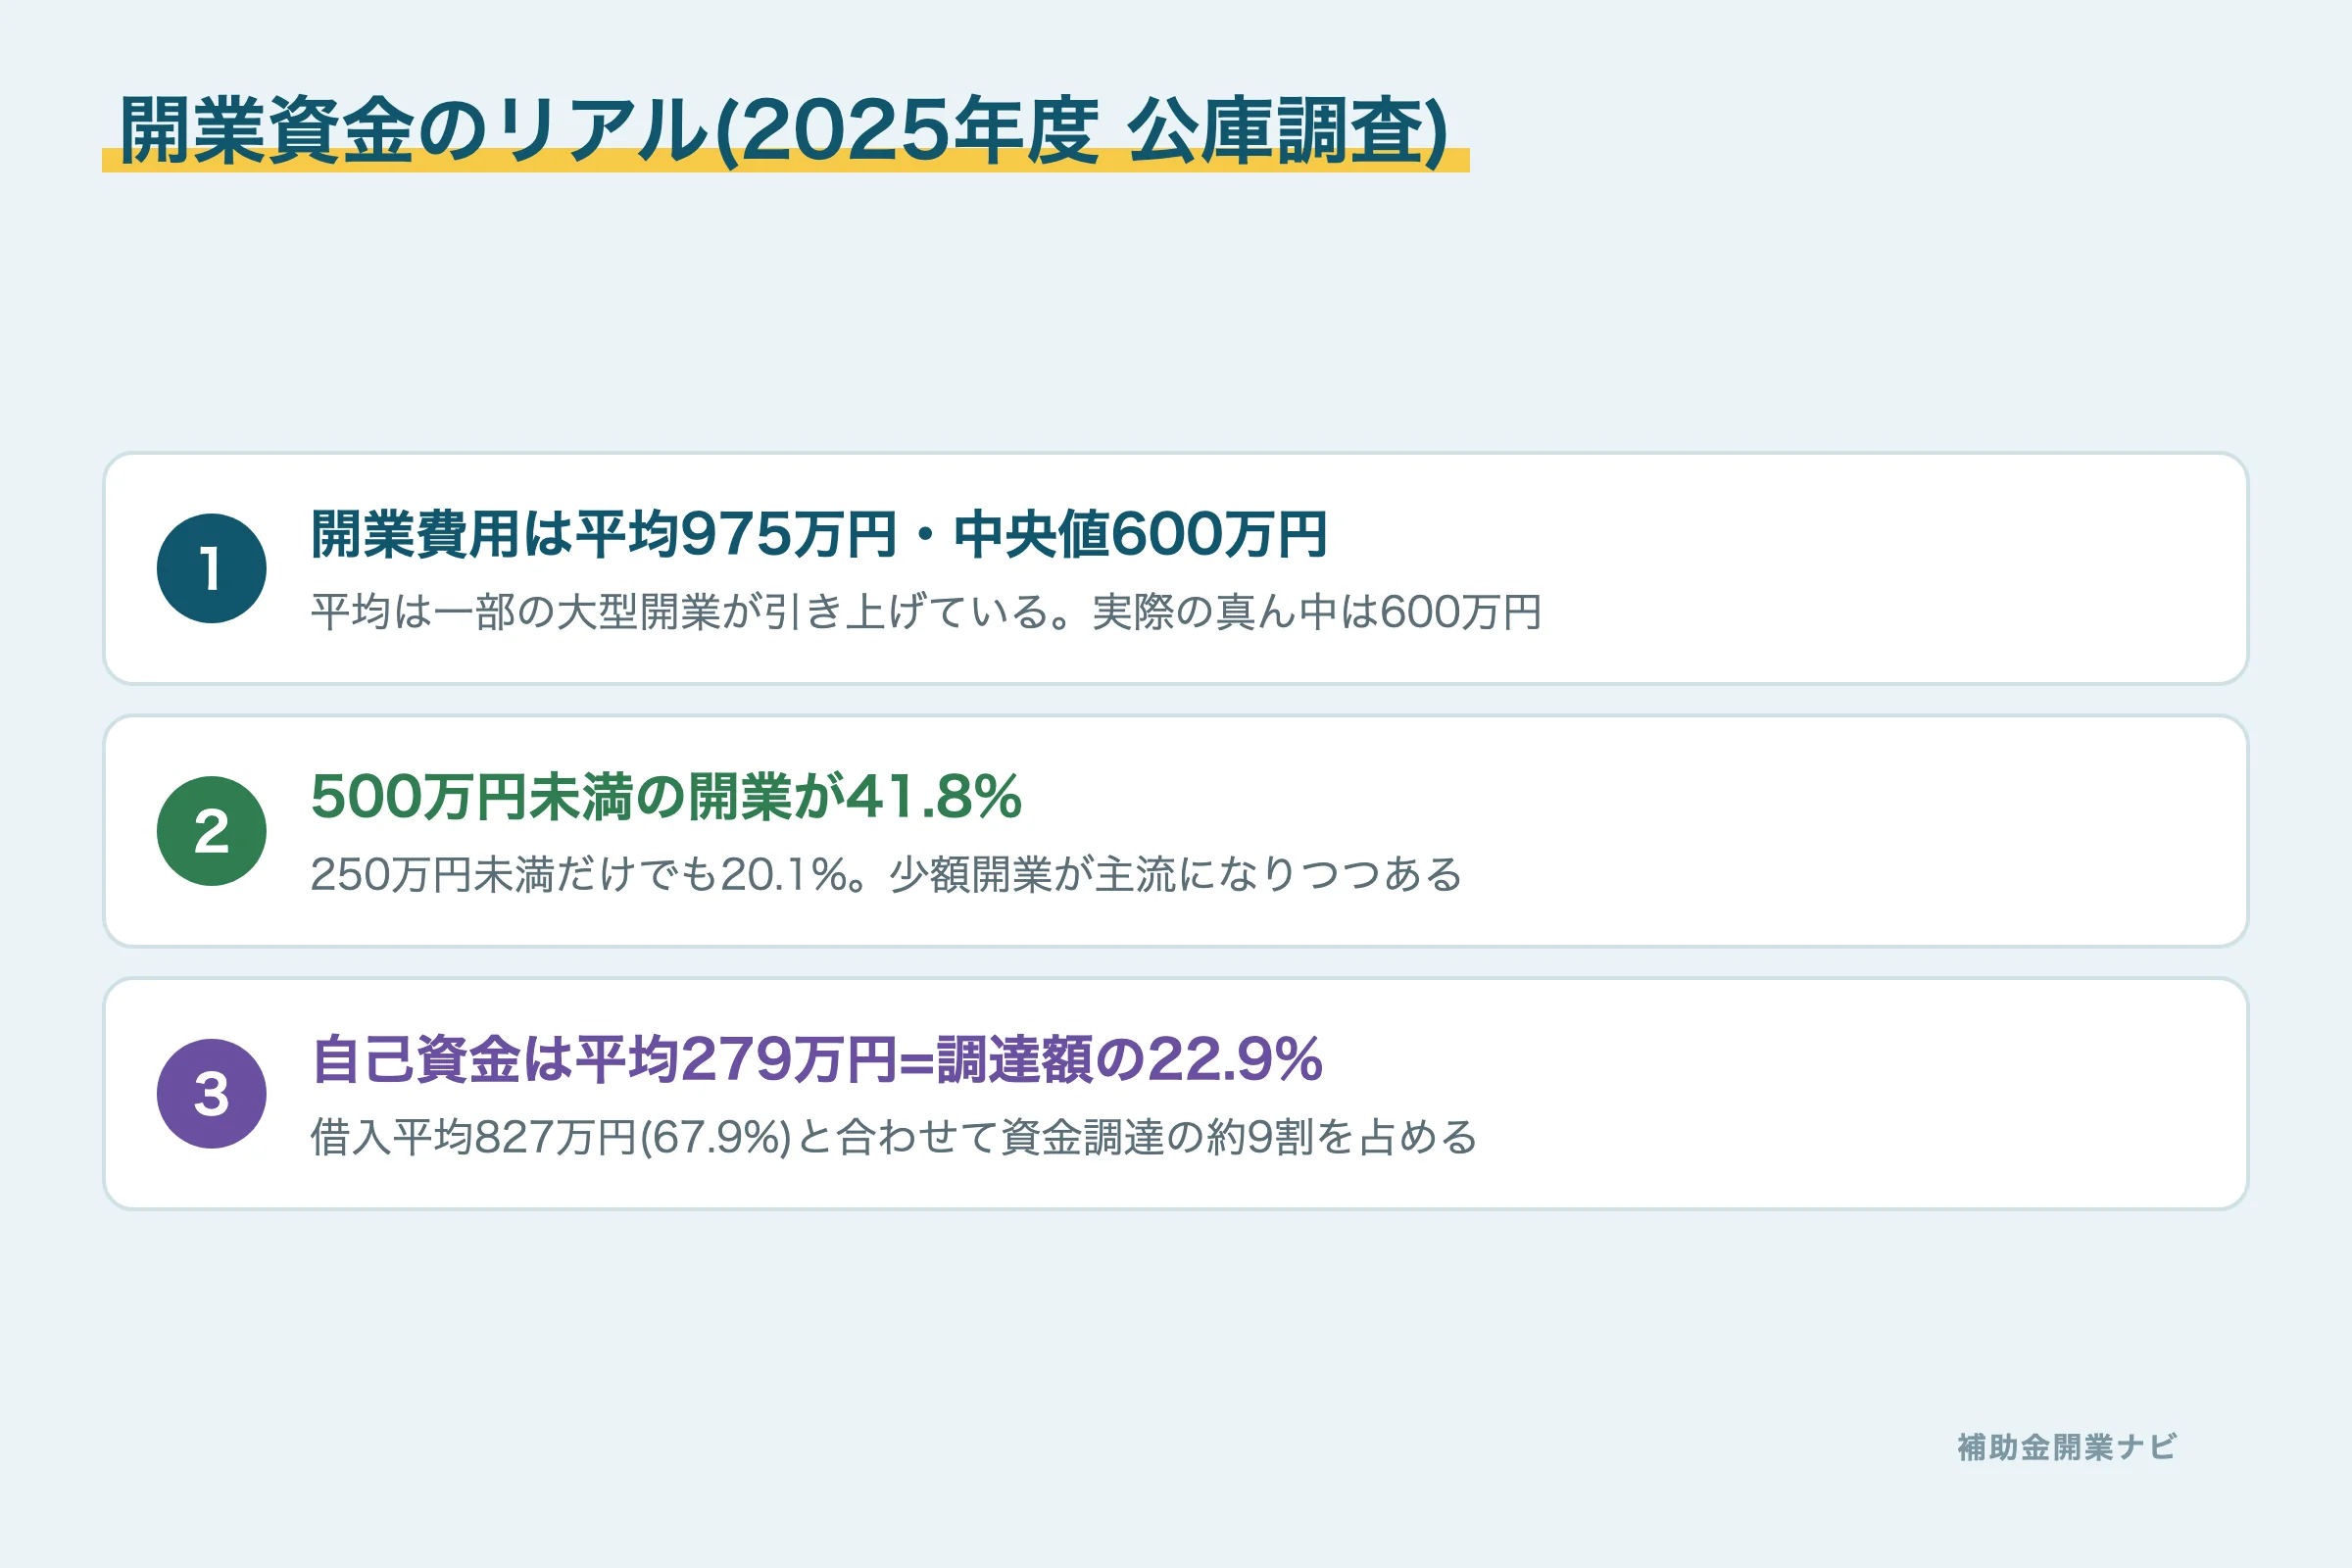
開業費用は平均975万円・中央値600万円
- 開業費用は平均975万円、中央値600万円(前年度は985万円・580万円)
- 平均と中央値の差は「一部の大型開業が平均を引き上げている」サイン。実際の真ん中は600万円です
- 500万円未満での開業が41.8%(250万円未満20.1%+250万〜500万円未満21.7%)。開業の少額化は長期的な傾向です
「開業には1,000万円かかる」という思い込みで諦める必要はありません。半数以上は600万円以下で開業しています。
自己資金の平均は279万円=調達額の22.9%
同調査による資金調達の内訳です。
| 調達先 | 平均額 | 構成比 |
|---|---|---|
| 金融機関等からの借入 | 827万円 | 67.9% |
| 自己資金 | 279万円 | 22.9% |
| 配偶者・親・兄弟・親戚 | 53万円 | — |
| 友人・知人等 | 41万円 | — |
| 資金調達額 合計 | 1,219万円 | 100% |
- 借入と自己資金で調達額の約9割。「自己資金を土台に、その3倍前後を借りる」のが平均的な開業者の姿です
- 自己資金の平均は前年度の293万円からやや減少しました
- なお同調査では、開業時に苦労したことの1位が「資金繰り・資金調達」(56.9%)。あなたが今悩んでいることは、開業者の大半が通る道です
業種別に見る必要資金と自己資金の目安
「開業費用×2〜3割」で自己資金を逆算した目安表です(開業費用は公開情報と筆者の経験に基づく概算。物件・規模で大きく変動します)。
| 業種 | 開業費用の目安 | 自己資金の目安(2〜3割) |
|---|---|---|
| 飲食店 | 500万〜1,500万円 | 100万〜450万円 |
| 美容室・理容室 | 300万〜1,000万円 | 60万〜300万円 |
| 無人・セルフ店舗(脱毛・ジム等) | 300万〜800万円 | 60万〜240万円 |
| コインランドリー | 1,000万〜3,000万円 | 200万〜900万円 |
| Web系・士業(自宅開業) | 50万〜200万円 | 10万〜60万円 |
無人・セルフ店舗の実額は、筆者自身の開業実例(セルフ脱毛サロン開業の全費用/無人店舗の開業完全ガイド)で内訳まで公開しています。
創業融資に自己資金は何割必要か【審査側の答え】
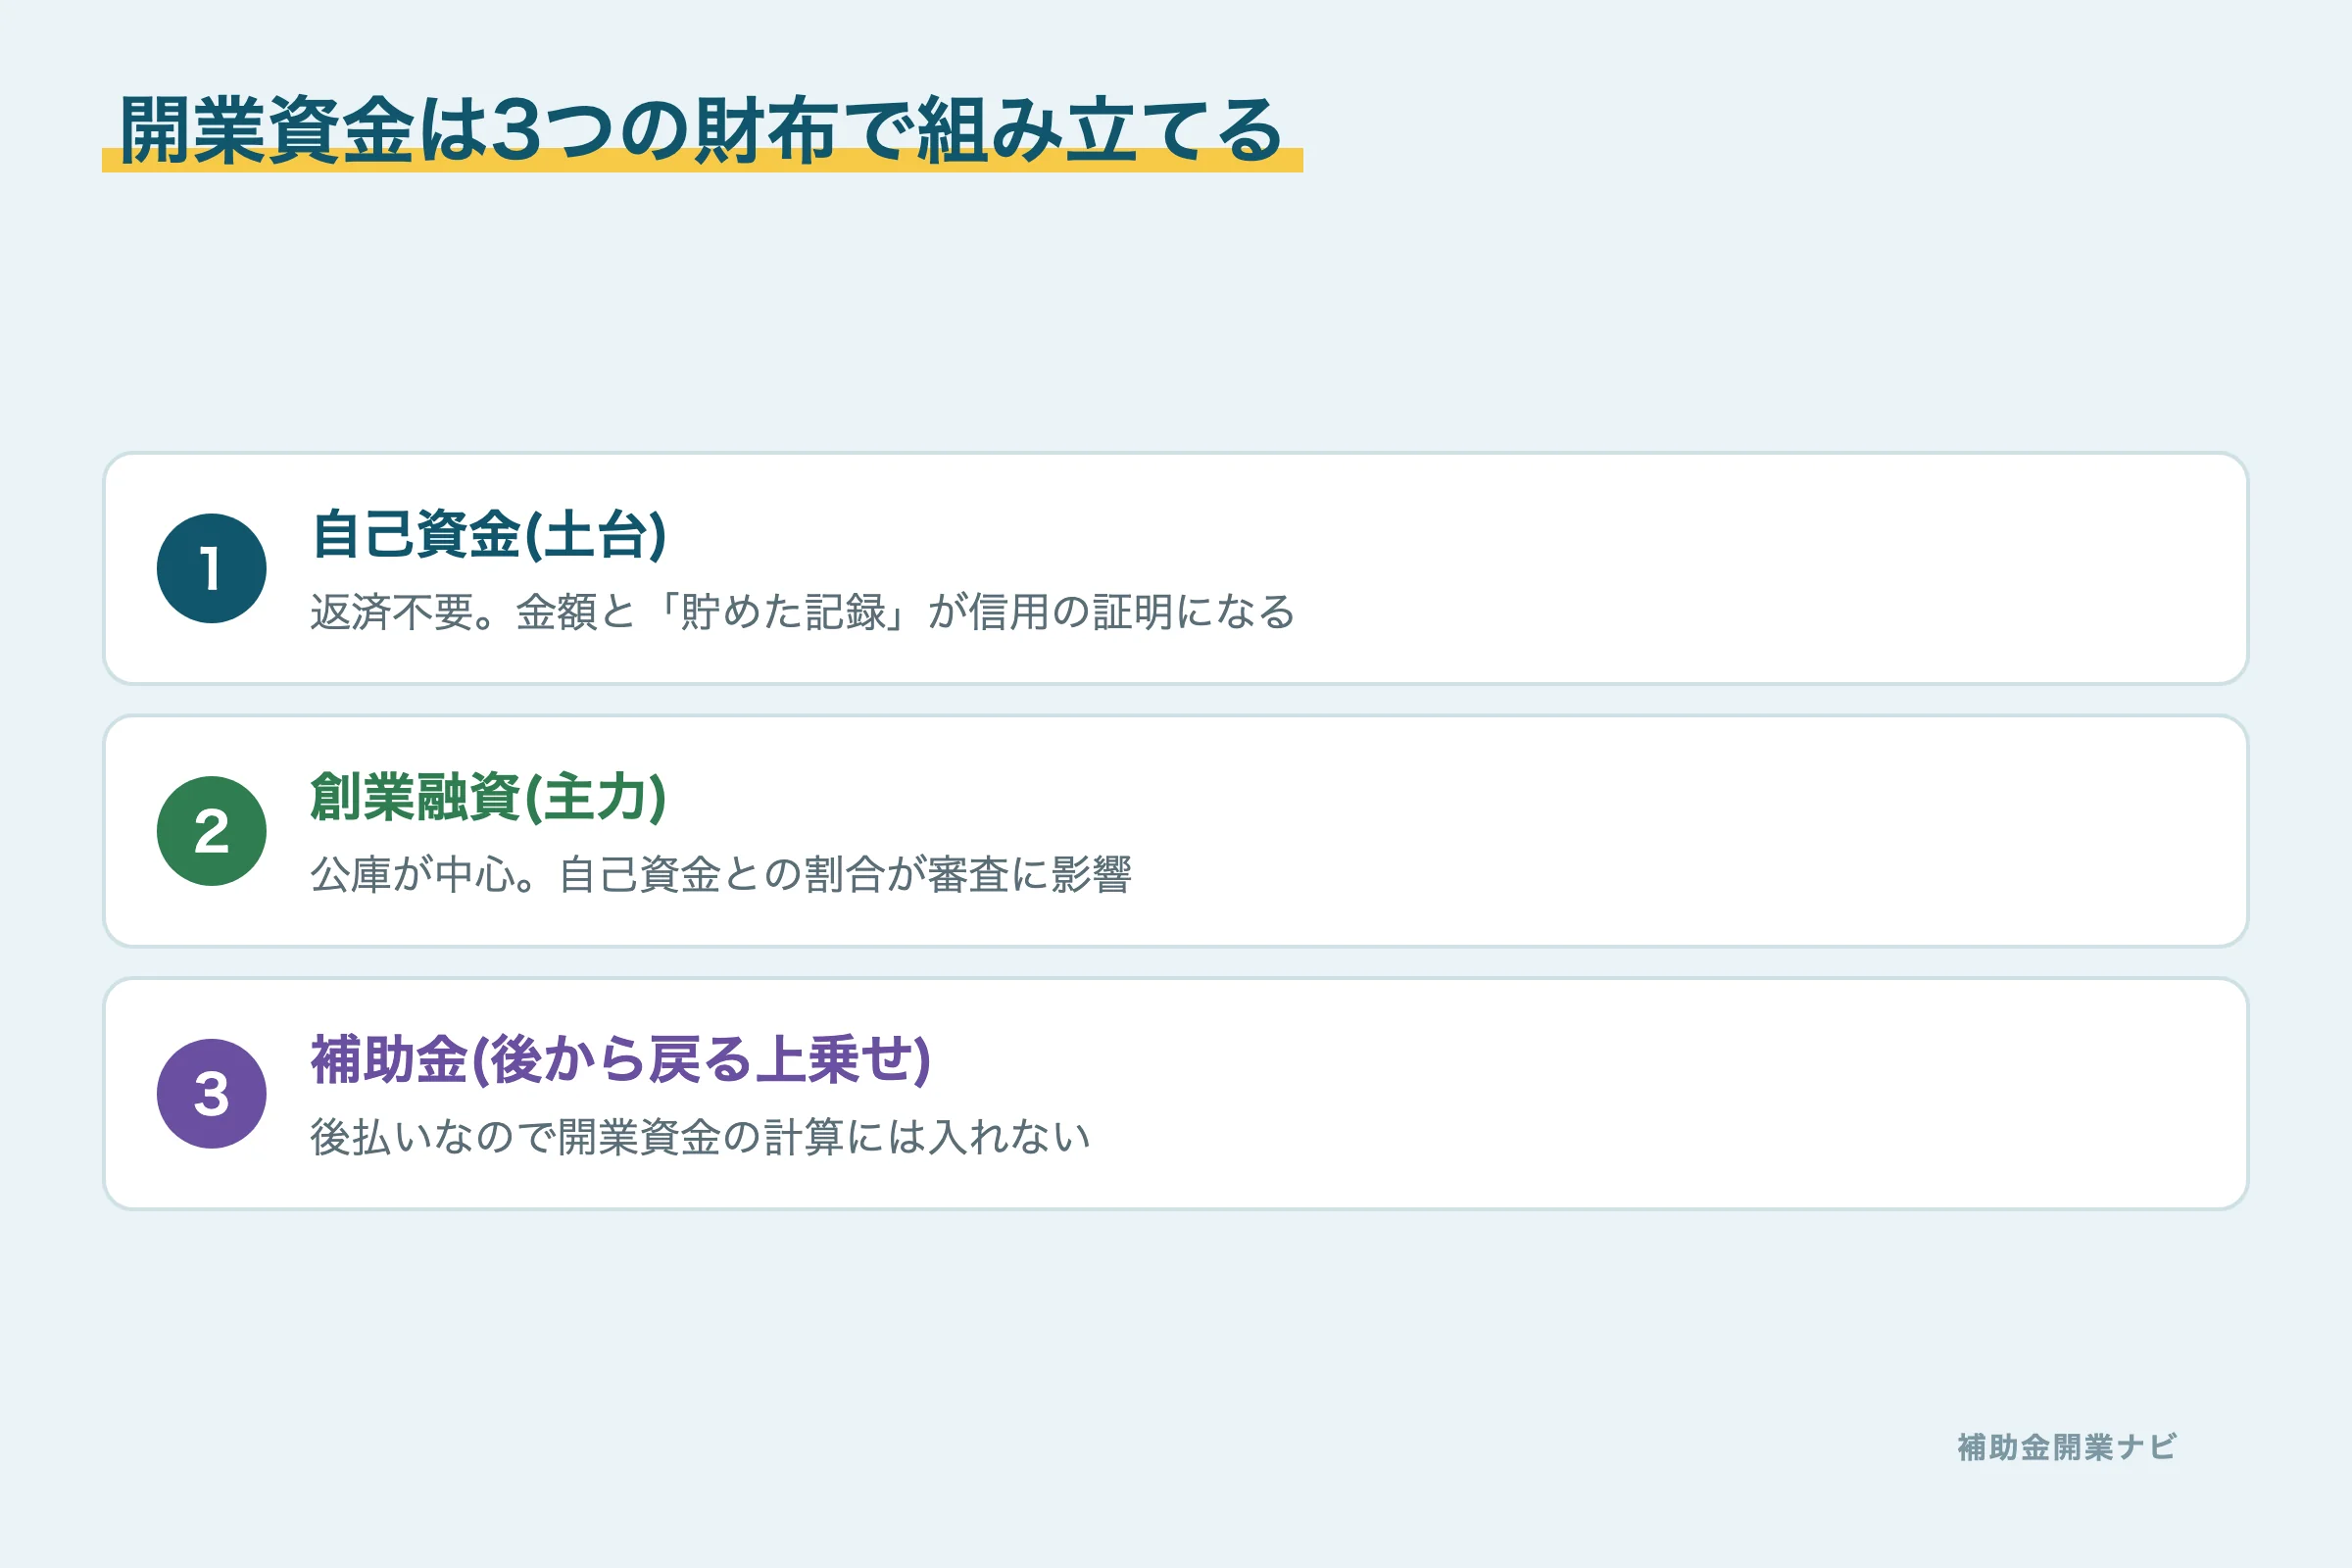
公庫の「自己資金要件」は2024年に撤廃された
かつての「新創業融資制度」には「創業資金総額の10分の1以上の自己資金」という要件がありました。2024年4月に同制度が廃止され、現行制度では自己資金の要件そのものがなくなっています。
| 項目 | 新規開業・スタートアップ支援資金(現行) |
|---|---|
| 対象 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 返済期間 | 設備資金20年以内/運転資金10年以内(据置期間 各5年以内) |
| 担保・保証 | 創業期は原則、無担保・無保証人 |
| 自己資金要件 | なし(2024年4月、旧制度廃止に伴い1/10要件が撤廃) |
出典: 日本政策金融公庫「新規開業・スタートアップ支援資金」
女性、または35歳未満・55歳以上に該当する場合は、同じく自己資金要件のない「女性、若者/シニア起業家支援資金」の対象にもなります。融資限度額は直接貸付7億2千万円・代理貸付1億2千万円とさらに大きく、特別利率が適用されるため、対象年齢・性別に当てはまる方は開業前に窓口で両制度の利率を比較しておく価値があります。
つまり「制度上は自己資金ゼロでも申し込める」は本当です。ここまでは多くの解説記事にも書いてあります。問題はここからです。
それでも審査では見られる——元審査担当が明かす理由
公庫は公式の創業支援Q&Aでこう説明しています。
自己資金は重要な要素のひとつですが、それ以上に創業計画全体がしっかりしているかが重要になります。
——日本政策金融公庫「創業支援Q&A」
「要件がない」と「審査で見ない」はまったく別の話です。審査側から見ると、自己資金は次の3つの証明として稟議書の評価に組み込まれます。
- 計画性の証明 — コツコツ貯めた記録は「この人は計画を立てて実行できる」という何よりの根拠になる
- 返済原資の裏付け — 自己資金が厚いほど借入が減り、毎月の返済負担率が下がる。数字として稟議が通しやすくなる
- 撤退耐性 — 売上が想定を下回った時に持ちこたえる体力。全額借金の計画は、つまずいた瞬間に資金が尽きる
なお同じQ&Aでは、実際の創業者の自己資金割合は平均で2割程度とも案内されています。前述の調査値22.9%とも一致する水準です。
監修者DKメモ|元銀行員・FP2級
私が稟議を書いていた頃、自己資金の欄は金額そのものより「どう作られたか」を見ていました。毎月3万円を3年間積み立てた108万円は、申込直前に振り込まれた300万円より審査上は強い。通帳は本人が思う以上に雄弁です。
目安は「総額の2〜3割」、最低ラインは1割
融資実務の肌感覚では、創業融資は自己資金の3〜4倍程度の借入に収まるケースが多数派でした(筆者の経験に基づく見解です)。貯金額から逆算すると、開業できる規模の現実ラインが見えてきます。
| 手元の自己資金 | 借入の目安(3〜4倍) | 開業総額の現実ライン |
|---|---|---|
| 100万円 | 300万〜400万円 | 〜500万円 |
| 200万円 | 600万〜800万円 | 〜1,000万円 |
| 300万円 | 900万〜1,200万円 | 〜1,500万円 |
| 500万円 | 1,500万〜2,000万円 | 〜2,500万円 |
※斯業経験・計画の質・物件条件で上下する目安です。審査の流れと創業計画書の書き方は創業融資の記事で詳しく解説しています。
自己資金として「認められるお金・認められないお金」
自己資金は「手元にあるお金」全部ではありません。審査での扱いを一覧にします。
| 扱い | お金の種類 | 理由 |
|---|---|---|
| ○ 認められる | コツコツ貯めた預貯金 | 通帳で貯めた経緯を説明できる |
| ○ 認められる | 退職金・保険の解約返戻金 | 出所が書類で明確 |
| ○ 認められる | 有価証券など換金できる資産 | 時価で評価される |
| △ 条件付き | 親族からの援助 | 贈与契約書があれば自己資金扱いに |
| △ 条件付き | 開業のために既に支払った費用(みなし自己資金) | 領収書・契約書で証明できれば |
| × 認められない | タンス預金 | 出所・経緯を証明できない |
| × 認められない | 借りてきたお金(見せ金) | 返す前提のお金は自己資金ではない |
法人の「資本金」と個人事業主の「自己資金」は別物
- 法人を設立する場合、登記簿に載る資本金は会社法上1円からでも設立できます。しかし資本金1円で融資審査が通るわけではありません。審査で見られる自己資金は、資本金の額そのものではなく「創業者個人が実際に用意し、開業資金に充てられる原資」です
- 実務では、法人の資本金の払込みに充てた個人の預金も自己資金として評価されます。資本金を厚くする=見せかけの体裁ではなく、通帳に積み上げた経緯を伴っていることが前提です
- 個人事業主には資本金という概念自体がなく、開業届の「資金調達」欄や創業計画書に、自己資金の内訳をそのまま記載します
親からの援助は「贈与契約書」で自己資金にできる
- ポイントは「もらったお金」と「借りたお金」の線引きです。贈与契約書を交わし、振込で記録を残すのが基本
- 口約束の「あとで返す」は審査上は借入扱いになります
- 年間110万円を超える贈与は贈与税の検討も必要です。開業とお金の税の考え方は補助金と税金の記事でも扱っています
見せ金はなぜ見抜かれるのか——通帳のここを見ている
「親から一時的に借りて残高を作れば……」と考える人は珍しくありません。審査側が実際に何をしているかを知れば、割に合わないことが分かります。
- 面談では通帳の原本(またはWeb通帳の履歴画面)を確認し、直近6カ月〜1年の入出金をさかのぼります
- 申込直前の大口入金は例外なく質問されます。出所を一言で説明できないお金は、その場で自己資金から外れます
- 見ているのは残高だけではありません。家賃・公共料金・カードの引き落とし履歴、つまり支払いの生活ぶりも確認します。延滞の形跡は「融資の返済ぶりの予告編」と受け取られます
- 残高証明書だけを厚くしても、入金の経緯と辻褄が合わなければ逆効果です。金額の問題ではなく、申告の誠実さへの疑いとして扱われます
監修者DKメモ|元銀行員・FP2級
審査室での実例をひとつ(詳細は変えています)。申込の2週間前に200万円が一括で入金された通帳がありました。出所を尋ねると説明が二転三転。結果は減額ではなく、事実上の取り下げです。見せ金は「見つかったら減点」ではなく「見つかった時点で信頼ゼロ」——これが内側の感覚です。
面談前に揃える「自己資金の証明書類」チェックリスト
種類ごとに何を用意すればいいか分からず、面談直前になって慌てる人が多いところです。あらかじめ揃えておくと、面談がその場で止まらずに済みます。
| お金の種類 | 用意する書類 |
|---|---|
| コツコツ貯めた預貯金 | 通帳原本(またはWeb通帳の直近6カ月〜1年の履歴)。記帳漏れは事前に埋めておく |
| 退職金 | 退職金の支払通知書・源泉徴収票と、入金が確認できる通帳 |
| 保険の解約返戻金 | 解約返戻金計算書・保険会社からの振込通知 |
| 有価証券等の資産 | 証券会社の残高報告書(直近のもの)。時価評価される点に注意 |
| 親族からの援助 | 贈与契約書+振込記録が残る通帳。手渡しは証明できないため避ける |
| みなし自己資金(先行支払い分) | 領収書・契約書・支払い元口座の通帳の3点セット |
共通して重要なのは「金額の証明」ではなく「経緯の証明」です。書類が1点でも欠けると、面談でその場での説明を求められ、印象を悪くします。申込書提出の前に、この一覧を上から順にチェックしてから窓口に向かうのが安全です。
自己資金なしでも開業できる?【現実的な3ルート】
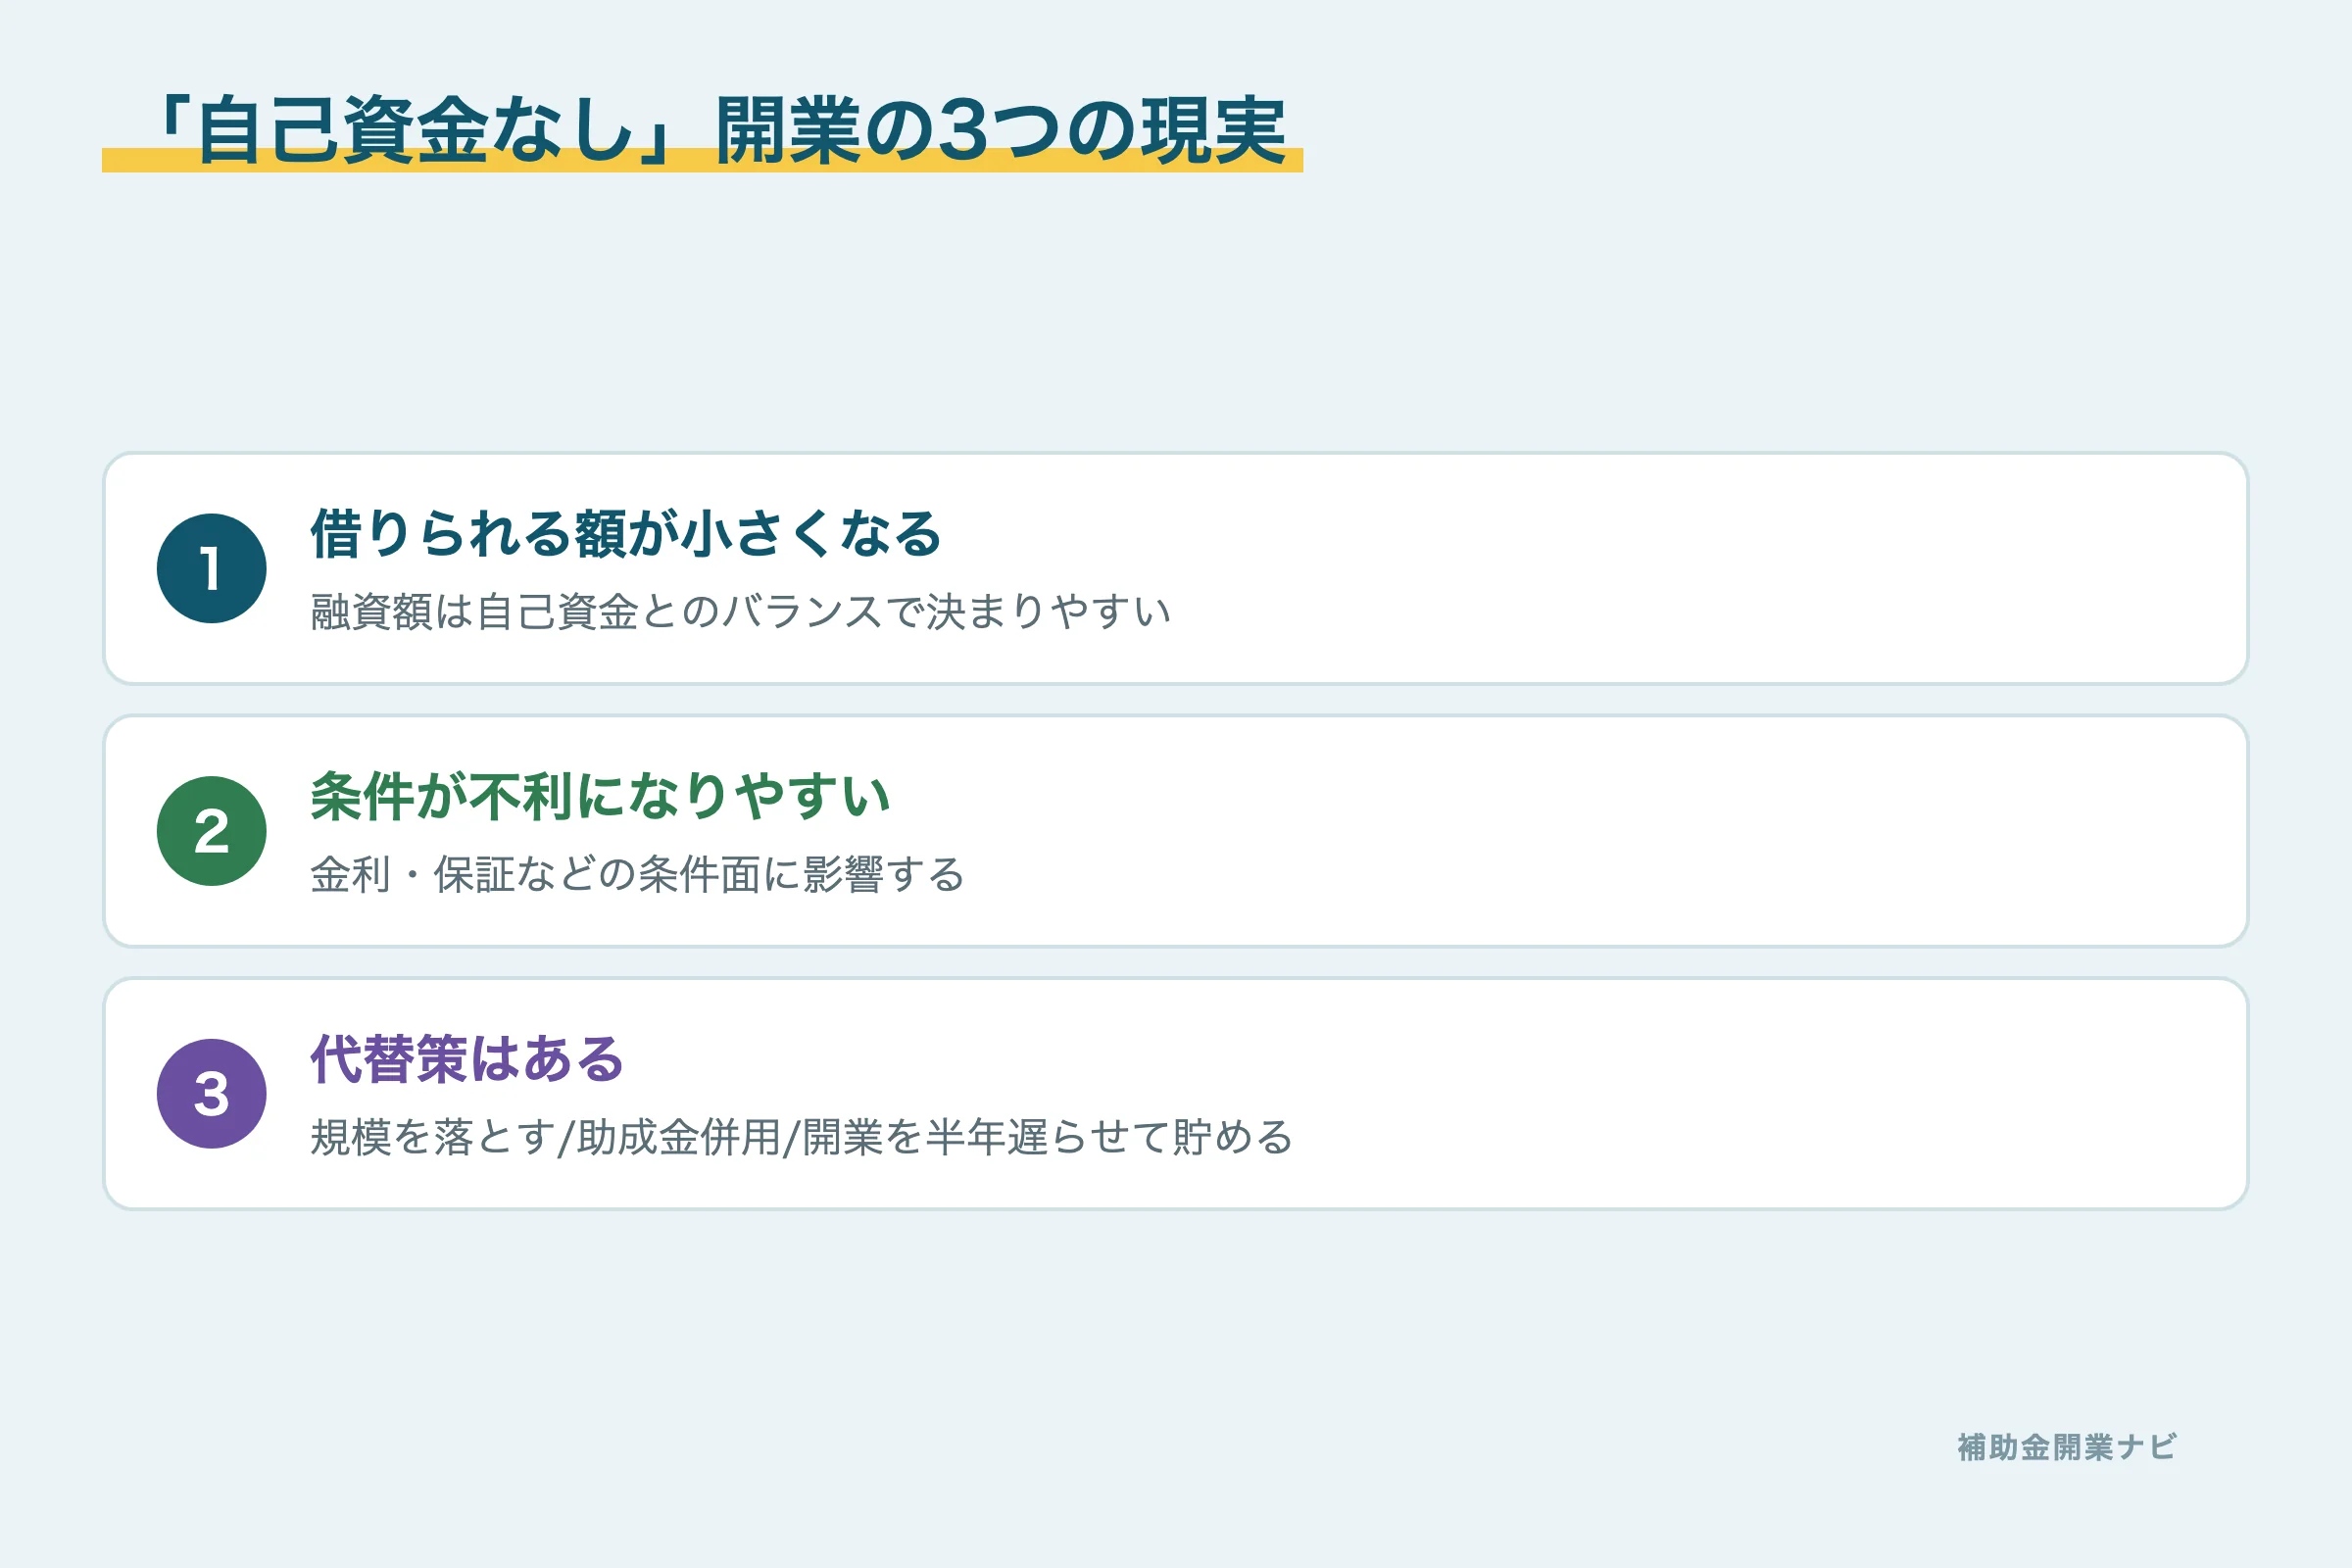
制度上は申込可能。ただし「通る人」には共通点がある
要件撤廃により、自己資金ゼロでも申し込み自体はできます。実際に通りやすいのは次のようなケースです。
- 斯業経験が長い(調査でも開業者の81.1%に斯業経験があり、平均15.3年)
- 売上見込みに受注・顧客の裏付けがある(取引予定先、前職からの顧客など)
- 自宅開業などで固定費が軽く、少額の借入で計画が成立する
一方でリスクも正直に書きます。希望額から減額されやすい、借入が大きく毎月返済が重い、運転資金が枯渇しやすい——ゼロからの全額借入は、開業後の資金繰りを最初から圧迫します。
ルート① 必要額そのものを下げる(スモールスタート)
- 500万円未満の開業が41.8%という統計の通り、少額開業はもはや主流の選択肢です
- 自宅開業・居抜き物件・設備リースの活用で、初期費用は大きく圧縮できます
- 人件費という最大の固定費がかからない無人店舗という業態も、必要資金と毎月の固定費を同時に軽くする手段です
ルート② 制度融資・補助金を組み合わせる
- 公庫と並ぶ選択肢として、自治体の創業助成金・制度融資(信用保証協会付き)があります。自治体の創業支援事業を受けると条件が良くなる場合もあります
- 開業で使える補助金は強力ですが後払いです。自己資金の代わりにはならず、入金までのつなぎ資金の設計とセットで考えてください
- 募集中の制度は補助金データベースで確認できます
ルート③ 開業を6カ月遅らせて貯める判断基準
- 「今後6カ月、生活費を除いて毎月いくら積み立てられるか」をまず試算します。月5万円なら30万円。貯まる金額そのもの以上に、積立の記録が審査の武器になります
- 既に受注があり、開業を遅らせる機会損失が大きいなら、規模を落として早く始める判断もあり得ます
- 迷ったら「6カ月後の自分の通帳を審査担当者に見せたいか」で考えてみてください
監修者DKメモ|元銀行員・FP2級
「毎月定額を貯めた通帳は、最強の事業計画書」——審査側にいた人間の本音です。事業計画書は上手に書けて当たり前の書類。貯め続けた記録だけは、後から作ることができません。
毎月いくら積み立てれば届く?積立額別シミュレーション
「6カ月遅らせる」と決めても、月にいくら積み立てればいいかが分からなければ動けません。毎月の積立額別に、貯まる金額の目安を一覧にしました(単純計算・利息等は考慮していません)。
| 毎月の積立額 | 6カ月後 | 12カ月後 | 24カ月後 |
|---|---|---|---|
| 1万円 | 6万円 | 12万円 | 24万円 |
| 3万円 | 18万円 | 36万円 | 72万円 |
| 5万円 | 30万円 | 60万円 | 120万円 |
| 10万円 | 60万円 | 120万円 | 240万円 |
自己資金の平均279万円を目安にするなら、月10万円で約28カ月、月5万円で約56カ月かかる計算です。金額だけを見ると気が遠くなりますが、審査側が見ているのは到達額そのものより「同じ日に同じ額を積み続けた記録」です。無理な金額を設定して3カ月で挫折するより、続けられる金額で半年〜1年の記録を作るほうが、稟議の説得力は上がります(筆者の見解)。
審査を通す自己資金の準備——今日からやる4つのこと
- 開業用の口座を分け、毎月定額を積み立てる — 金額より継続。「毎月同じ日に同じ額」が通帳に並ぶことが信用になります
- 延滞をなくす — 家賃・カード・税金の引き落としを整えます。審査は通帳の生活ぶりまで見ています
- 資金計画書を作る — 設備資金+運転資金3〜6カ月分で総額を出し、自己資金2〜3割から開業規模を逆算します(創業融資の記事で計画書の書き方を解説)
- 無料の相談先を確保する — 公庫の創業相談窓口、商工会議所、認定支援機関。1人で組み立てず、申込前に計画を見てもらいましょう
よくある質問
Q. 自己資金0円でも公庫に申し込めますか?
制度上は申し込めます(自己資金要件は2024年4月に撤廃)。ただし審査では自己資金が引き続き重要な評価要素で、斯業経験や受注の裏付けで補う必要があります。詳細は創業融資の記事へ。
Q. 配偶者の預金は自己資金になりますか?
生計を同一にする配偶者の預金は、本人の同意があれば自己資金として扱われるのが一般的です。面談で経緯を説明できるようにしておきましょう。
Q. タンス預金はなぜ認められないのですか?
金額の問題ではなく、貯めた経緯を通帳で証明できないためです。早めに口座へ入金し、出所を説明できる状態にしておくことが大切です。
Q. 平均の279万円より少ないと審査に落ちますか?
落ちるとは限りません。開業費用の中央値600万円なら2割は120万円です。金額そのものより「総額との割合」と「貯めてきた経緯」が重視されます(筆者の見解)。
まとめ|金額よりも「貯めた記録」が武器になる
- 自己資金の平均は279万円=調達額の22.9%。開業費用は平均975万円・中央値600万円(2025年度公庫調査)
- 公庫の自己資金要件は撤廃済み。ただし審査では今も、通帳の中身と作られ方まで見られている
- 目安は総額の2〜3割。足りなければ「規模を下げる」「補助金を組み合わせる」「貯めてから始める」の3ルートで組み立てる
次のステップは創業融資の完全ガイドと開業で使える補助金一覧へ。あなたの通帳づくりは、今日から始められます。
PR 開業届をこれから出すなら
補助金の多くは開業届(または登記)が申請の前提です。フォーム入力だけで開業届・青色申告承認申請書を無料作成できるサービスを使えば、開業手続きは最短で済みます。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。