 補助金開業ナビ
本記事はアフィリエイト広告を含みます
補助金の入金額は、そのまま手取りではありません。筆者は事業再構築補助金の採択・交付を受けた当事者ですが、交付決定の後に待っていたのは「補助金は課税収入」「消費税分は報告して返還」という、申請時には誰も教えてくれなかった手続きでした。
この記事は、採択後にあなたが順番に直面する3つの税務——個人/法人での所得の扱い・圧縮記帳・消費税の返還——を、国税庁の一次情報リンクつきで1本にまとめたものです。
この記事で得られること
– 補助金の課税/不課税の全体像(所得税・法人税はかかる、消費税はかからない)
– 個人事業主の所得区分と、個人でも使える所得税法42条「総収入金額不算入」(圧縮記帳と同じ効果)
– 圧縮記帳の要件・仕訳例(直接減額/積立金)と、「やらない」判断もあり得る判断軸
– 「消費税分を返して」と言われる仕入控除税額の報告の正体結論を先に
1. 補助金は原則、所得税・法人税の課税対象(ただし赤字なら税額は出ません)
2. 消費税は不課税——でも課税事業者は消費税分の返還報告が別に必要な制度が多い
3. 設備購入の補助金は、法人は圧縮記帳、個人は総収入金額不算入(所法42条)で初年度の課税を繰り延べできる場合がある
本記事は一般的な制度解説です。税額や適用可否の個別判断には踏み込みません。
補助金に税金はかかる?——「所得課税はある、消費税はない」の2軸で整理
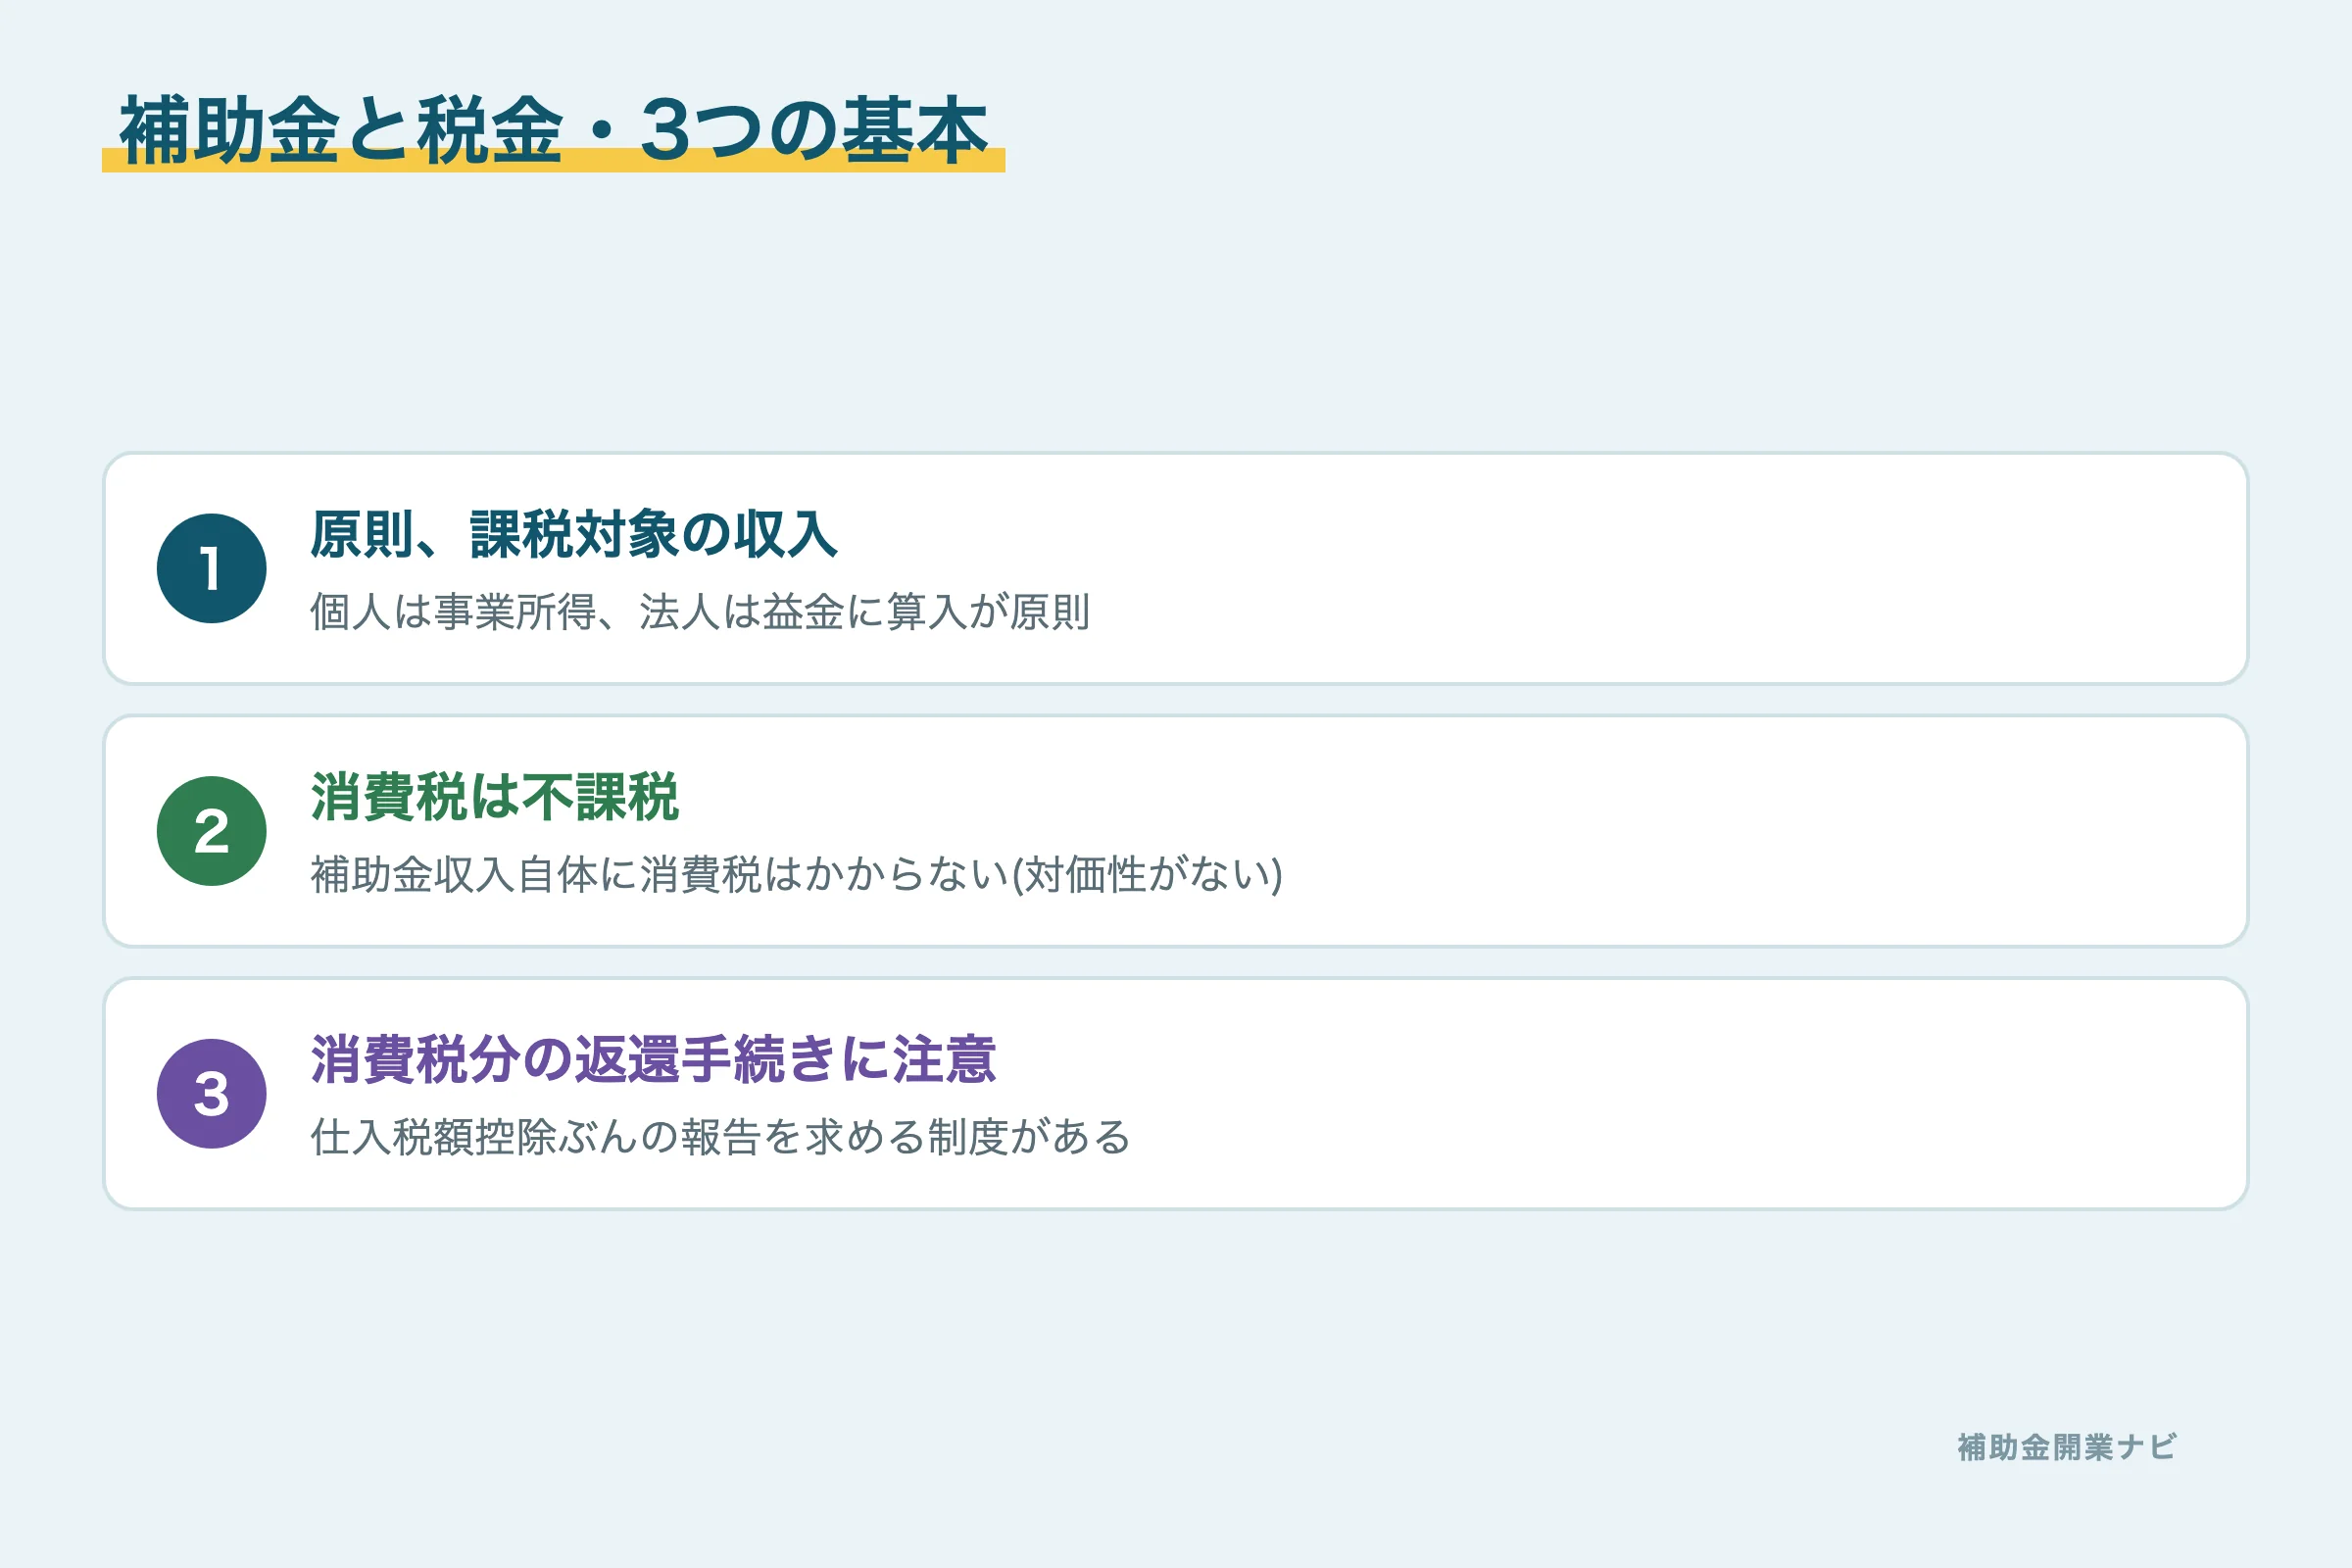
補助金の税金が分かりにくい最大の理由は、税目によって答えが逆になることです。
| 税目 | 扱い | 理由 |
|---|---|---|
| 所得税(個人) | 課税対象。原則、事業所得等の収入金額に算入 | 事業に関連して受け取るお金だから |
| 法人税(法人) | 課税対象。益金に算入(法人税法22条2項) | 資本等取引以外の収益はすべて益金だから |
| 消費税 | 不課税。補助金収入に消費税はかからない | 対価を得て行う取引ではないから |
消費税が不課税である根拠は、国税庁タックスアンサーNo.6157「課税の対象とならないもの(不課税)の具体例」に明記されています。
ここで安心材料をひとつ。「課税対象=補助金から一定額を取られる」ではありません。税金は他の収入・経費と通算した利益(所得)に対してかかります。開業初年度で経費がかさみ赤字なら、補助金を受け取っていても税額は出ません。
監修者DKメモ|元銀行員・FP2級
銀行員時代、決算書で「雑収入」に補助金が入って利益が急に膨らみ、翌期の納税資金で苦しむ会社を見てきました。補助金は「もらって終わり」ではなく「税引き後でいくら残るか」まで計算して初めて資金計画になります。採択されたら、[つなぎ資金の設計](/tsunagi-shikin/)とあわせて納税資金も横に置いておいてください。
個人事業主が補助金をもらった場合の税金【所得区分】
個人の場合、まず「どの所得になるか」で扱いが変わります。
| 所得区分 | 該当する補助金の例 | ポイント |
|---|---|---|
| 事業所得 | 事業のために受け取る補助金(持続化補助金等)、事業用の機械購入への補助金 | 事業の収入金額に算入。経費と通算できる |
| 一時所得 | 事業と関係のない一時的な給付(マイナポイント等) | 特別控除50万円があり、50万円までなら課税されない |
| 雑所得 | 上記いずれにも当たらない給付 | 他の雑所得と合算 |
一時所得の扱いと50万円の特別控除は、国税庁タックスアンサーNo.1490「一時所得Q&A」が根拠です。開業者が受け取る補助金は、ほとんどが事業所得側と考えてよいでしょう。
個人事業主も「いつの年の収入か」に注意
後述する法人と同様、個人事業主も収入計上のタイミングがずれることがあります。原則は、交付決定(補助金を受け取れることが確定した)日の属する年の収入として計上します。たとえば12月に交付決定を受け、実際の入金が翌年1月になった場合でも、収入計上は交付決定を受けた年になるのが基本的な考え方です。個人の決算日は12月31日で固定のため、年末をまたぐ申請では交付決定の通知日を必ず記録しておいてください。
非課税になる給付もある(3つの類型)
例外的に非課税となる給付もあります。根拠は大きく3類型です。
- 個別の法律で非課税と定められているもの(雇用保険の失業等給付など)
- 新型コロナ税特法で非課税とされた給付(特別定額給付金など)
- 所得税法9条の非課税所得に当たるもの(一定の学資金など)
自分が受け取った給付がどれに当たるかは、給付元の案内に課税上の扱いが書かれていることが多いので、そこから確認するのが確実です。
【ここが盲点】個人でも「圧縮記帳と同じ効果」が使える——所得税法42条
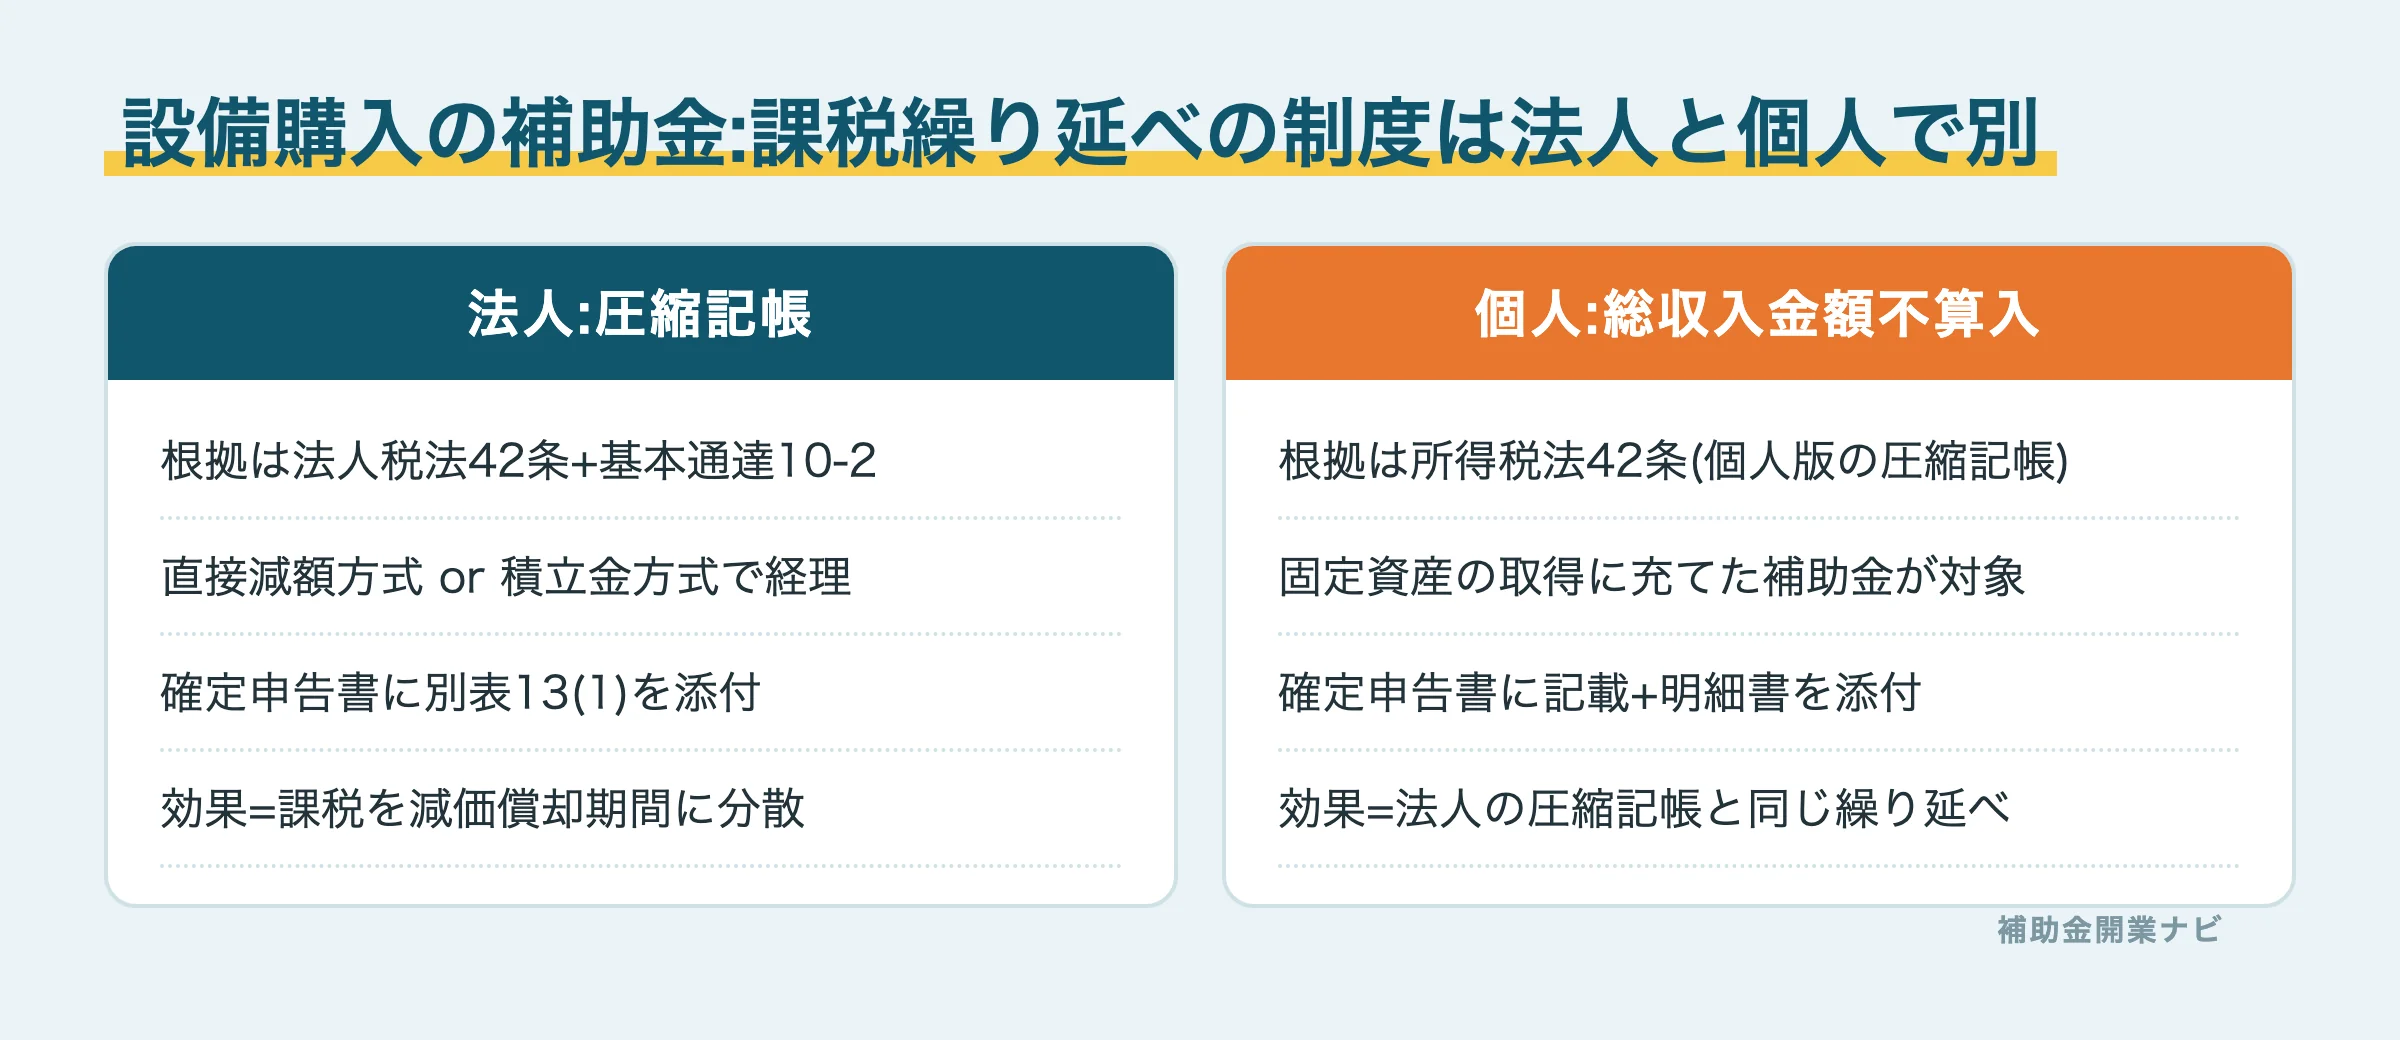
「圧縮記帳は法人の制度。個人事業主はできない」と説明する解説記事がありますが、固定資産の取得に充てた国庫補助金等については、個人にも同等の制度があります。所得税法42条「国庫補助金等の総収入金額不算入」です。
- 国や地方公共団体の補助金等で交付目的に適合した固定資産を取得し、
- 確定申告書にその旨を記載し、明細書を添付すると、
- その補助金相当額を総収入金額に算入しない(=受け取った年に課税されない)ことができます
名古屋国税局の文書回答事例(別紙)でも、事業遂行上必要な機械装置の購入に対する補助金は事業所得としつつ、要件を満たせば所得税法42条により総収入金額に算入されない旨が示されています。
仕組みは法人の圧縮記帳と同じで、不算入にした分だけ資産の取得価額が下がったものとして扱われ、以後の減価償却費が減ります。つまり免除ではなく課税の繰り延べです。適用の可否と明細書の書き方は、申告前に税理士か税務署に確認してください。
法人が補助金をもらった場合の税金
法人は迷う余地が少なく、補助金は法人税法22条2項により益金に算入されます。実務で問題になるのはむしろ計上タイミングです。
- 原則は、支給決定(交付額の確定)があった日の属する事業年度に収益計上します
- 「交付決定は当期、入金は翌期」の場合は、未収入金を立てて当期の収益にするのが基本です
- 決算期をまたぐ案件は処理を誤りやすいポイントなので、実績報告のスケジュールと決算日を早めに突き合わせてください
補助金は申請から入金まで長く、採択されても支払いは先・入金は後です。会計処理の前に、そもそもの立て替え資金を自己資金とつなぎ融資でどう組むかが先決です。
圧縮記帳で初年度の課税を繰り延べる【要件・仕訳・限度額】
仕組み——「免税」ではなく「課税の繰り延べ」
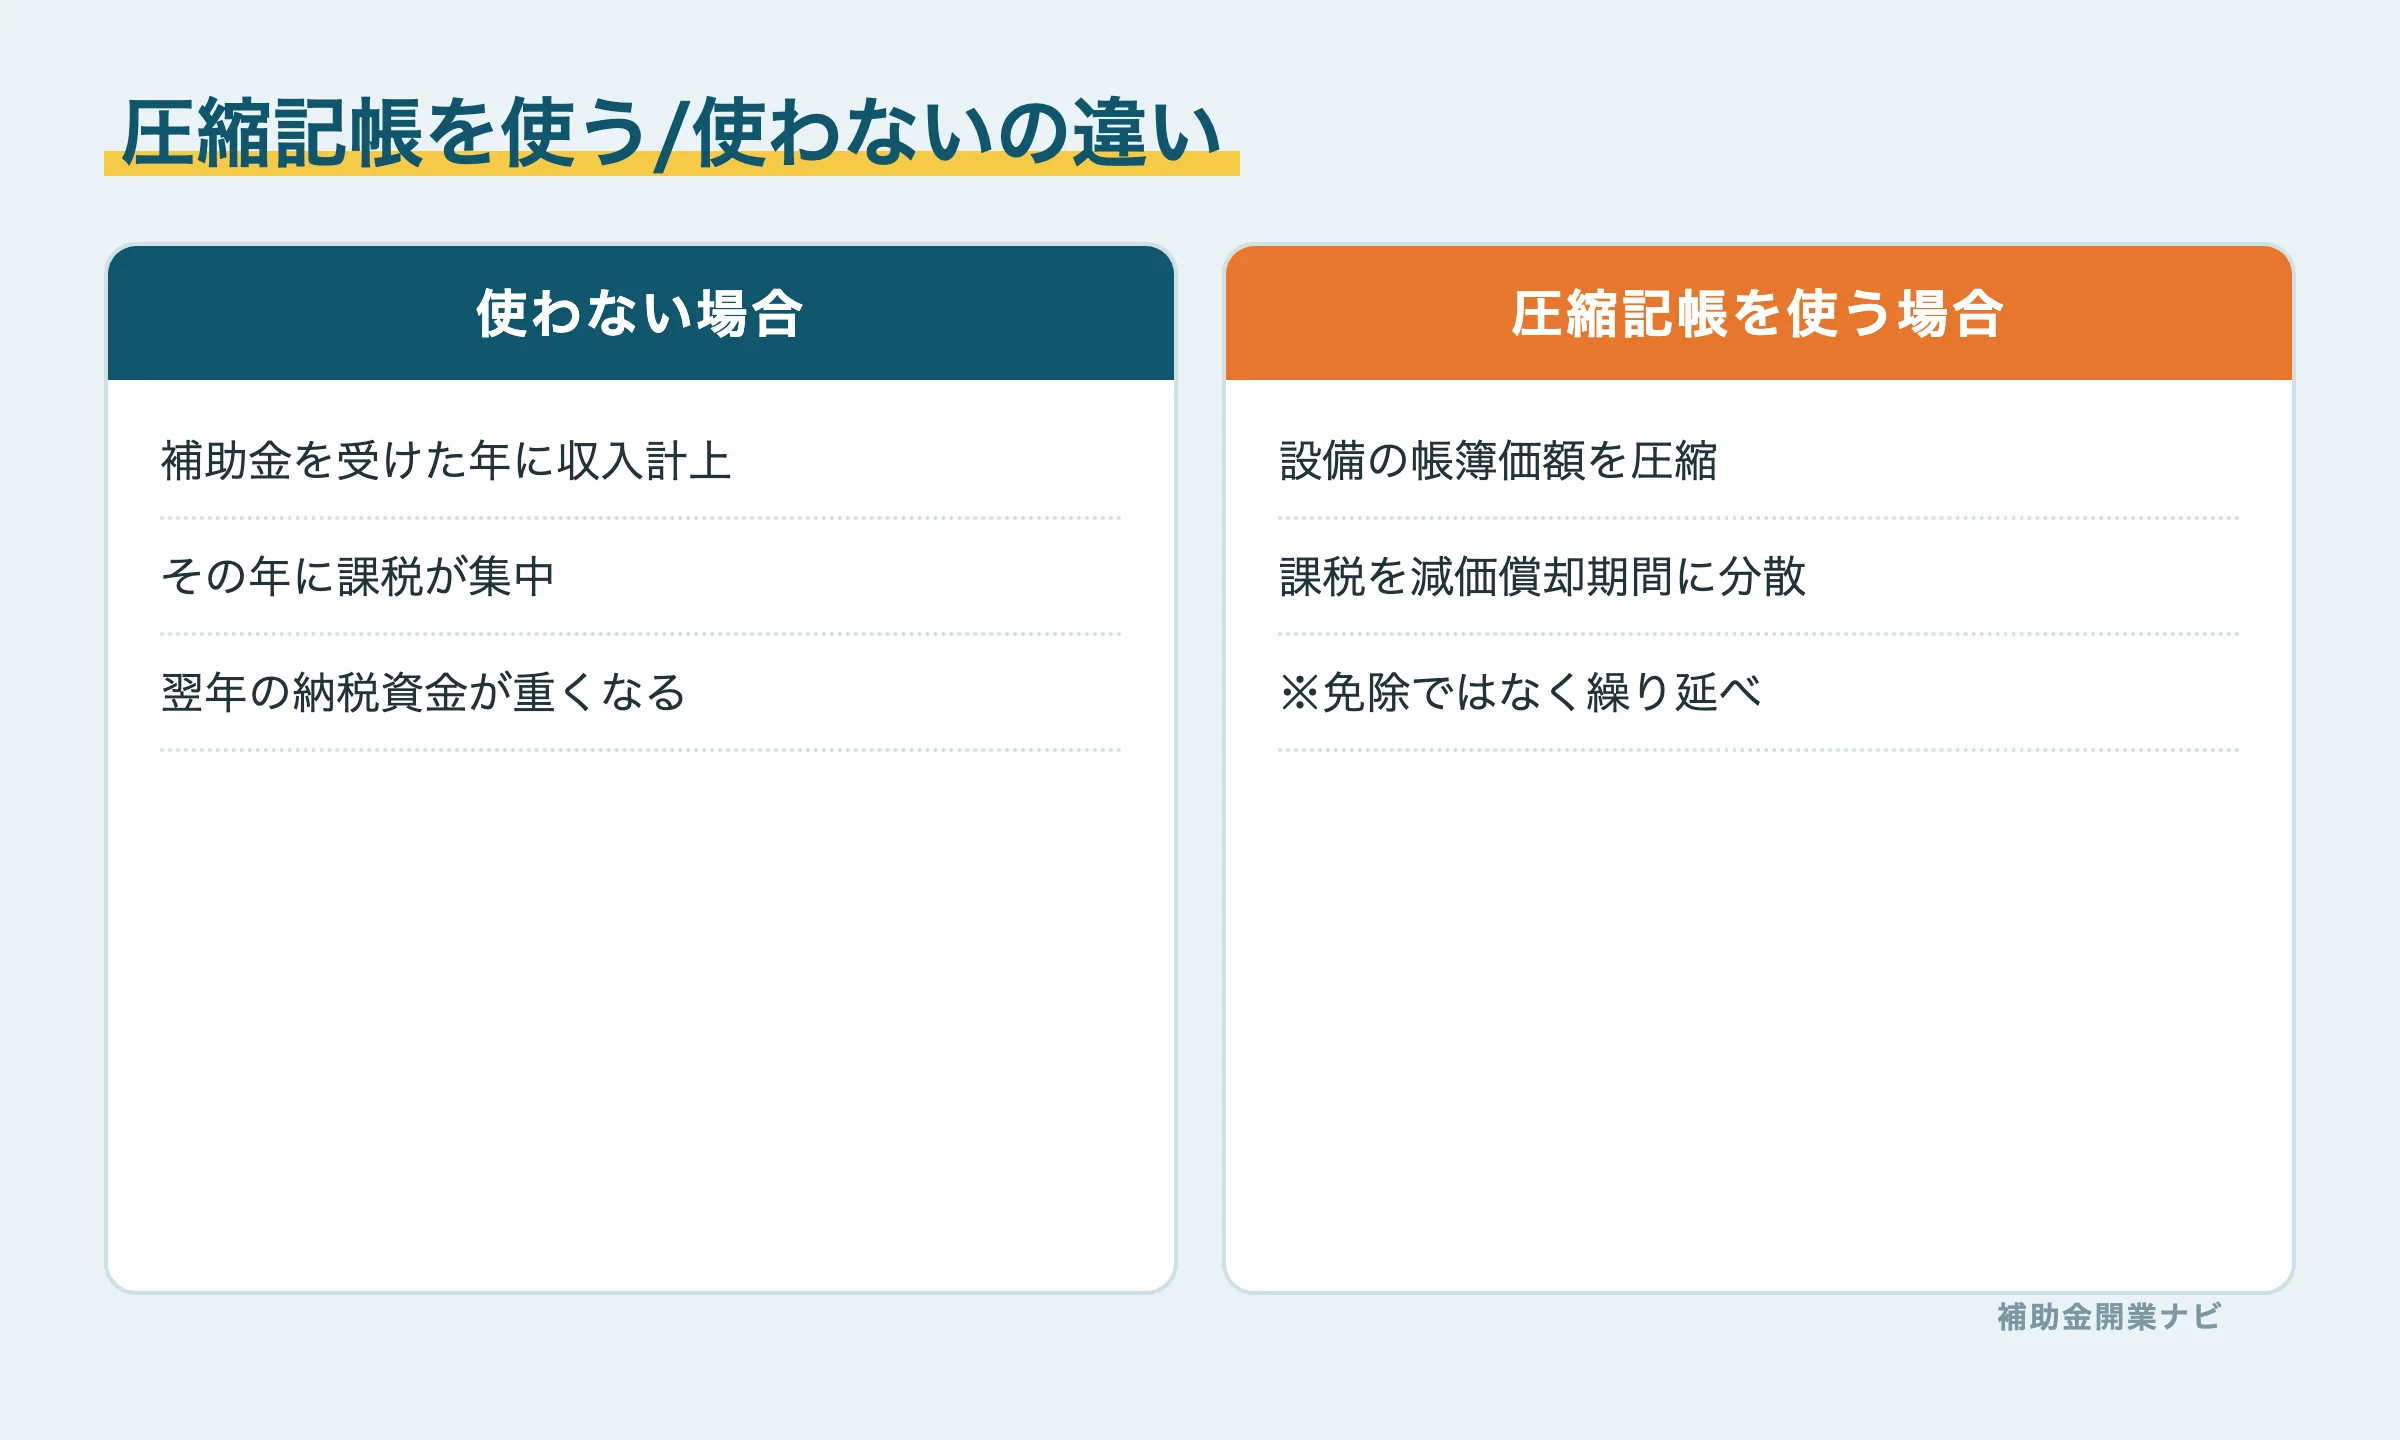
設備購入の補助金をそのまま益金計上すると、受け取った年に課税が集中します。圧縮記帳は、補助金相当額だけ設備の帳簿価額を圧縮(減額)して計上する方法です。
- 初年度: 圧縮損が益金と相殺され、課税所得が増えない
- 翌年度以降: 帳簿価額が小さくなった分、減価償却費が減る=その分ずつ課税される
つまりトータルの税額は変わらず、課税のタイミングを将来に分散する制度です。ここを「節税で得をする」と誤解すると、後の判断(次章)を間違えます。
適用要件は4つ
国庫補助金等の圧縮記帳(法人税法42条)の主な要件は次のとおりです。
- 返還不要が確定している国庫補助金等であること(一般的な返還条件が付いていても、直ちに妨げにはなりません。法人税基本通達10-2参照)
- 補助金の交付目的に適合した固定資産の取得・改良に充てること
- 損金経理(直接減額)または積立金経理をすること
- 確定申告書に明細(別表13(1))を添付すること
国・地方公共団体から別法人を経由して間接交付された補助金でも、実質的に国等の補助金と認められれば適用できるとされています(国税庁質疑応答事例)。中小企業庁系の補助金の多くが対象になり得るのはこのためです。
仕訳例——補助金100万円で機械250万円を買った場合
圧縮限度額は、返還不要が確定した補助金のうち固定資産の取得に充てた額(この例では100万円)です。経理方法は2つあります(国税庁「圧縮記帳に関する会計処理及び表示について」)。
直接減額方式(シンプル。中小企業の実務で多い)
| タイミング | 借方 | 貸方 |
|---|---|---|
| 補助金入金 | 普通預金 100万円 | 国庫補助金受贈益 100万円 |
| 機械購入 | 機械装置 250万円 | 普通預金 250万円 |
| 圧縮記帳 | 固定資産圧縮損 100万円 | 機械装置 100万円 |
以後は帳簿価額150万円をもとに減価償却します。
積立金方式(帳簿価額を維持したい場合)
決算で剰余金処分により「圧縮積立金」100万円を積み立て、申告書の別表で同額を減算します。以後、減価償却に応じて積立金を取り崩し、益金に戻していきます。損益計算書に圧縮損が出ないため業績がゆがまない反面、別表調整の管理が毎期続くのが実務負担です。
【2026年度税制改正】少額減価償却資産の特例が40万円未満に拡大
圧縮記帳で帳簿価額を圧縮した結果、取得価額が一定額未満になれば、青色申告の中小企業者等は取得年度に全額を経費にできる特例があります。この上限額が、2026年4月1日以後に取得する資産から30万円未満→40万円未満に引き上げられました(年間合計300万円が上限)。補助金で圧縮した後の帳簿価額が40万円未満に収まる小型設備なら、圧縮記帳と組み合わせて即時償却できる場面が増えます。適用には青色申告と申告書への明細添付が必要なため、こちらも税理士に確認してください。
経費補填型の補助金は対象外
圧縮記帳の対象は固定資産の取得に充てた補助金だけです。人件費・広告費・委託費などの経費を補填するタイプ(持続化補助金の販路開拓費など)は対象外で、受け取った期の収益として課税されます。1つの補助金の中に「設備分」と「経費分」が混在する場合は、設備分だけが対象です。
入金と購入の年度がずれたら「特別勘定」
「補助金は当期に入金、設備の取得は翌期」というずれは実務で頻発します。この場合、特別勘定として経理することで課税を翌期に繰り延べ、取得時に改めて圧縮記帳する道が用意されています(法人税法43条)。期ずれが見えた時点で税理士に相談するのが安全です。
よくある誤解: タックスアンサーNo.5605は補助金の圧縮記帳の根拠ではない
補助金の圧縮記帳の出典としてタックスアンサーNo.5605を挙げる解説を見かけますが、No.5605は「交換により取得した資産の圧縮記帳」(法人税法50条)の解説で、補助金とは別の制度です。国庫補助金等の圧縮記帳の根拠は法人税法42条と法人税基本通達10-2です。条文レベルの確認はe-Gov法令検索でできます。
【体験談】私が「圧縮記帳をやるか」を検討したときの判断軸
筆者は簿記2級で、上の仕訳は自分で書けます。それでも採択時、圧縮記帳を採用するかどうかは迷いました。「処理できるか」と「やるべきか」は別問題だからです。実際の検討で使った判断軸を共有します。
- その年、そもそも黒字か? 開業初年度で赤字見込みなら、圧縮記帳をしなくても税額は出ません。無理に繰り延べると、翌期以降の償却費が減って黒字化後の税負担がむしろ増える方向に働きます
- 税額控除・特別償却と比べたか? 中小企業投資促進税制などの税額控除は「税金そのものが減る」制度で、繰り延べにすぎない圧縮記帳より有利な場合があります。併用関係は制度ごとに異なるため、ここは税理士の領域です
- 毎期の管理コストに耐えられるか? 特に積立金方式は別表調整が毎期続きます。経理体制が小さいうちは、直接減額方式か「あえてやらない」も含めて比較すべきです
私の場合、税理士へのスポット相談は採択決定の直後に入れました。申告直前ではなく、設備の発注・支払いスケジュールが動き出す前に相談したことで、計上時期と期ずれの論点を先に潰せたのが結果的に一番効いています。採択から入金までの実際の流れは採択体験記に書いたとおりです。
監修者DKメモ|元銀行員・FP2級
「圧縮記帳=やるのが正解」ではありません。私が融資審査をしていた頃も、税制優遇を機械的に適用して翌期以降の損益を悪化させている決算書がありました。繰り延べはキャッシュの時間配分の問題です。判断材料(黒字か・控除と比べたか・管理できるか)を持って税理士に相談すれば、相談時間も費用も短くて済みます。
「消費税分を返してください」と言われる理由【仕入控除税額の報告】
採択者が最後に驚くのがこれです。実績報告が終わった頃、事務局から「消費税等の仕入控除税額の報告」の案内が届きます。
補助金は不課税なのに、なぜ消費税の話が出るのか
理由は「二重取り」の防止です。
- 補助金の多くは、消費税込みの経費を基準に交付されます
- 一方で課税事業者は、その経費の消費税分を申告時に仕入税額控除として取り戻せます
- すると消費税分だけ、補助金と控除で二重に受け取った状態になります
この重複分を事務局に報告し、該当があれば返還する——それが仕入控除税額の報告です(参考: 埼玉県「補助金に係る消費税仕入控除税額について」)。
根拠は税法ではなく「交付要綱」
ここが多くの解説の混乱ポイントですが、この返還は税務署に対する税金の手続きではありません。各補助金の交付規程・交付要綱に基づく、補助金事務局への報告手続きです。だから確定申告とは別に、事務局所定の様式・期限で行います。要否や書式は補助金ごとに違うため、従うべきはその補助金の事務局の手引きです。
返還額の考え方(課税方式で変わる)
| あなたの消費税の立場 | 返還の考え方(一般的な整理) |
|---|---|
| 原則課税 | 補助対象経費に係る消費税分が返還対象になり得る |
| 簡易課税・2割特例 | 実額での仕入税額控除をしていないため、返還額が生じない扱いが多い |
| 免税事業者 | 控除自体がないため返還なしの扱いが多い |
重要なのは、返還額が0円でも「0円である」という報告自体は求められる制度が多いことです。放置すると事務局から連絡が来ます。筆者も実績報告のあとにこの案内を受け取り、「入金して終わりではないのか」と手引きを読み直した経験があります。報告を含めた申請〜完了までの段取りは申請の落とし穴まとめにまとめています。
東京都創業助成金など自治体の助成金も同じ枠組みで考える
東京都創業助成金のような自治体の助成金も、所得税・法人税は課税対象、消費税は不課税という基本は国の補助金と変わりません。ただし仕入控除税額の報告・返還の要否や様式は、その助成金の交付要綱ごとに個別に定められています。国の補助金の報告書式をそのまま流用できるとは限らないため、自治体の助成金を受けた場合は、その事務局(東京都中小企業振興公社など)が発行する手引きで報告要否を必ず確認してください。複数の補助金・助成金を併用した年は、制度ごとに報告先と様式が分かれる点も見落としやすいポイントです。
補助金100万円の「本当の手取り」を試算してみる
これから申請するあなたに向けて、「実質いくら残るのか」の考え方を示します。前提を単純化した目安であり、実際の税率・返還額は事業ごとに異なります。
| ケース(補助金100万円) | 所得課税の影響 | 手取りイメージ |
|---|---|---|
| 受給年が赤字 | 税額は出ない(赤字と相殺) | 約100万円(消費税返還がある場合はその分減) |
| 黒字・適用税率が概ね20% | 約20万円の税負担増 | 約80万円 |
| 黒字・適用税率が概ね30% | 約30万円の税負担増 | 約70万円 |
| 黒字だが圧縮記帳/所法42条を適用 | 初年度の課税を繰り延べ | 初年度は約100万円(課税は翌年度以降に分散) |
「補助率2/3」の制度でも、税引き後の実効手取りはこのように目減りし得ます。逆に言えば、赤字が見込まれる開業初年度は補助金の税負担が軽くなりやすいということでもあります。設備投資系の新事業進出補助金やIT導入・デジタル化系の補助金を検討する段階から、税引き後ベースで資金計画を立ててください。制度の全体像は開業で使える補助金一覧で確認できます。
見落としがちな影響:個人事業主は住民税・国民健康保険料にも波及する
個人事業主の場合、補助金を収入計上した年の所得は、翌年度の住民税と国民健康保険料の算定基礎にもなります。国民健康保険料は「前年の所得」をもとに計算されるため、補助金で所得が膨らんだ翌年は、法人税・所得税とは別に保険料の負担が増える場合があります。会社員の給与から天引きされる社会保険と違い、個人事業主はここが見えにくく、入金時ではなく翌年の請求書が届いた時点で気づくケースが多いポイントです。圧縮記帳・所法42条による繰り延べは、この住民税・国保料の波及を抑える効果もあわせ持ちます。
法人の場合も同様の波及があります。補助金分を含めて所得が増えれば、法人税に加えて法人住民税・法人事業税の課税標準もその分大きくなります。圧縮記帳で初年度の課税所得を抑えられれば、これらの地方税の負担も初年度は同様に軽くなり、翌年度以降の減価償却費の減少に応じて分散される点は個人の場合と同じ考え方です。
監修者DKメモ|元銀行員・FP2級
記帳の実務面では、補助金収入を売上と混ぜないことが第一歩です。会計ソフト上で「雑収入(補助金)」等の科目を分けておくと、申告時も消費税の報告時も集計が一瞬で終わります。なお会計ソフトの導入自体がIT導入補助金の対象になり得るのは、少し面白い入れ子構造です。
よくある質問
Q. 補助金を申告しなかったらバレますか?
交付情報は事務局・行政側に記録が残るお金です。申告漏れは加算税・延滞税のリスクを負うだけ損なので、収入計上を前提に計画してください。
Q. 助成金(雇用関係など)も同じ扱いですか?
所得税・法人税の課税対象で、消費税不課税という基本は補助金と同様です。ただし雇用関係の助成金は経費補填型なので圧縮記帳の対象にはなりません。
Q. 圧縮記帳は個人事業主でもできますか?
「圧縮記帳」という名前の制度は法人税のものですが、本文のとおり個人には所得税法42条の総収入金額不算入があり、固定資産取得に充てた補助金なら同等の繰り延べ効果を得られる場合があります。
Q. 持続化補助金のような少額でも確定申告に入れる必要がありますか?
金額の大小にかかわらず、事業に関する補助金は収入計上が原則です。持続化補助金は経費補填型が中心のため、圧縮記帳の対象外である点も注意してください。
Q. 税理士にはいつ相談すべきですか?
筆者の経験では採択決定の直後が最良のタイミングでした。計上時期・圧縮記帳の要否・消費税報告までを一度に設計でき、申告直前の駆け込みより相談費用対効果が高いと感じています(筆者の見解)。
まとめ|「税引き後でいくら残るか」まで見て初めて資金計画
- 補助金は所得税・法人税の課税対象。ただし赤字なら税額は出ない
- 設備購入分は、法人は圧縮記帳(法法42条)、個人は総収入金額不算入(所法42条)で繰り延べ可。ただし繰り延べであって免税ではなく、「やらない」判断もあり得る
- 消費税は不課税だが、仕入控除税額の報告(交付要綱ベースの事務局手続き)が別にある。返還0円でも報告が要る制度が多い
数値・要件はすべて国税庁等の一次情報にリンクを付けましたが、あなたの申告にどう当てはまるかは個別判断の領域です。採択が決まったら、早めに税理士へスポット相談することをおすすめします。
PR 帳簿・経理の自動化を試すなら
補助金の実績報告や事業化状況報告では、支出の記録がすべての土台になります。クラウド会計を最初に入れておくと、証憑管理と仕訳の手間を大きく減らせます。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。