 補助金開業ナビ
本記事はアフィリエイト広告を含みます
補助金は「精算払い(せいさんばらい)」——事業者が経費を全額立て替え、報告と検査を終えた後に振り込まれる後払いの仕組みです。採択から入金までは短くて数か月、長い制度では1年半以上。この記事は、その間の「資金の谷」をどう埋めるかだけを、貸す側(元銀行員)と借りる側(補助金採択者)の両方を経験した筆者が解説します。
この記事で得られること
– 採択から入金までの流れと「資金の谷」が月別のキャッシュフローで見える
– つなぎ融資の起点が採択通知ではなく交付決定通知である理由と、窓口で実際に起きること
– 信用金庫・自治体の制度融資・日本政策金融公庫の使い分けと、競合記事が伏せがちな金利の実数比較
– 融資に頼らず谷を浅くする概算払い制度の使い方結論を先に
1. つなぎ融資の起点は交付決定通知。採択通知だけでは融資は実行されないのが実務
2. 第一選択は信用金庫・メインバンク(専用商品あり)、次に自治体の制度融資、公庫は運転資金枠での相談
3. 概算払い(交付決定額の9割上限)を併用すれば、借りる額そのものを減らせる
補助金は後払い|入金までの流れと「資金の谷」
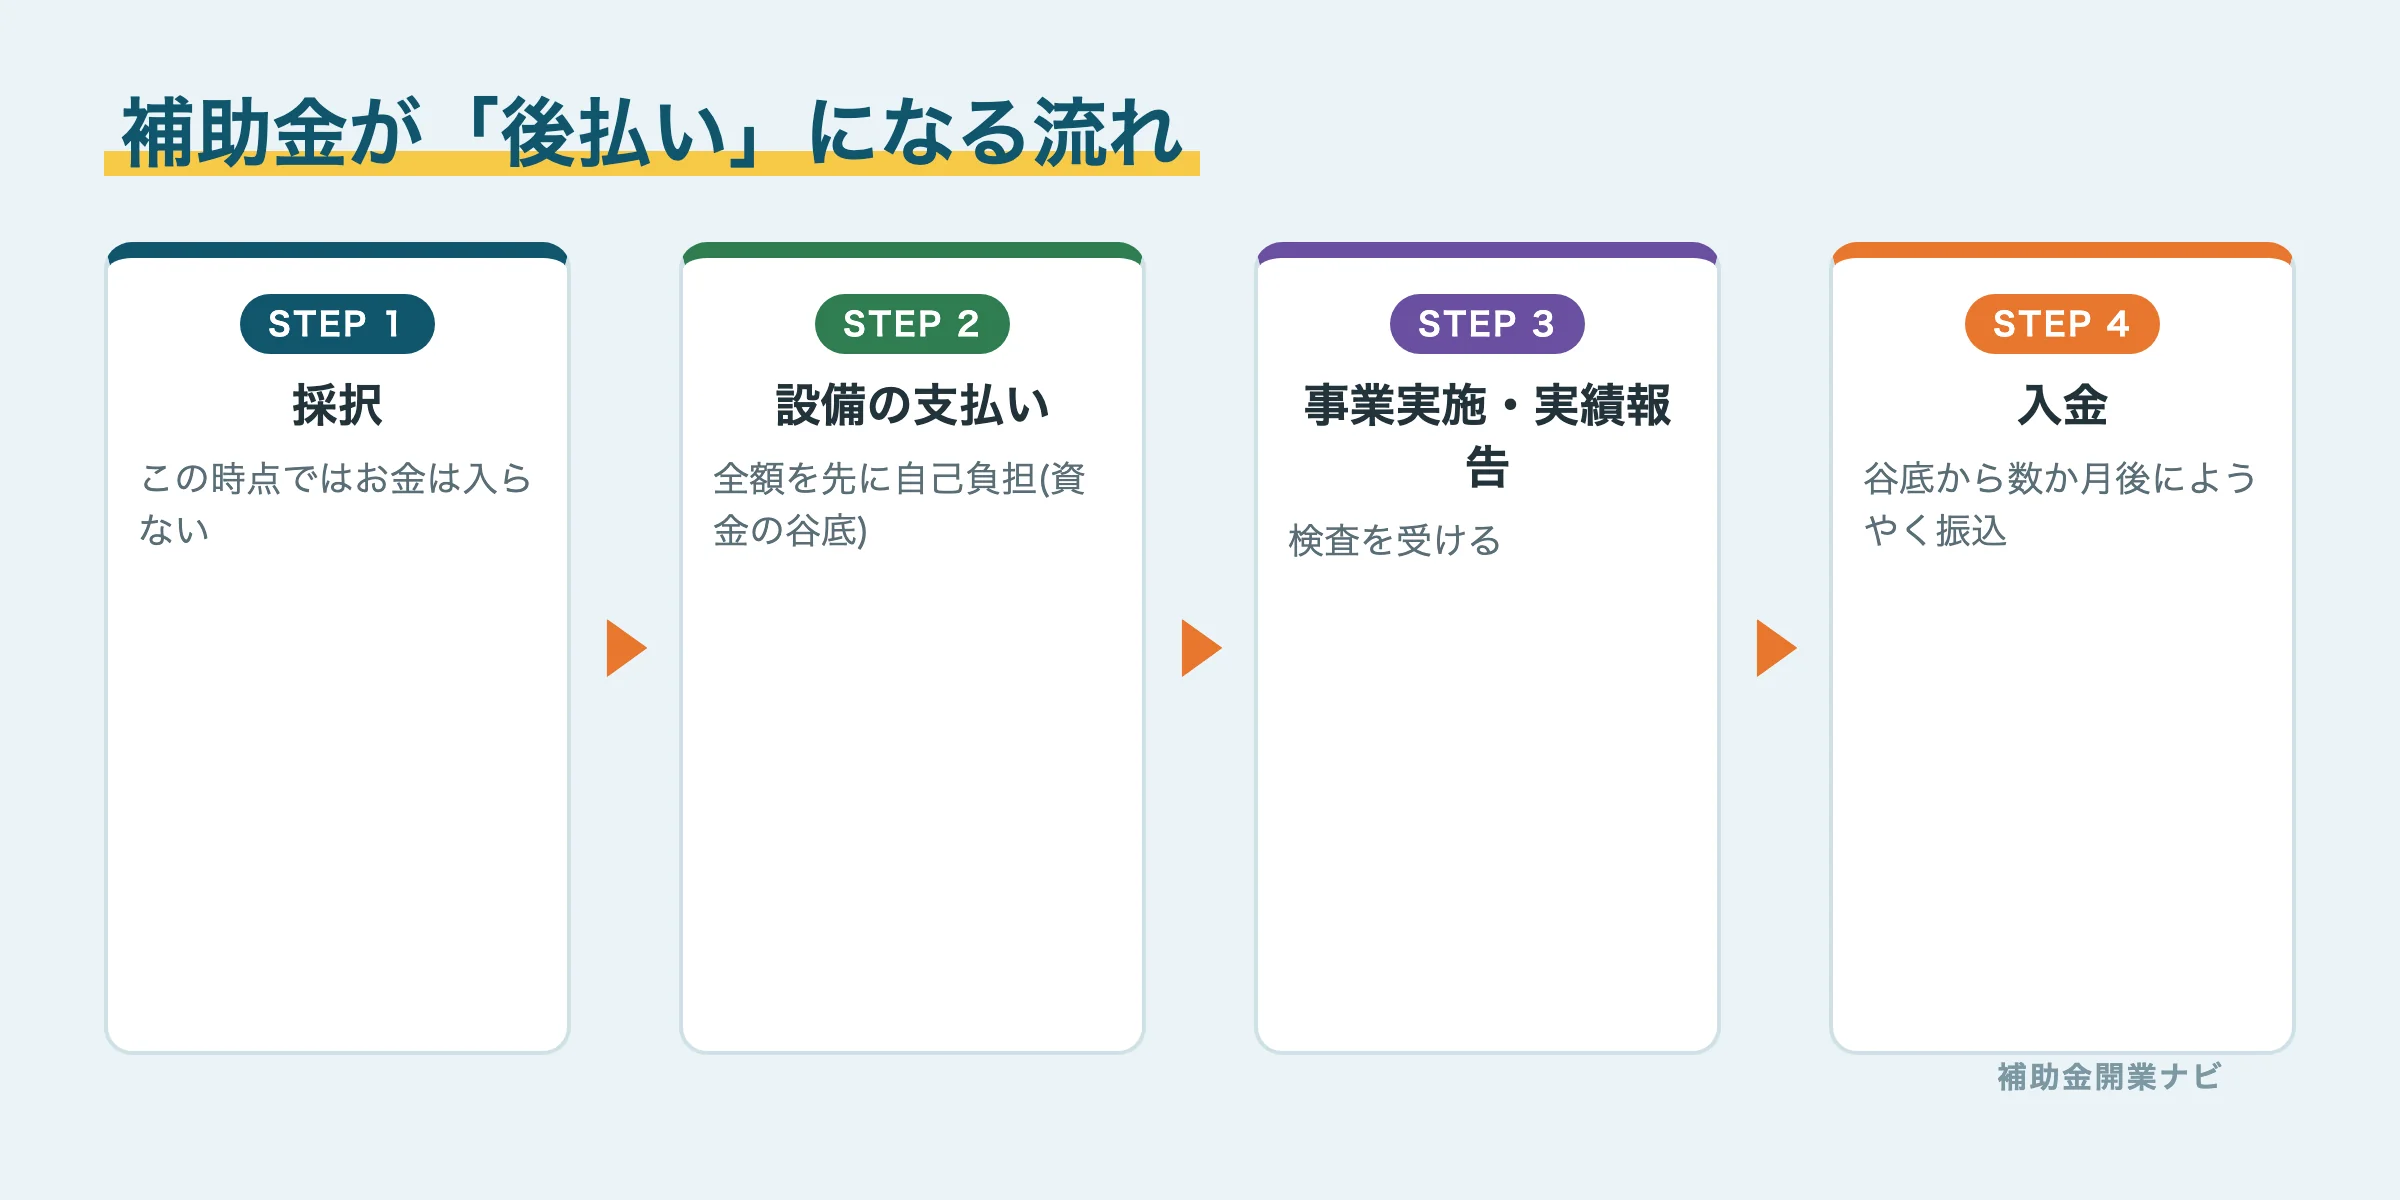
補助金のお金の流れは、おおむね次の8段階です。
| ①採択発表 | → | ②交付申請 | → | ③交付決定 | → | ④発注・支払 (谷底) |
| ⑤事業実施 | → | ⑥実績報告 | → | ⑦確定検査 | → | ⑧精算払請求 →入金 |
谷底(④)からの脱出(⑧)までが、つなぎ資金でカバーすべき期間です
入金までの期間は制度によって大きく違います。
| 補助金 | 申請から入金までの目安 |
|---|---|
| 小規模事業者持続化補助金 | 9〜10か月程度 |
| ものづくり補助金 | 11〜12か月程度 |
| 新事業進出補助金など大型制度 | 1年半〜2年程度 |
※期間は各制度の公表スケジュールと実務での目安です。
これを月別に置くと、資金の谷がはっきり見えます。設備450万円・補助率2/3(補助金300万円)のモデルケースです(筆者作成の試算例)。
| 月 | 出来事 | 手元資金の動き |
|---|---|---|
| 4月 | 採択発表 | ±0(お金はまだ動かない) |
| 6月 | 交付決定 → つなぎ融資の申込・実行 | +300万円(借入) |
| 7月 | 設備の発注・支払い | −450万円(谷底) |
| 8〜12月 | 事業実施・実績報告 | 谷が続く |
| 翌2月 | 確定検査・金額確定 | 谷が続く |
| 翌3月 | 補助金300万円入金 → つなぎ融資を期日一括返済 | 谷を脱出 |
※金額・月数はあくまで試算例です。
谷の「深さ」(立替額)と「長さ」(月数)を先に紙に書く——資金ショートの大半はこれで防げます。立替の原資となる自己資金の考え方はこちらへ。
「採択≠交付決定」|つなぎ融資の起点は交付決定通知【体験談】
ここが本記事でいちばん伝えたい実務です。採択通知と交付決定通知は別物であり、つなぎ融資が動き出すのは後者からです。
- 採択通知 = 事業計画が「選ばれた」というお知らせ。補助対象経費も金額もまだ確定していない
- 交付決定通知 = 事務局の審査を経て、補助対象経費と交付決定額が行政手続き上確定した通知
筆者は事業再構築補助金(現・新事業進出補助金の前身)で採択・交付を受けましたが、採択発表から交付決定までにはさらに手続きと待ち時間がありました(採択体験記)。そして金融機関が融資の根拠にできるのは、金額が確定した交付決定通知の方です。採択通知の段階で窓口に行くと、相談には乗ってもらえますが、実行は「交付決定通知が出てからまた来てください」となるのが通常です。
監修者DKメモ|元銀行員・FP2級
銀行員時代、採択通知を持って相談に来る事業者への融資は前向きに検討できました。返済原資が公的機関からの入金で見えているからです。ただし稟議に添付するのは交付決定通知。採択の段階で一報をもらい、交付決定が出た日に申込書類が揃っている——この段取りの事業者は本当に強かった。逆に支払い直前の駆け込みは、審査が間に合いません。
つまり動き方はこうです。採択が出たら相談だけ先に済ませ、交付決定通知が届いたら即申込。融資の審査には通常2週間〜1か月程度かかるため、発注日から逆算して段取りします。
つなぎ資金の借入先|金融機関融資が第一選択
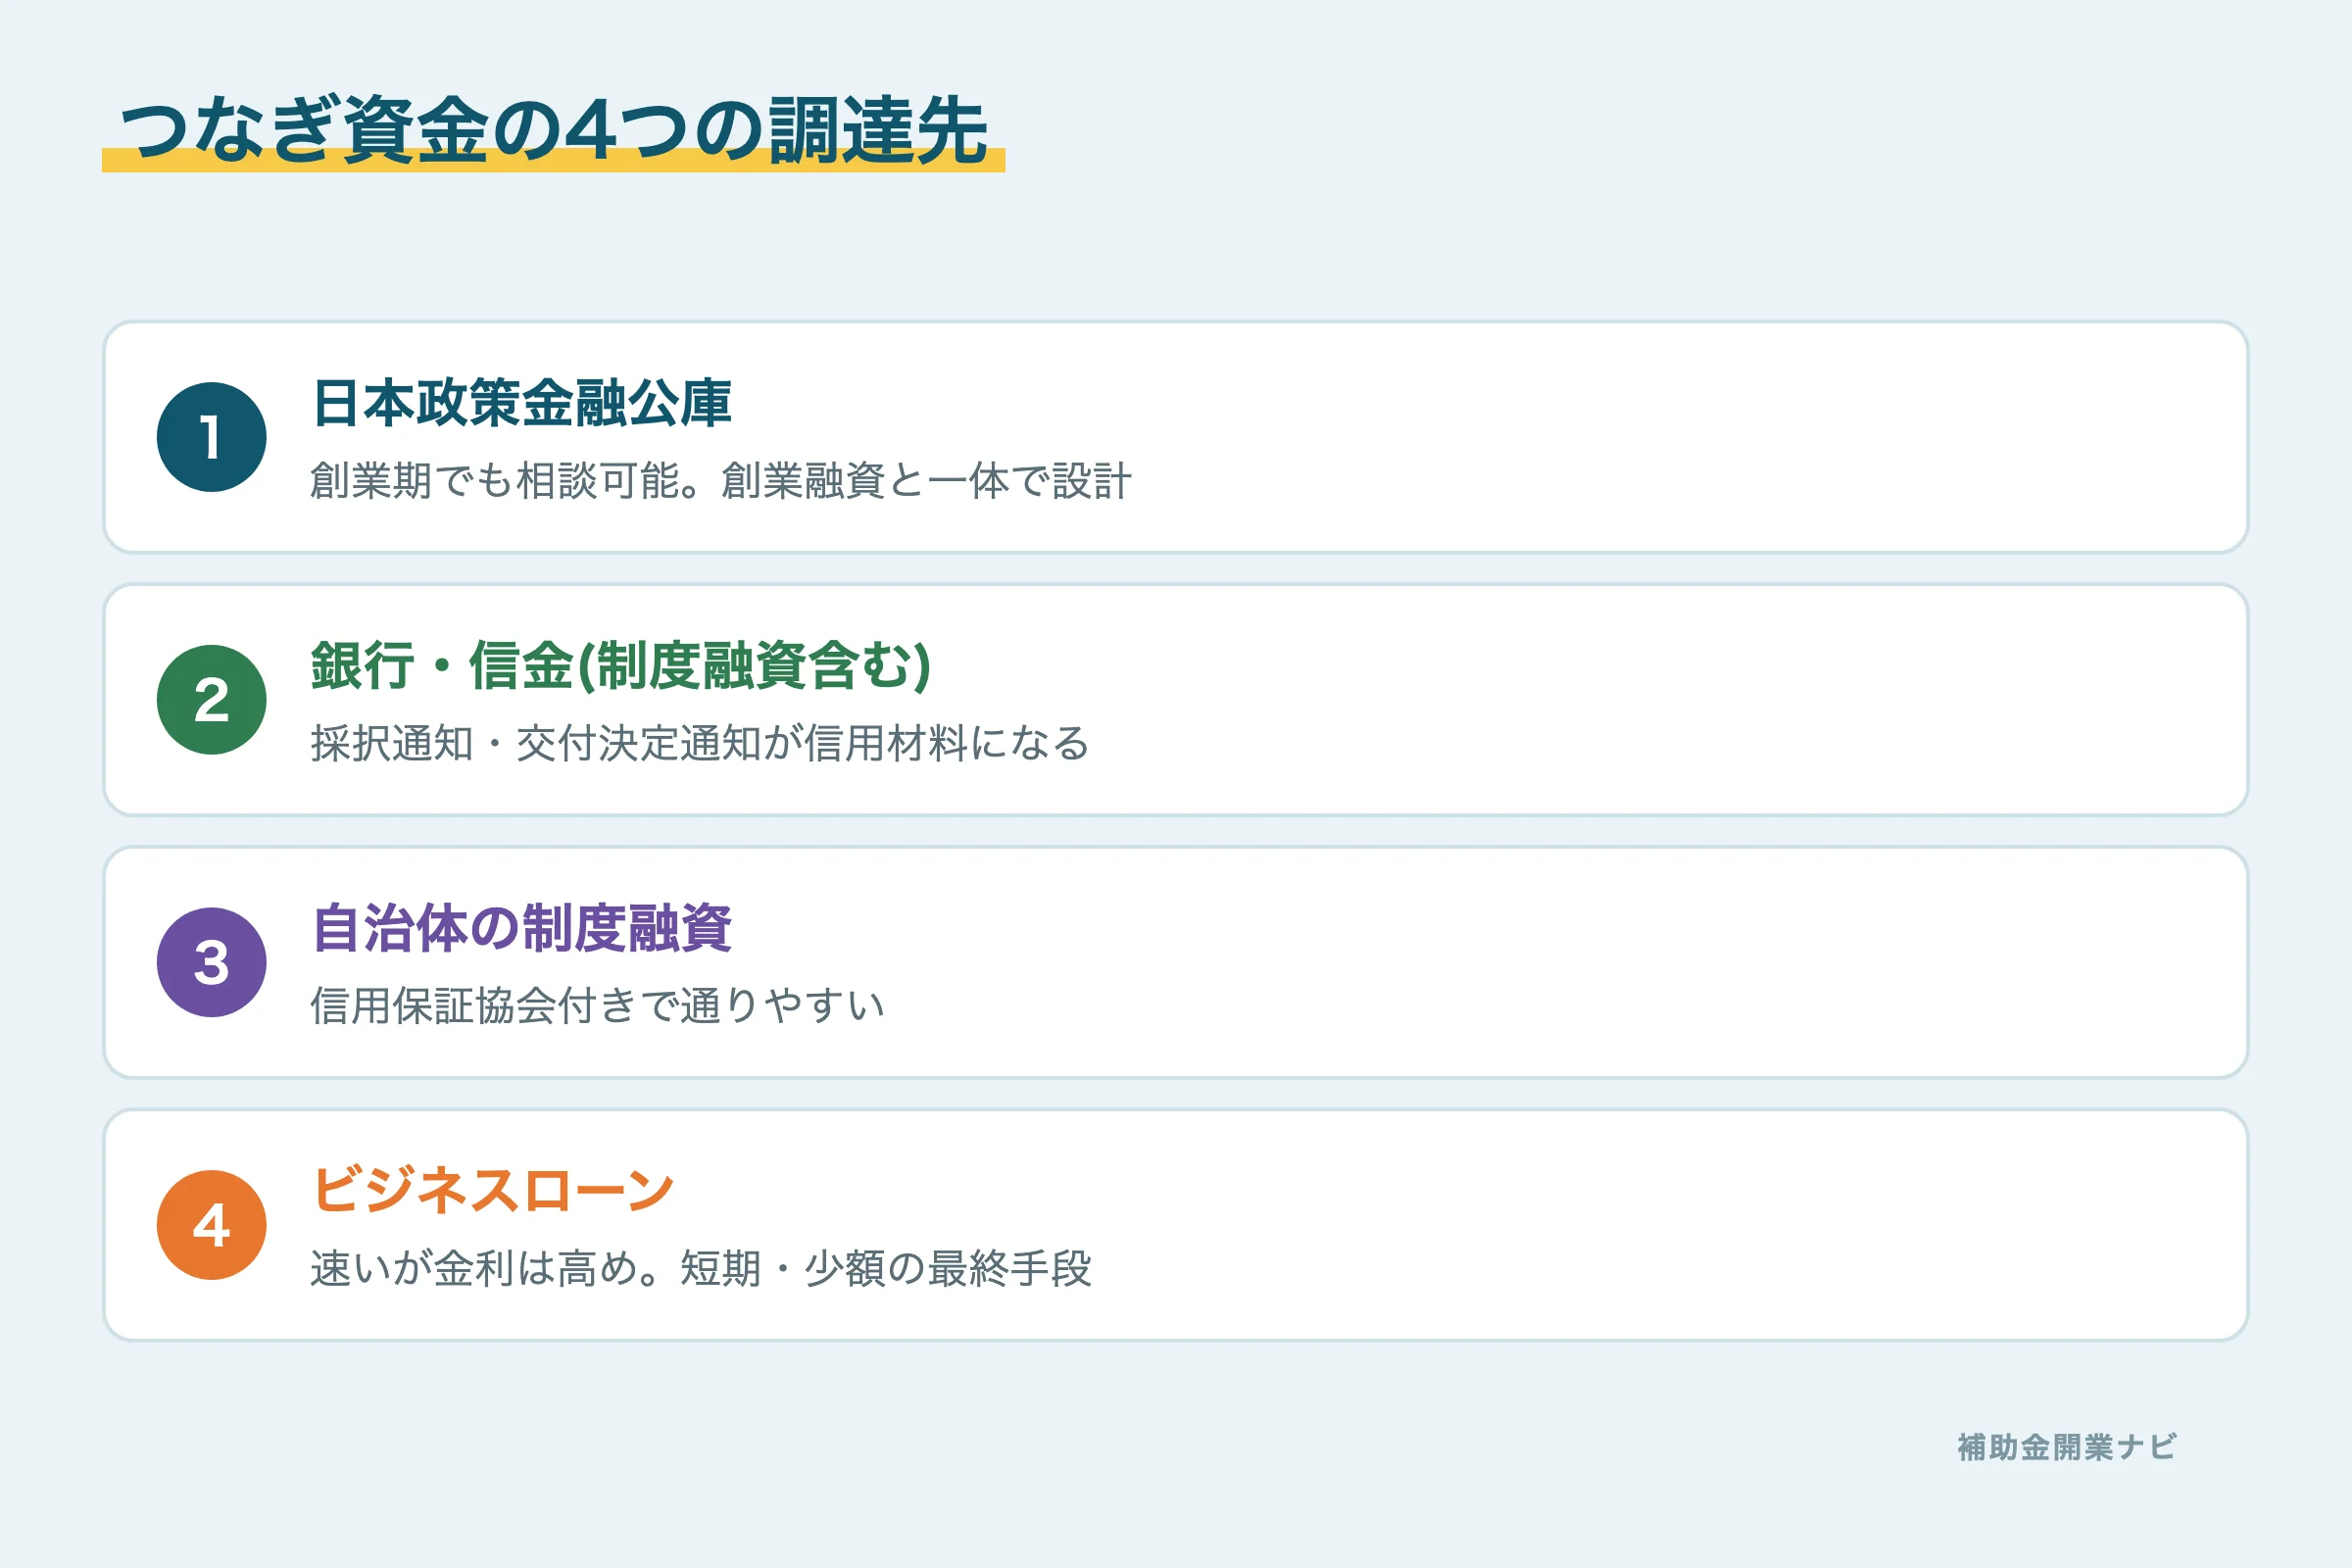
①信用金庫・メインバンク|「補助金つなぎ」専用商品がある
実は多くの信用金庫に、補助金つなぎ専用のローン商品があります。公式ページに商品性が明記されている例を挙げます。
- 西武信用金庫「公的補助金・助成金等つなぎ資金融資」: 交付決定額の範囲内・補助金入金時の期日一括返済・原則無担保。補助金の入金口座を同金庫に指定し、入金をもって返済に充てる旨の念書を提出する仕組み
- 多摩信用金庫「公的補助金つなぎ融資」: 交付決定通知後から補助金受領までをつなぐ設計で、期間上限や期日一括返済・原則無担保の条件が明記
商品条件を一般化すると次の通りです。
| 項目 | 典型的な条件 |
|---|---|
| 融資額 | 交付決定額の範囲内 |
| 返済方法 | 補助金入金時の期日一括返済(手形貸付等) |
| 担保 | 原則無担保(保証は金庫・案件による) |
| 条件 | 補助金の入金口座を貸し手金融機関に指定+念書の提出 |
監修者DKメモ|元銀行員・FP2級
貸す側の目線で言うと、この商品設計は稟議が通しやすいのです。返済原資は国・自治体からの入金でほぼ確実、期間は入金までの短期、入金口座を押さえているので資金が他へ流れない。銀行員は「返済原資が見える融資」に強い。逆に止まるのは、税金の滞納がある・既存事業が債務超過・交付決定前に実行を求められる、の3パターンでした。
②自治体の制度融資|保証協会付きで金利は最安クラス
制度融資とは、自治体・金融機関・信用保証協会(中小企業の公的な保証人となる機関。全国信用保証協会連合会の解説)が三者で組む公的融資です。東京都には補助金つなぎを明示したメニューがあります。
- 東京都中小企業制度融資の一般事業融資〈補助金・助成金つなぎ〉: 融資限度1億円・未交付額の2/3以内・金利は固定1.65%〜+信用保証料0.30〜1.72%
保証料を足しても年2%台前後に収まるケースが多く、金利面では最有力です。申込から実行までは1〜2か月程度かかる点だけ逆算が必要です。
制度融資は都道府県・市区町村ごとに商品名・融資限度額・金利・保証料補助の有無が異なります。東京都以外で開業する場合は、上記を相場観として押さえたうえで、自社の所在地の自治体名+「制度融資」+「補助金つなぎ」で検索するか、地元の商工会議所・信用保証協会の窓口で最新の商品を確認してください。自治体によっては保証料の一部を別途補助する仕組みを設けている場合もあります。
③日本政策金融公庫|「補助金つなぎ融資」という専用商品はない
多くの解説記事が公庫を借入先に挙げますが、正確に言うと公庫の融資制度一覧に「補助金つなぎ融資」という名前の専用商品はありません。実務では、通常の運転資金枠(一般貸付や創業期なら新規開業資金等)の中で、補助金入金を返済原資として説明する形になります。創業期で民間実績が薄い場合の相談先としては有力です。創業融資の全体像はこちら。
(参考)POファイナンス等|金利は制度融資の数倍
交付決定情報を電子記録債権にして担保化する「POファイナンス」という民間商品も存在します。金利は提供会社の公表例で年3.65〜9.9%(固定)と、制度融資(1%台〜)の数倍です。売掛債権を売却するファクタリングという手段もありますが、補助金のつなぎとしてはコストが高くつきやすく、当サイトでは特定サービスの推奨はしません。金融機関融資をすべて当たった後の最終候補、というのが筆者の見解です。
借入先の比較表
| 借入先 | 金利水準 | 上限の考え方 | スピード |
|---|---|---|---|
| 信用金庫の専用商品 | 金庫所定(制度融資併用も) | 交付決定額以内 | 交付決定後2週間〜1か月程度 |
| 自治体の制度融資 | 固定1.65%〜+保証料(東京都例) | 未交付額の2/3以内等 | 1〜2か月程度 |
| 日本政策金融公庫 | 公庫所定(低利水準) | 運転資金枠による | 2週間〜1か月程度 |
| POファイナンス等 | 年3.65〜9.9% | 交付決定額ベース | 比較的速い |
※金利・日数はいずれも公表例・実務目安です。
金利環境そのものにも触れておきます。日本銀行は2026年6月の金融政策決定会合で政策金利を1.0%程度(31年ぶりの水準)に引き上げ、7月の会合でもこの水準を据え置いています(日本銀行 金融政策決定会合公表資料)。制度融資の金利自体は固定で急には動きませんが、市場全体が金利上昇局面にあるため、変動金利型のプロパー融資で借りる場合は上昇リスクを織り込んでおくのが安全です。交付決定が見えた時点で早めに動き、条件が確定しやすい固定金利の制度融資・信金の専用商品を優先する判断は、これまで以上に合理的になっています。
審査に通るための準備と必要書類
金融機関が見るポイントは大きく4つ——①税金の滞納がないか ②既存事業の収益・財務 ③補助事業の計画の妥当性 ④交付決定通知の有無です。用意する書類の典型は次の通りです。
- 共通: 採択通知・交付決定通知、公募申請時の事業計画書、資金繰り表、見積書・発注予定の一覧
- 法人: 決算書2〜3期分、納税証明書、商業登記簿謄本
- 個人事業主: 確定申告書2〜3期分、納税証明書
そして最大のコツは申請「前」に金融機関へ相談しておくことです。補助金によっては、申請時点で「不足資金は金融機関から調達見込みである」ことを示す金融機関確認書の提出が求められます。つまり金融機関との対話は本来、採択後ではなく申請前に始まっているのが正しい姿です。事前に話が通っていれば、交付決定後の審査も格段に速くなります。申請段階の段取りは申請のコツと落とし穴にまとめています。
注意: 補助金は満額入るとは限らない(減額・返納リスク)
つなぎ融資の返済計画で見落としがちなのが、交付決定額=入金額ではないという点です。実績報告の確定検査で対象外経費が見つかると、その分だけ補助金は減額されます。極端な場合、手続き違反(交付決定前の発注など)で交付取消・返納となる例もあります。
- つなぎ融資は交付決定額の満額ではなく、確実に対象と言い切れる経費ベースで借入額を設計する
- 減額されたときの差額を埋める予備の自己資金を確保しておく
- 事務局への報告・手続きのルールを守る(違反は減額に直結します)
金融機関もこのリスクを知っているため、手続きを正確に進められる事業者かどうかは審査の心証に直結します。
融資以外で谷を浅くする|概算払い・発注の工夫
借りる前に、谷そのものを浅くする方法があります。
概算払い(がいさんばらい)は、事業完了を待たずに補助金の一部を先に受け取れる制度です。ものづくり補助金などで用意されており、公式の補助事業の手引きによると、上限は交付決定額の90%で、対象はすでに支払いを終えた経費(支払済経費×補助率)がベースです。全額の立替期間を大幅に短縮できるため、つなぎ融資の借入額・利息を圧縮できます。
- 発注の分割: 一括発注をやめ、支払時期を分散して谷底を浅くする(交付決定後の発注が大前提。交付決定前発注は対象外です)
- 支払サイトの交渉: 設備業者への支払時期を実績報告に近づけてもらう
- 月次資金繰り表: 上のモデルケース表を自社の金額で作る。自己資金の置き方と補助金入金後の税金(圧縮記帳)まで含めると精度が上がります
監修者DKメモ|元銀行員・FP2級
概算払いは知られていないだけで、使えると資金繰りが一変します。私の開業時も「全額立替のまま検査まで待つ」前提で資金計画を組み、正直かなり重かった。いま相談を受けるなら、交付決定が出た時点で概算払いの要件と申請時期を事務局サイトで確認することを最初に勧めます。
つなぎ融資が出ないときの順路
断られても順路があります。メインバンク・信金 → 自治体の制度融資(保証協会付き) → 日本政策金融公庫 → (最後の検討として)POファイナンス等の順に当たるのが定石です。保証協会付きに切り替えるとプロパー融資(金融機関単独の融資)で断られた案件が通ることは珍しくありません。
どうしても資金が用意できない場合、補助事業の辞退という選択肢もありますが、申請支援を受けている場合は辞退でも支援機関への成功報酬が発生する契約が少なくありません。契約書の報酬条項は採択前に確認しておいてください。そもそもの制度選びから見直すなら開業で使える補助金一覧へ。
よくある質問
Q. 採択通知だけでつなぎ融資は受けられますか?
相談は可能ですが、実行の根拠になるのは金額が確定した交付決定通知です。採択段階で相談を済ませ、交付決定後に申し込む二段構えが実務です。
Q. 金利はどのくらいかかりますか?
自治体の制度融資で固定1.65%〜+保証料(東京都例)、民間のPO系商品で年3.65〜9.9%が公表例です。300万円を10か月借りた場合の利息は、年2%なら5万円程度の計算です。
Q. 個人事業主でも借りられますか?
信金の専用商品・制度融資・公庫とも個人事業主は対象です。確定申告書と納税証明書が揃っていることが前提になります。
Q. 概算払いはどの補助金でも使えますか?
制度によります。ものづくり補助金等には手引きに規定がありますが、要件・上限・申請時期は公募回ごとに公式手引きで確認してください。
まとめを一行で——「交付決定通知を起点に信金・制度融資へ、返済は補助金入金で期日一括、概算払いで谷を浅く」。これが元銀行員としても採択者としても勧められる、補助金つなぎ資金の設計図です。
PR 帳簿・経理の自動化を試すなら
補助金の実績報告や事業化状況報告では、支出の記録がすべての土台になります。クラウド会計を最初に入れておくと、証憑管理と仕訳の手間を大きく減らせます。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。