 補助金開業ナビ
本記事はアフィリエイト広告を含みます
開業の方法は「ゼロから店を作る」だけではありません。すでにある事業を引き継いで開業する——親の店を継ぐ、勤め先の店を継ぐ、後継者のいない会社を買う。この「承継開業」を国が後押しする制度が事業承継・M&A補助金(旧・事業承継・引継ぎ補助金)です。
世の中の解説記事の多くは「事業を譲る側」の経営者向けに書かれています。この記事は逆です。これから開業するあなた=引き継ぐ側の目線で、貸す側(銀行員)と補助金を使う側(採択事業者)の両方を経験した筆者が整理します。
この記事で得られること
– 「ゼロから開業」と「承継して開業」の違いと判断軸
– 4つの枠のうち、あなたの承継パターンでどれが使えるか
– 補助金が出るのは何のお金か(店を買う代金そのものは対象外、という重要な前提)
– 承継にひも付く借金と経営者保証の扱い(元銀行員の視点)結論を先に
1. 補助対象は「承継の対価」ではなく、承継にともなう設備投資・専門家費用(事務局公式)
2. 親の店・勤め先の店を継ぐなら事業承継促進枠(上限800万〜1,000万円)、店や会社を買うなら専門家活用枠(仲介手数料・DD費用、上限600万円+α)
3. 直近15次公募の採択率は約61.3%(申請551件・採択338件)と、補助金のなかでは通りやすい部類(中小企業庁発表・2026年9月11日)。次回16次公募は申請受付2026年10月2日〜11月6日17:00
「継いで開業する」という選択肢|ゼロイチだけが開業ではない
事業承継とは、店や会社の経営を後継者に引き継ぐことです。継ぐ側から見れば、顧客・設備・立地・従業員・許認可といった「動いている経営資源」ごと開業できる方法だと言えます。
ゼロから開業する場合と比べたとき、承継開業には次の特徴があります。
| 比較軸 | ゼロから開業 | 承継して開業 |
|---|---|---|
| 顧客 | ゼロから集客 | 既存客を引き継ぐ |
| 売上の立ち上がり | 読みにくい | 過去の実績数値がある |
| 初期投資 | 内装・設備を全て新規調達 | 既存設備を活用できる |
| 自由度 | 高い(全て自分で決める) | 制約あり(既存のやり方・人間関係) |
| 引き継ぐリスク | なし | 古い設備・借入・商習慣も引き継ぎうる |
国が承継に補助金を出す背景は、経営者の高齢化と後継者不足です。黒字でも担い手がいないために消えていく事業を、親族・従業員・第三者への引き継ぎで残す。その引き継ぎ費用の一部を支えるのが本補助金です。
監修者DKメモ|元銀行員・FP2級
銀行員時代、決算書は健全なのに「継ぐ人がいない」という理由だけで店を畳む取引先を何度も見ました。逆に言えば、承継開業は「実績のある事業を引き継げる、数少ないチャンスの側」に立つことです。売上実績があるぶん、開業融資の審査でもゼロイチより説明がしやすいのが実務感覚です。
事業承継・M&A補助金とは|旧・事業承継・引継ぎ補助金の現行版
事業承継・M&A補助金は、中小企業生産性革命推進事業の一つで、事業承継やM&Aに際して行う設備投資や、経営資源の引き継ぎ・統合にかかる経費の一部を補助する制度です(事務局公式サイト)。以前は「事業承継・引継ぎ補助金」という名称で、公募回数は通算でカウントされています。
直近の公募スケジュールは次のとおりです。
| 項目 | 15次公募 | 出典 |
|---|---|---|
| 公募要領公開 | 2026年5月22日 | 事務局15次パンフレット |
| 申請受付 | 2026年6月19日〜7月24日(金)17:00 | 同上 |
| 採択通知 | 2026年9月11日発表(採択率61.3%) | 中小企業庁発表 |
| 交付申請・交付決定 | 2026年9月下旬〜(予定) | 同上 |
| 補助事業期間 | 交付決定から14か月以内 | 同上 |
申請はGビズIDプライムを使った電子申請(Jグランツ)のみです。IDの発行には1〜3週間かかるため、次回公募を狙う場合も先に取得しておくのが定石です。
採択率は、15次公募(本記事の対象公募回)で申請551件・採択338件=約61.3%でした(枠別では事業承継促進枠60.5%・専門家活用枠62.2%・PMI推進枠59.6%・廃業再チャレンジ枠50.0%。中小企業庁の発表・2026年9月11日)。14次公募(約60.7%)と近い水準が続いており、補助金の採択率の考え方からみても、要件を丁寧に満たせば十分に狙える水準です。次回16次公募は2026年9月4日に公募要領が公開され、申請受付期間は10月2日〜11月6日17:00です(中小企業庁の公募告知)。これから準備する場合は事務局公式サイトで公募要領の詳細をこまめに確認してください。認定支援機関の確認書やM&A支援機関への相談は公募開始前でも進められるため、待ち時間を準備期間に充てるのが得策です。
4つの枠と「開業希望者」の使いどころマップ
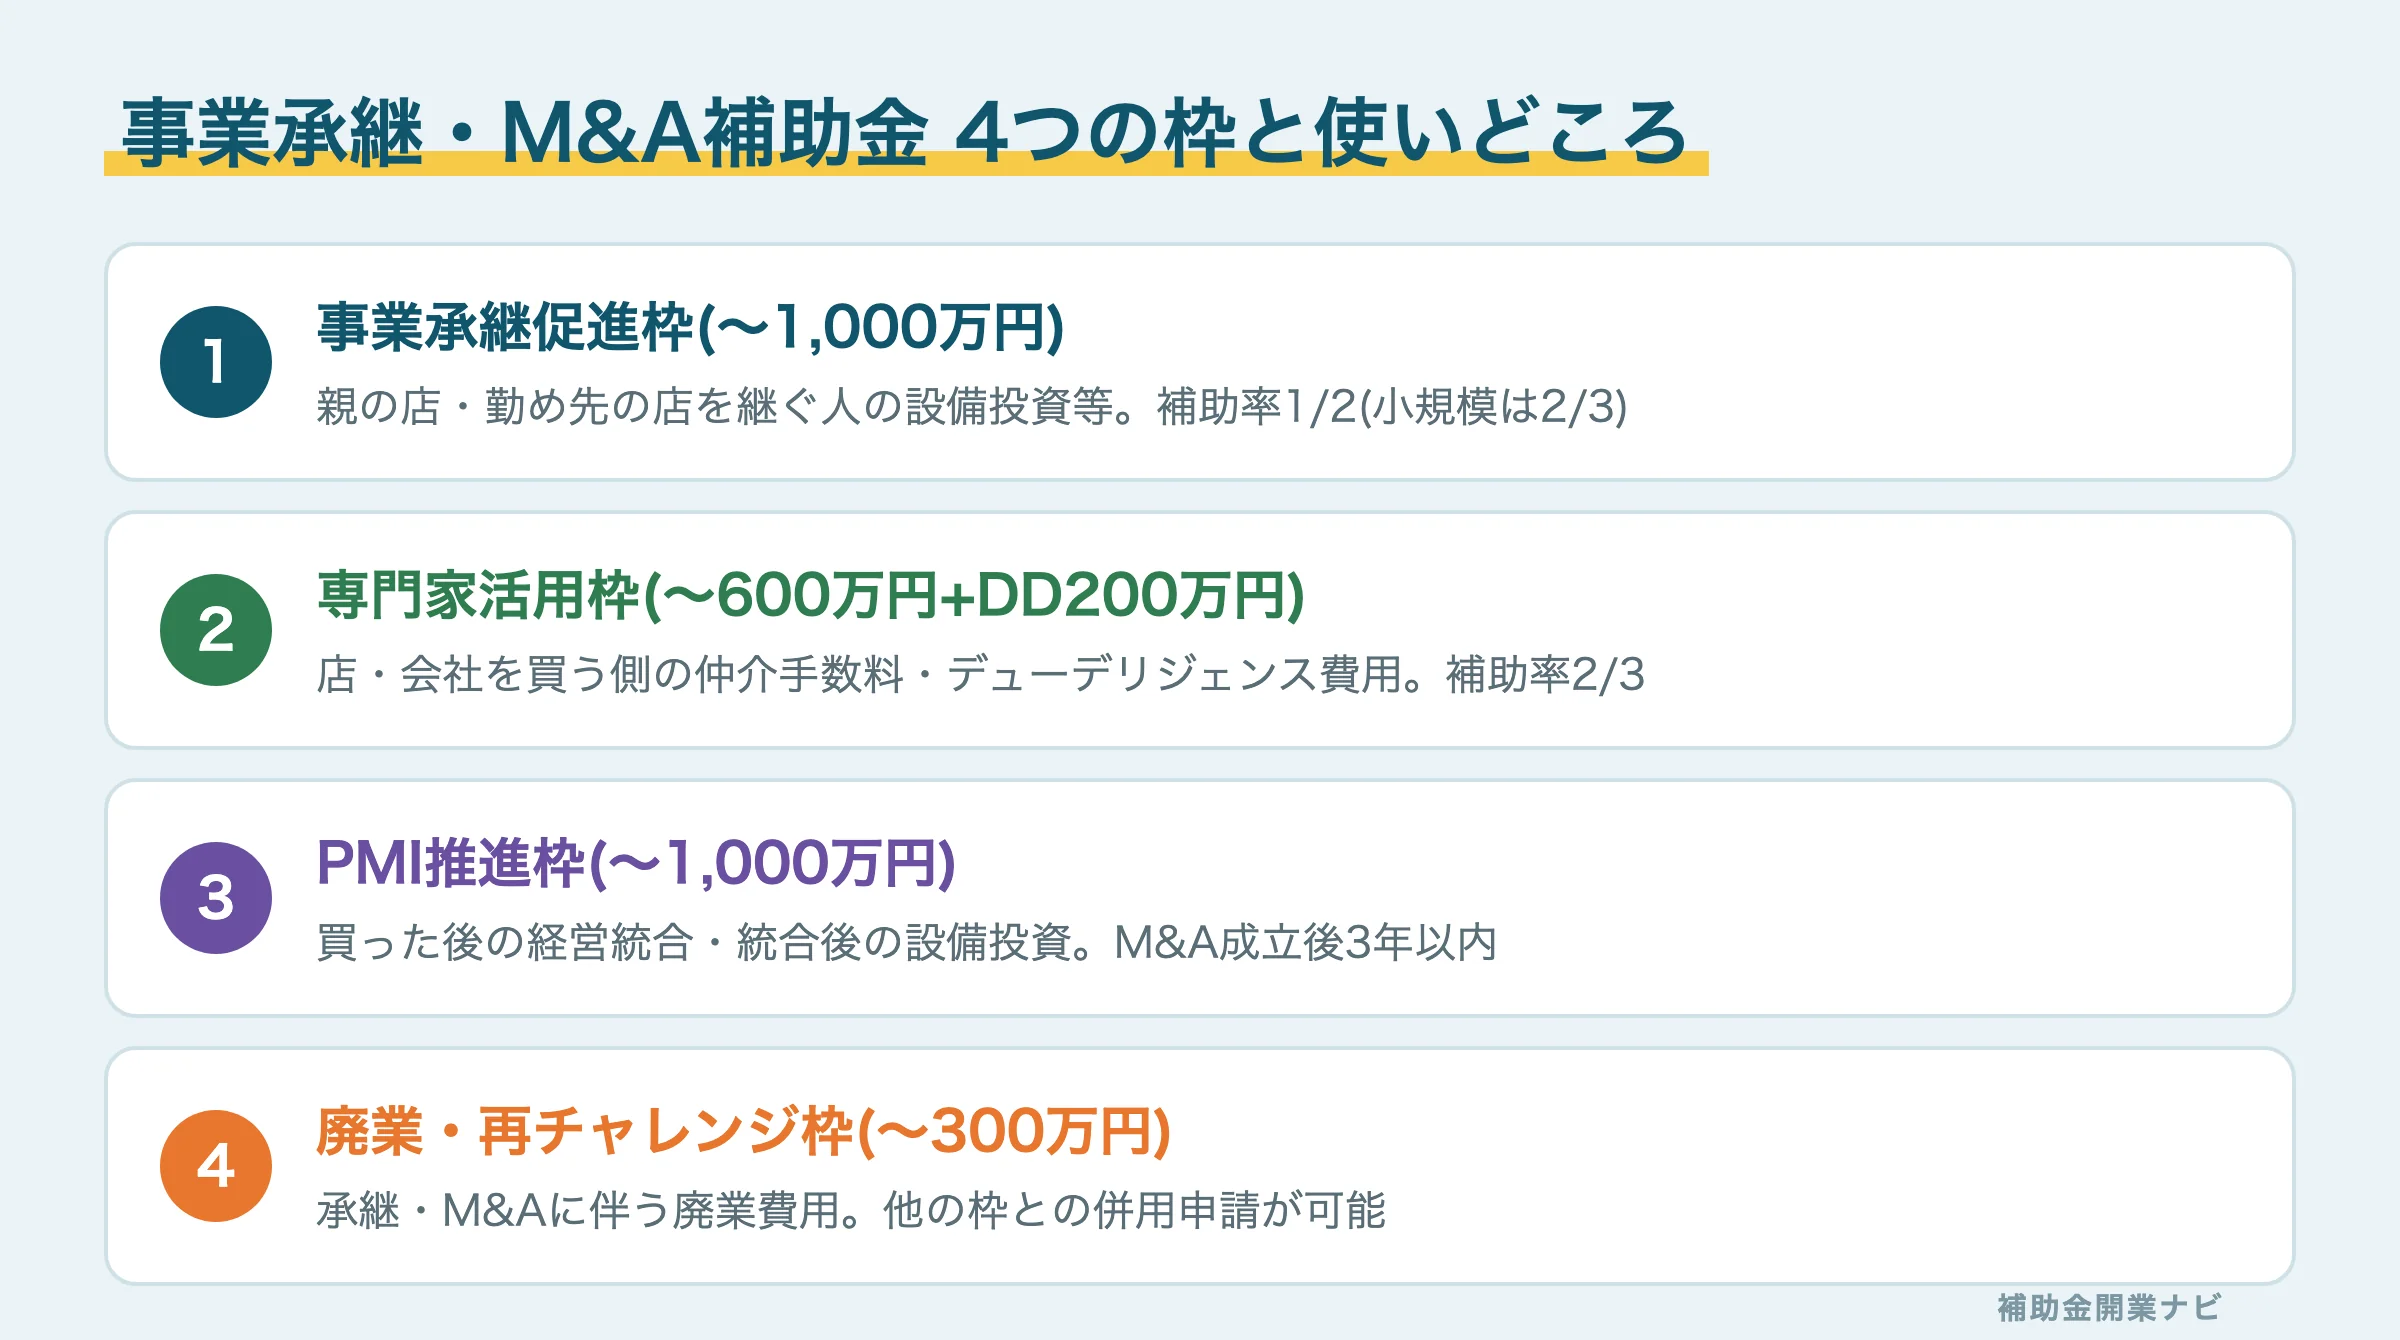
現行制度には4つの枠があります。枠ごとの上限・補助率は次のとおりです(いずれも15次公募・事務局パンフレットより)。
| 枠・類型 | 何に使う | 補助上限額 | 補助率 |
|---|---|---|---|
| 事業承継促進枠 | 親族内・従業員承継での設備投資等 | 800万円(賃上げ実施で1,000万円)+廃業費300万円 | 1/2以内(小規模事業者は800万円まで2/3以内) |
| 専門家活用枠(買い手支援類型) | M&Aで譲り受ける側の仲介・FA手数料、DD費用等 | 600万円+DD費用200万円+廃業費300万円 | 2/3以内 |
| 専門家活用枠(売り手支援類型) | 譲り渡す側の専門家費用 | 600万円(小規模売り手支援類型は450万円)+廃業費 | 1/2以内(赤字等は2/3以内)、小規模売り手は2/3以内 |
| PMI推進枠 | M&A成立「後」の経営統合・統合後の設備投資 | 専門家活用類型150万円/事業統合投資類型800万円(賃上げで1,000万円) | 1/2以内(事業統合投資類型は小規模事業者2/3の引き上げあり) |
| 廃業・再チャレンジ枠 | 承継・M&Aにともなう廃業費用 | 300万円 | 単独申請2/3以内・併用申請1/2又は2/3以内 |
開業希望者の目線に翻訳すると、使いどころはこう整理できます。
- 親の店・勤め先の店を継ぐ → 事業承継促進枠(承継を機にした設備投資・専門家費用)
- 後継者のいない店・会社を買って開業する → 専門家活用枠・買い手支援類型(仲介手数料・デューデリジェンス費用)
- 買った後、設備を統合・刷新する → PMI推進枠・事業統合投資類型
- 実家の事業をたたむ費用 → 廃業・再チャレンジ枠(他の枠と併用可)
| 親・勤務先の店を継ぐ予定がある | 後継者のいない店・会社を買いたい | 買収後の設備統合・刷新をしたい |
|---|---|---|
| → 事業承継促進枠 | → 専門家活用枠(買い手支援類型) | → PMI推進枠 |
※事業をたたむ費用のみなら、いずれの枠とも別に「廃業・再チャレンジ枠」が使えます
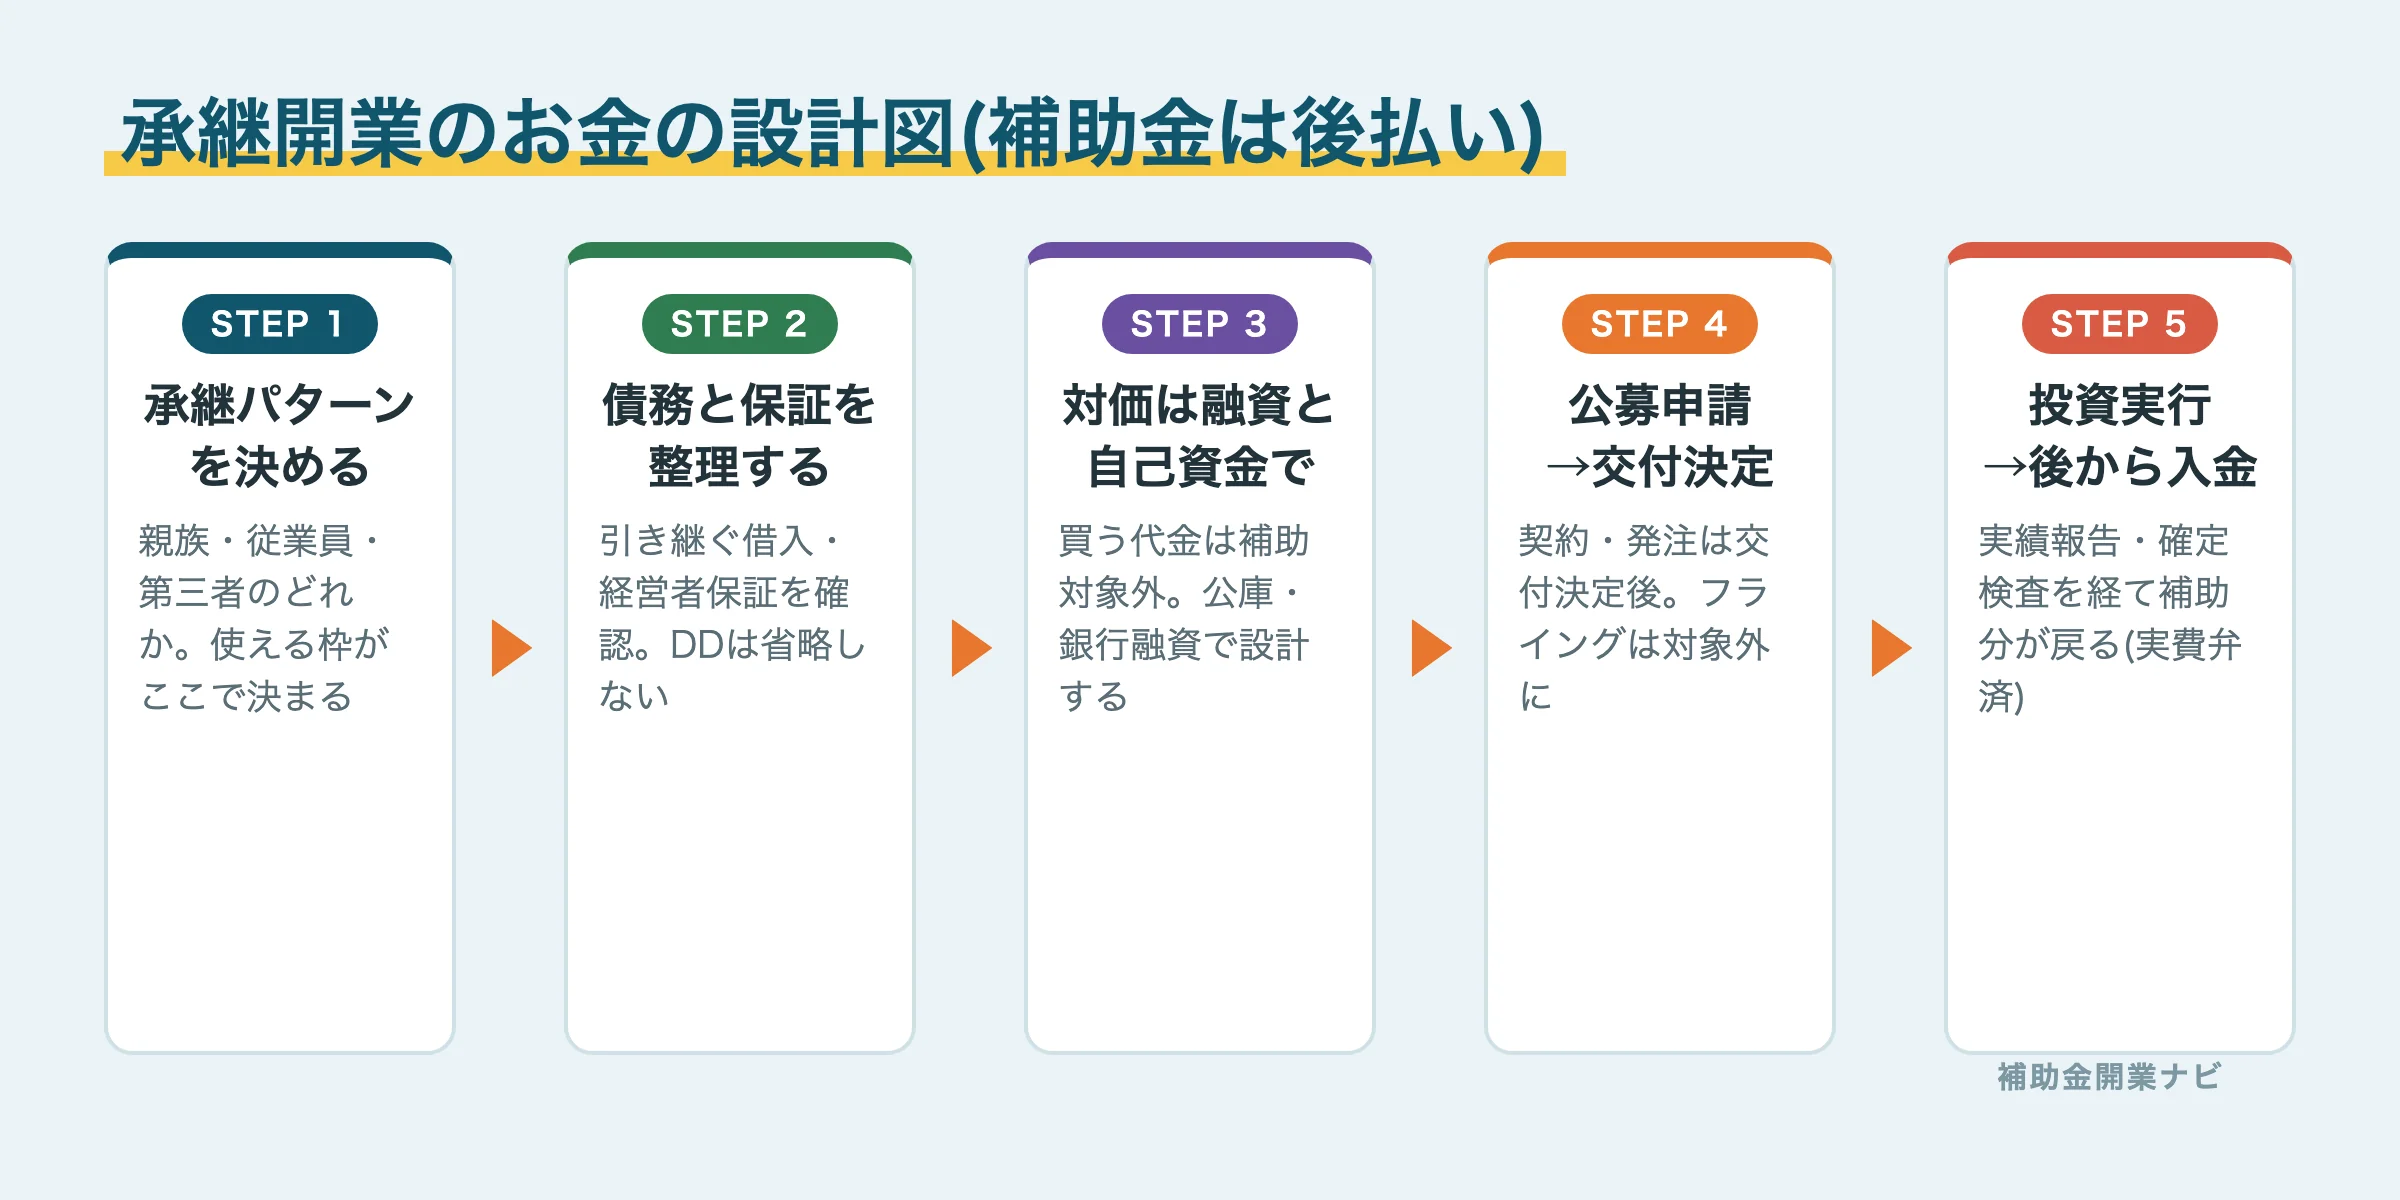
なお、補助対象になるのはどの枠でも「承継・統合にともなう経費」です。店や会社を買う代金そのもの(土地・資産の譲り受け費用など、譲り渡す側へ支払うお金)は原則補助対象外と公式資料に明記されています(促進枠パンフレット)。買う代金は自己資金と創業融資で組み立てるのが基本設計です。
親の店・勤め先の店を継ぐ|事業承継促進枠の中身
促進枠は、親族内承継・従業員承継を控えた「承継予定者」のための枠です。まだ代表になっていない、これから継ぐ人が対象になり得るのが最大の特徴です。
誰が対象か(承継予定者の要件)
個人事業(親の店など)を継ぐ場合、承継予定者は次のいずれかに該当する必要があります(促進枠パンフレット)。
- その個人事業に継続して3年以上雇用され、業務に従事した経験がある人
- 被承継者(現店主)の親族で、承継対象事業の代表経験がない人
つまり「親の店を継ぐ子」や「3年以上働いた店を継ぐ従業員」がそのまま当てはまります。法人の場合は役員3年以上・従業員3年以上などの要件です。承継の形態は、個人事業主として継ぐなら「事業譲渡」に該当する必要があります。
何にお金が出るか
補助対象は、引き継ぐ経営資源を活用した生産性向上のための取り組みです。対象経費は設備費・外注費・産業財産権等関連経費・謝金・委託費・旅費で、たとえば「親の食堂を継ぎ、厨房設備を入れ替えて客席を改装する」といった投資が典型です。改装の相場感は店舗改装の費用と補助金の記事で解説しています。
押さえるべき3つのルール
- 承継の完了義務: 公募申請期日から5年以内に承継を完了する必要があり、未完了の場合は補助金の返還が必要です
- 認定支援機関の確認書: 事業承継計画について認定経営革新等支援機関の確認を申請前に受ける必要があります
- 生産性向上要件: 付加価値額(または1人当たり付加価値額)を年3%伸ばす5年計画が求められます。事業計画書の作り方はここで効いてきます
監修者DKメモ|元銀行員・FP2級
「継ぐと決めてから申請する」のではなく、「申請から逆算して継ぎ方を決める」のが正しい順序です。私が融資審査をしていた頃も、承継のタイミングと設備投資の計画がそろっている案件は話が早かった。親子間だと「なんとなく手伝ううちに代替わり」になりがちですが、承継日・譲渡範囲・計画数値を紙に落とすことが、補助金でも融資でも武器になります。
店・会社を買って開業する|専門家活用枠の中身と注意点
第三者承継(小規模M&A)では、相手探し・価格交渉・契約に専門家が関わります。専門家活用枠(買い手支援類型)は、その仲介手数料・FA費用・デューデリジェンス(DD)費用などを補助率2/3以内・上限600万円(DD費用は+200万円)で補助します(15次公募要領)。
デューデリジェンスとは、譲り渡し側の財務・法務などのリスクを買い手が事前調査することです。買い手支援類型では経費計上の有無を問わずDDの実施が要件とされており、「よく調べずに買う」ことを制度側が防ぐ設計になっています。
対象になる費用・ならない費用
| 対象になる(委託費等) | 対象にならない |
|---|---|
| 仲介・FAの着手金、中間報酬、成功報酬 | 譲渡代金そのもの(株式・事業の対価) |
| DD費用(財務・法務等) | M&A支援機関に未登録の業者への手数料 |
| マッチングサイトのシステム利用料 | 交付決定「前」に契約・支払した費用 |
| 表明保証保険の保険料 | 売上原価に相当する経費 |
重要なのは、仲介・FA費用はM&A支援機関登録制度に登録された業者に支払うものだけが対象という点と、専門家との委託契約は交付決定日以降に締結しなければならない点です。先に契約してから申請しても対象外になります(公募要領 p.19)。
「開業前の個人」はこの枠を使えない点に注意
見落とされがちな重要ポイントです。専門家活用枠の申請者は既に事業を営んでいる中小企業者等である必要があり、15次公募要領では、個人事業主は開業届・青色申告承認申請書の提出日から5年が経過し、直近3期分の確定申告書等を提出できること、法人は設立登記と3期分の決算・申告が完了していることが要件とされています(同公募要領 p.6)。
つまり「会社員がいきなり店を買い、その仲介手数料に補助金」は現行制度では成立しません。現実的な設計は次の3つです。
- 親族・従業員としての承継なら促進枠を検討する(こちらは承継予定者が対象)
- 事業者としての実績を作ってから、2店舗目・多角化として買い手側に回る
- 補助金なしの前提で小さく買い、買収資金は融資で設計する(後述)
また、M&Aが補助事業期間内に成約しなかった場合は補助上限が300万円以内(原則DD費用のみ)に変わる、買収後の統合・設備投資はPMI推進枠(上限800万〜1,000万円)で別途支援がある、という点も押さえておきましょう。
居抜き購入と事業承継はどう違うか
店舗開業では「居抜き物件を買う(借りる)」という似た選択肢があります。混同しやすいので整理します。
| 比較軸 | 居抜き購入 | 事業承継(M&A) |
|---|---|---|
| 引き継ぐもの | 内装・設備という「箱」 | 屋号・顧客・従業員・取引先を含む「事業」 |
| 売上実績 | 引き継がない(前店の数字は参考程度) | 引き継ぐ(決算書・申告書で確認できる) |
| 許認可 | 原則取り直し | 形態により引き継げる場合あり(要個別確認) |
| 負債 | 原則引き継がない | 株式譲渡では負債もそのまま引き継ぐ |
| 本補助金 | 対象外(通常の開業) | 対象になり得る |
「箱だけ欲しい」なら居抜き、「商売ごと欲しい」なら承継です。居抜きで開業する場合の資金設計は開業で使える補助金一覧と新事業進出補助金の記事が参考になります。
後継者のいない店を、どこで探すか|事業承継・引継ぎ支援センターと後継者人材バンク
専門家活用枠(買い手支援類型)の説明で「M&Aで譲り受ける」と書きましたが、そもそも「継げる店」をどこで見つけるのかが分からない、という声をよく聞きます。第三者承継の入り口は主に2つです。
| 窓口 | 性格 | 費用 |
|---|---|---|
| 事業承継・引継ぎ支援センター(後継者人材バンク) | 国が全都道府県に設置した公的窓口。起業希望者と後継者不在の事業者をコーディネーターが仲立ちする | 相談は無料 |
| 民間M&Aマッチングサイト・仲介会社 | 案件数が多く動きも早いが、成約時に仲介手数料が発生するのが一般的 | 着手金・成功報酬制など会社により異なる |
後継者人材バンクは、「創業を目指す起業家」と「後継者のいない会社・個人事業主」を、事業承継・引継ぎ支援センターと商工会議所等の創業支援機関が連携してマッチングする公的な仕組みです(中小機構・事業承継引継ぎポータル)。相談・登録は無料で、マッチングが成立すれば、既存の顧客・仕入先・立地・知名度といった「目に見えない資産」を引き継いだ状態で創業できます。一方で、ゼロからの起業に比べて経営方針を先代とすり合わせる必要があり、自由度は下がる点はデメリットとして押さえておいてください。
民間のM&Aマッチングサイトを使う場合も、専門家活用枠(買い手支援類型)の対象になるのはM&A支援機関登録制度に登録された仲介会社・FAに支払う費用だけです。案件探しの段階から、登録機関かどうかを確認しておくと後の補助金申請がスムーズになります。
元銀行員の視点|承継で一番怖いのは「引き継ぐ借金」と経営者保証
ここからは融資審査に携わった経験に基づく筆者の見解です。承継開業の資金面で最重要なのは、補助金より先に「先代の借入と保証をどう扱うか」です。
- 株式譲渡で会社ごと引き継ぐ場合、会社の借入金はそのまま引き継がれます。簿外債務(帳簿に載らない債務)のリスクもあるため、DDを省略しないことが大切です
- 事業譲渡(個人事業の承継で使う形)なら、引き継ぐ資産・負債を契約で選べます。その代わり許認可や契約は個別に巻き直しが必要です
- 先代が個人保証(経営者保証)をしている借入は、承継時に保証の解除・変更を金融機関と交渉する場面が生まれます。「経営者保証に関するガイドライン」により、一定の条件下で保証に依存しない融資慣行が推進されています(中小企業庁の解説ページ参照)
融資審査の目線では、承継案件は「過去の実績がある」ぶん新規開業より評価しやすい一方、審査の中心は例外なく「引き継ぐ債務と収益力のバランス」になります。承継の対価や運転資金は、日本政策金融公庫や民間金融機関の融資で設計するのが王道です。組み立て方は創業融資の記事とつなぎ資金の記事で詳しく解説しています。
監修者DKメモ|元銀行員・FP2級
私が審査する側だった頃、承継案件でまず開いたのは事業計画書ではなく、直近3期の決算書と借入明細でした。「良い店を安く継げた」と思っても、簿外の債務や老朽設備の更新費まで含めると割高だった、というケースは珍しくありません。買う前のDD費用は「削るコスト」ではなく「保険料」です。ここに補助率2/3が付く専門家活用枠は、制度趣旨として非常に理にかなっていると感じます。
申請の流れと注意点|採択者の実務感覚から
申請から入金までの大きな流れは「公募申請→採択→交付申請→交付決定(ここから補助事業開始)→承継・投資の実行→実績報告→確定検査→入金」です。実体験を踏まえた注意点を4つに絞ります。
- 補助金は後払い(実費弁済): 経費は一度全額自分で支払い、あとから補助分が戻ります。立て替え資金の設計が先です(つなぎ資金の考え方)
- 交付決定前の契約・発注は対象外: 補助対象経費の契約・発注・支払は交付決定日以降かつ補助事業期間内に完了が原則です。フライングは典型的な落とし穴です
- 相見積は原則2者以上: 経費の妥当性を示すため、原則として複数見積が必須です(公募要領 p.25)
- 採択後・交付後も手続きは続く: 実績報告・確定検査、そして交付後の事業化状況報告まで義務が続きます。採択後の手続きの全体像を先に知っておくと慌てません
申請書類は、個人事業の承継なら住民票・確定申告書・開業届の写しなど、承継の実態を示す書類が中心です。親子間の承継では親の廃業届と子の開業届で承継を証明する場面もあります。
よくある質問
Q. 親子間の承継でも対象になりますか?
なります。事業承継促進枠は親族内承継が正面からの対象です。ただし代表交代だけで実態が変わらない承継や、物品・不動産のみの承継は対象外とされています(促進枠パンフレット)。
Q. 店や会社を「買うお金」自体に補助金は出ますか?
出ません。譲り受け費用(土地・資産購入費用等)を含め、譲り渡す側へ支払う費用は原則補助対象外です。補助されるのは承継にともなう設備投資や専門家費用で、買収資金は融資と自己資金で設計します。
Q. まだ開業していない会社員でも申請できますか?
枠によります。親の店や勤務先(3年以上)を継ぐなら促進枠の承継予定者として対象になり得ます。一方、第三者から買う側として専門家活用枠を使うには、既存の事業者としての実績(個人事業主は開業から一定年数・直近3期分の申告等)が求められます。
Q. 採択されたらすぐお金がもらえますか?
もらえません。採択→交付決定→事業実施→実績報告→確定検査を経ての後払いです。交付決定より前に契約・支払した経費は対象外になるため、順序を間違えないことが重要です。
まとめ|承継は「実績を引き継いで開業する」現実的な一手
- 事業承継・M&A補助金は、継ぐ人・買う人の側が使える数少ない国の補助金(15次採択率は約61.3%)
- 親の店・勤め先の店を継ぐなら促進枠(上限800万〜1,000万円)、買う立場なら専門家活用枠(上限600万円+DD200万円)。ただし買う代金そのものは対象外
- 開業前の個人は買い手側の枠を使えないため、承継パターンの見極めと資金の設計図が先
- 承継時は補助金より先に、引き継ぐ債務と経営者保証の整理を(元銀行員として最も強調したい点)
制度全体のなかでの位置づけは開業で使える補助金ガイドで、申請書の作り方は事業計画書の記事で確認してください。最新の公募情報は事務局公式サイトが一次情報です。
PR 会計・バックオフィスも補助金で整えるなら
クラウド会計「マネーフォワード クラウド」は、日々の帳簿づけから申告書類の作成までを自動化できます。IT導入補助金の対象になる年もあるため、開業時にまとめて導入する事業者が増えています。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。