 補助金開業ナビ
本記事はアフィリエイト広告を含みます
「この補助金は認定支援機関の確認が必要です」——申請を調べていてこの言葉に出会い、検索したあなたへ。認定支援機関の解説記事の多くは、認定支援機関である士業・コンサル自身が書いた宣伝を兼ねたものです。この記事は違います。筆者は銀行員として「支援する側」の実務を見てきた元金融機関職員であり、同時に事業再構築補助金で認定支援機関の確認書を実際に取得し、採択・交付を受けた事業者です。頼む側と頼まれる側、両方を経験した中立の立場から解説します。
この記事で得られること
– 認定支援機関の正体(どんな機関が、どれくらいいるのか)が公式データでわかる
– 公式検索システムでの探し方と、検索前に試すべき身近なルート
– 関与が必須の制度・任意の制度の一覧(主要補助金の現在の扱い込み)
– 報酬の相場観と、成功報酬の妥当性を判断する軸
– 無料の公的窓口との使い分け(全部有料の専門家に頼む必要はありません)結論を先に
1. 認定支援機関=国が認定した中小企業支援の専門家。約半数は税理士で、金融機関や商工会議所も含まれる
2. 関与が必須なのは事業承継系の補助金・税制や経営改善支援など一部。現行の主要な設備投資系補助金では任意
3. 頼むにしても事業計画の主役はあなた自身。丸投げは公式に禁止されており、採択取消のリスクすらある
認定支援機関(認定経営革新等支援機関)とは
認定支援機関とは、正式名称を認定経営革新等支援機関といい、税務・金融・企業財務に関する専門知識や実務経験が一定レベル以上にあるとして国の認定を受けた支援機関のことです。2012年施行の中小企業経営力強化支援法(現在の中小企業等経営強化法)で創設された制度で、認定は年6回ほどのペースで追加されています(出典: 中小企業庁 認定経営革新等支援機関)。
直近では2026年8月25日に新たに362機関が認定されました(出典: 中小企業庁 経営革新等支援機関として新たに362機関を認定しました(2026年8月25日))。累計の登録数は3万機関を超えるとされます。
どんな機関が認定されているか(公式調査の構成比)
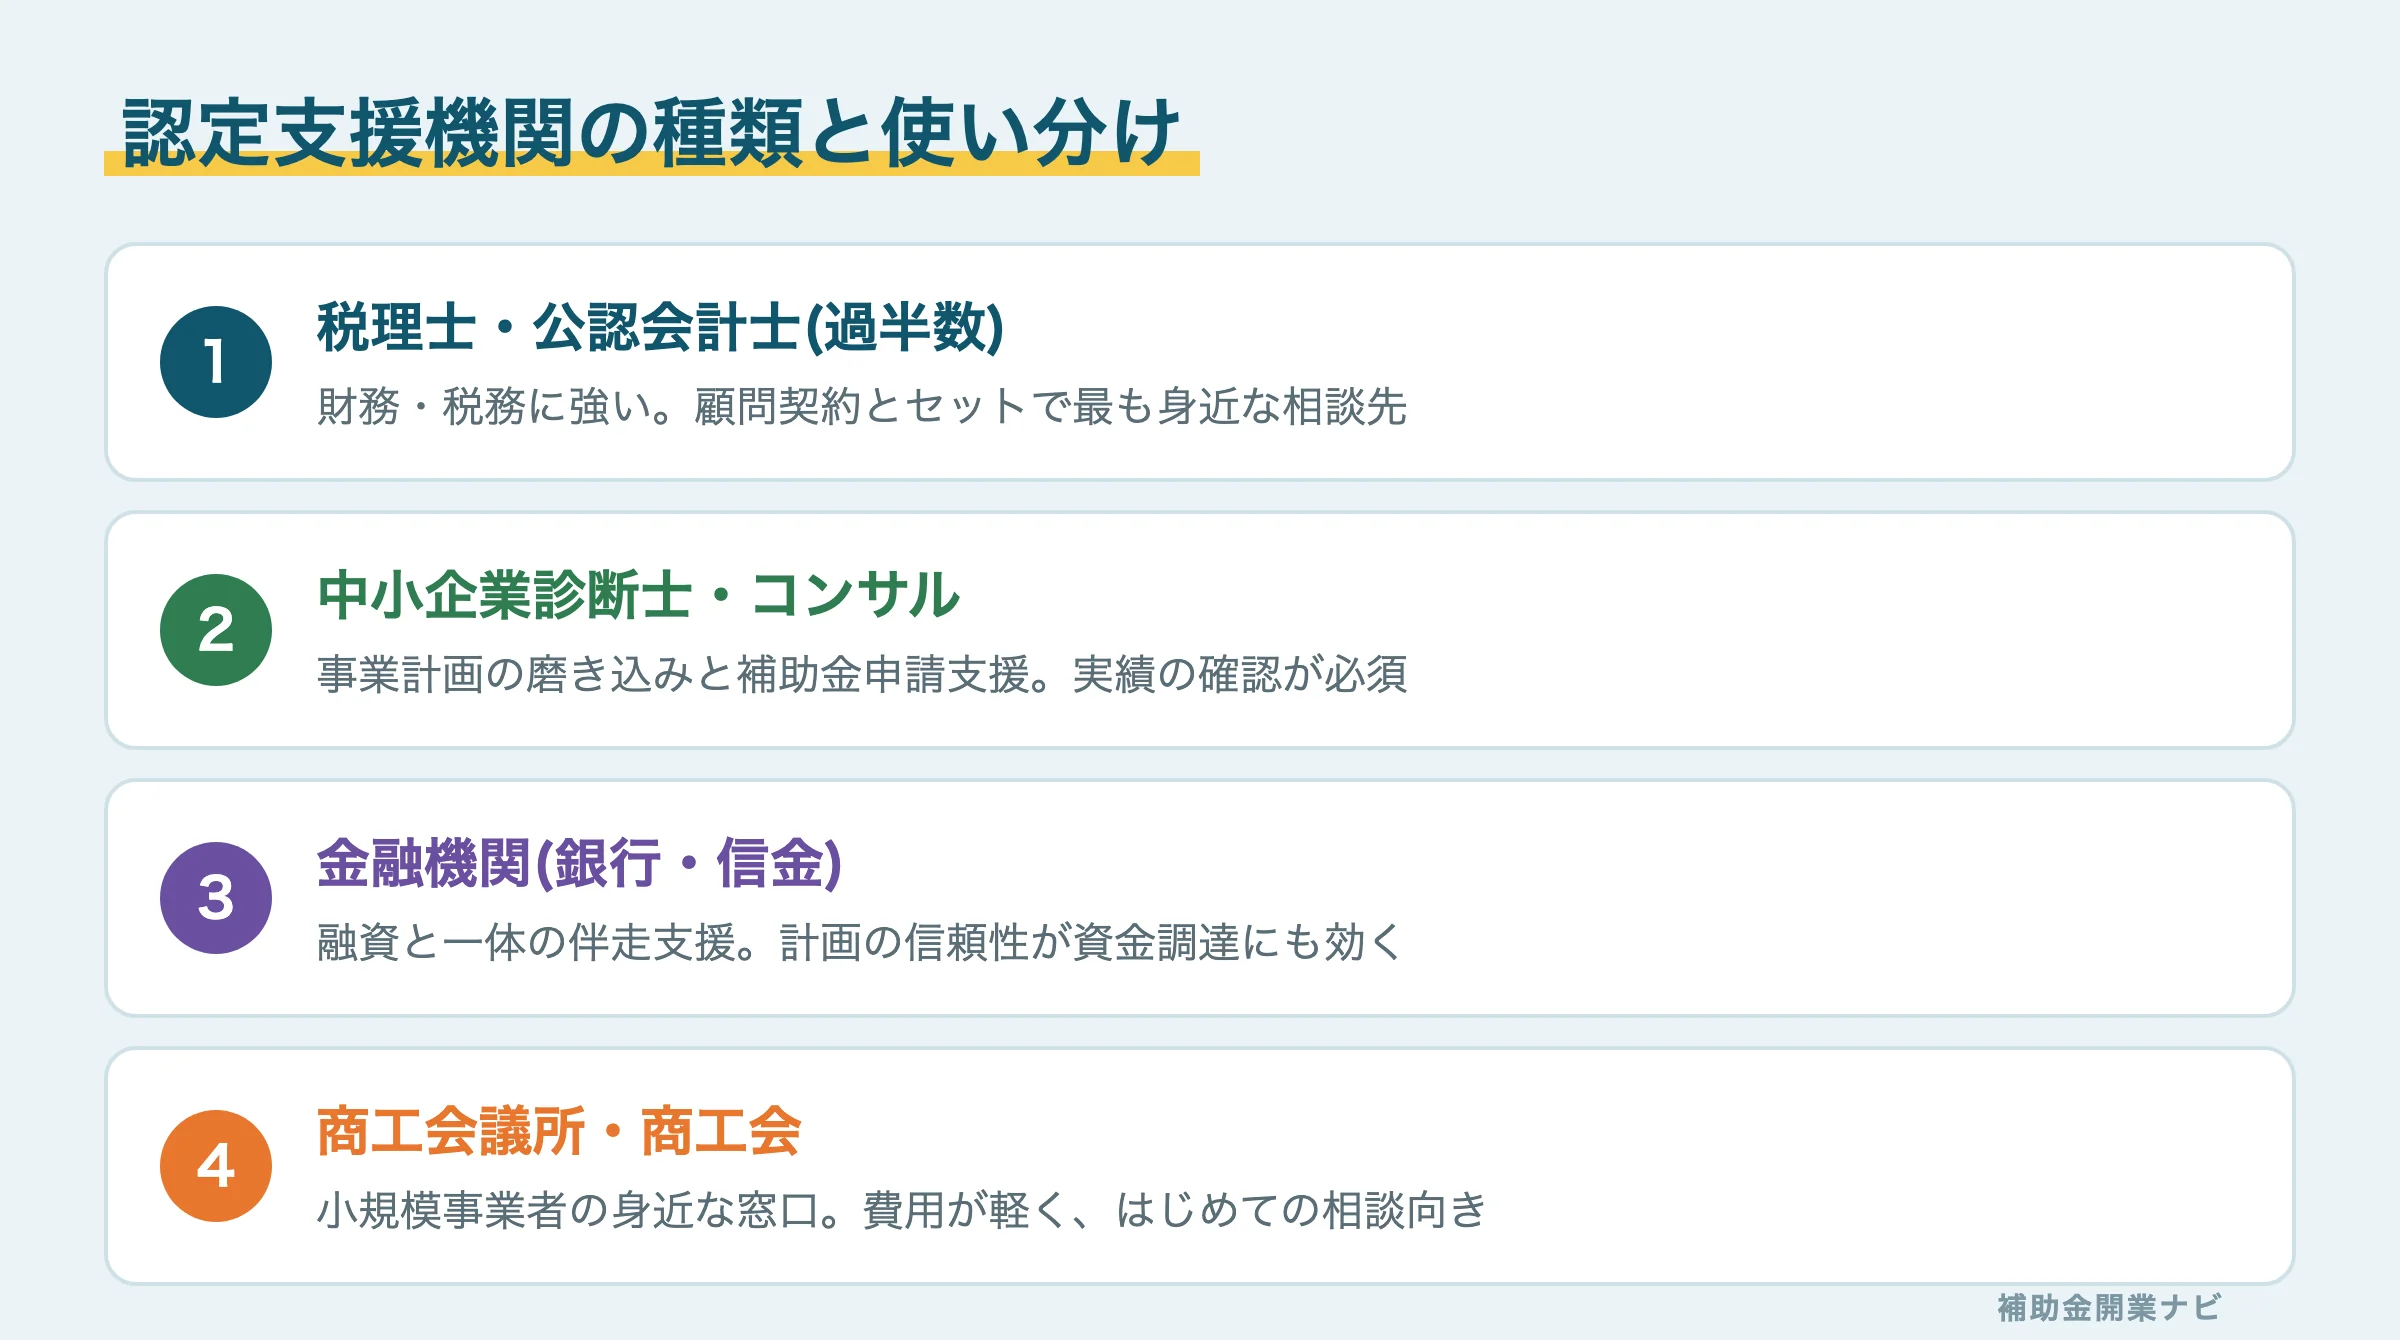
中小企業庁の令和7年度任意調査(回答7,249機関)によると、構成は次のとおりです。
| 属性 | 割合 | 得意分野の傾向(筆者の見解) |
|---|---|---|
| 税理士・税理士法人 | 46.2%+10.3% | 財務・税務。顧問契約とセットで最も身近 |
| 中小企業診断士 | 15.7% | 事業計画の作り込み・補助金申請支援 |
| 民間コンサルティング会社 | 7.4% | 補助金特化型が多い。実績と報酬の見極めが重要 |
| 公認会計士 | 5.7% | 財務分析・ある程度規模のある会社向け |
| 商工会議所・商工会 | 3.7%〜 | 小規模事業者の身近な相談先。費用が軽い |
| 金融機関(銀行・信金等) | 2.8%〜 | 融資とセットの伴走支援。地域密着 |
ポイントは、税理士系だけで過半数を占めること、そして銀行・信用金庫などの金融機関も認定支援機関であることです。「認定支援機関=補助金コンサル」というイメージは実態の一部にすぎません。
監修者DKメモ|元銀行員・FP2級
私が銀行にいた2012年前後は、ちょうどこの制度が始まった時期です。金融機関が認定支援機関として関わる場面の代表は、経営改善計画への助言や確認でした。ここで覚えておいてほしいのは、金融機関側から見ると「認定支援機関と一緒に作った計画」は、数字の裏付けを検証した第三者がいる計画として扱いやすいということです。補助金のためだけでなく、その後の融資の通りやすさにも効いてきます。
認定支援機関の探し方|公式検索システムと3つのルート
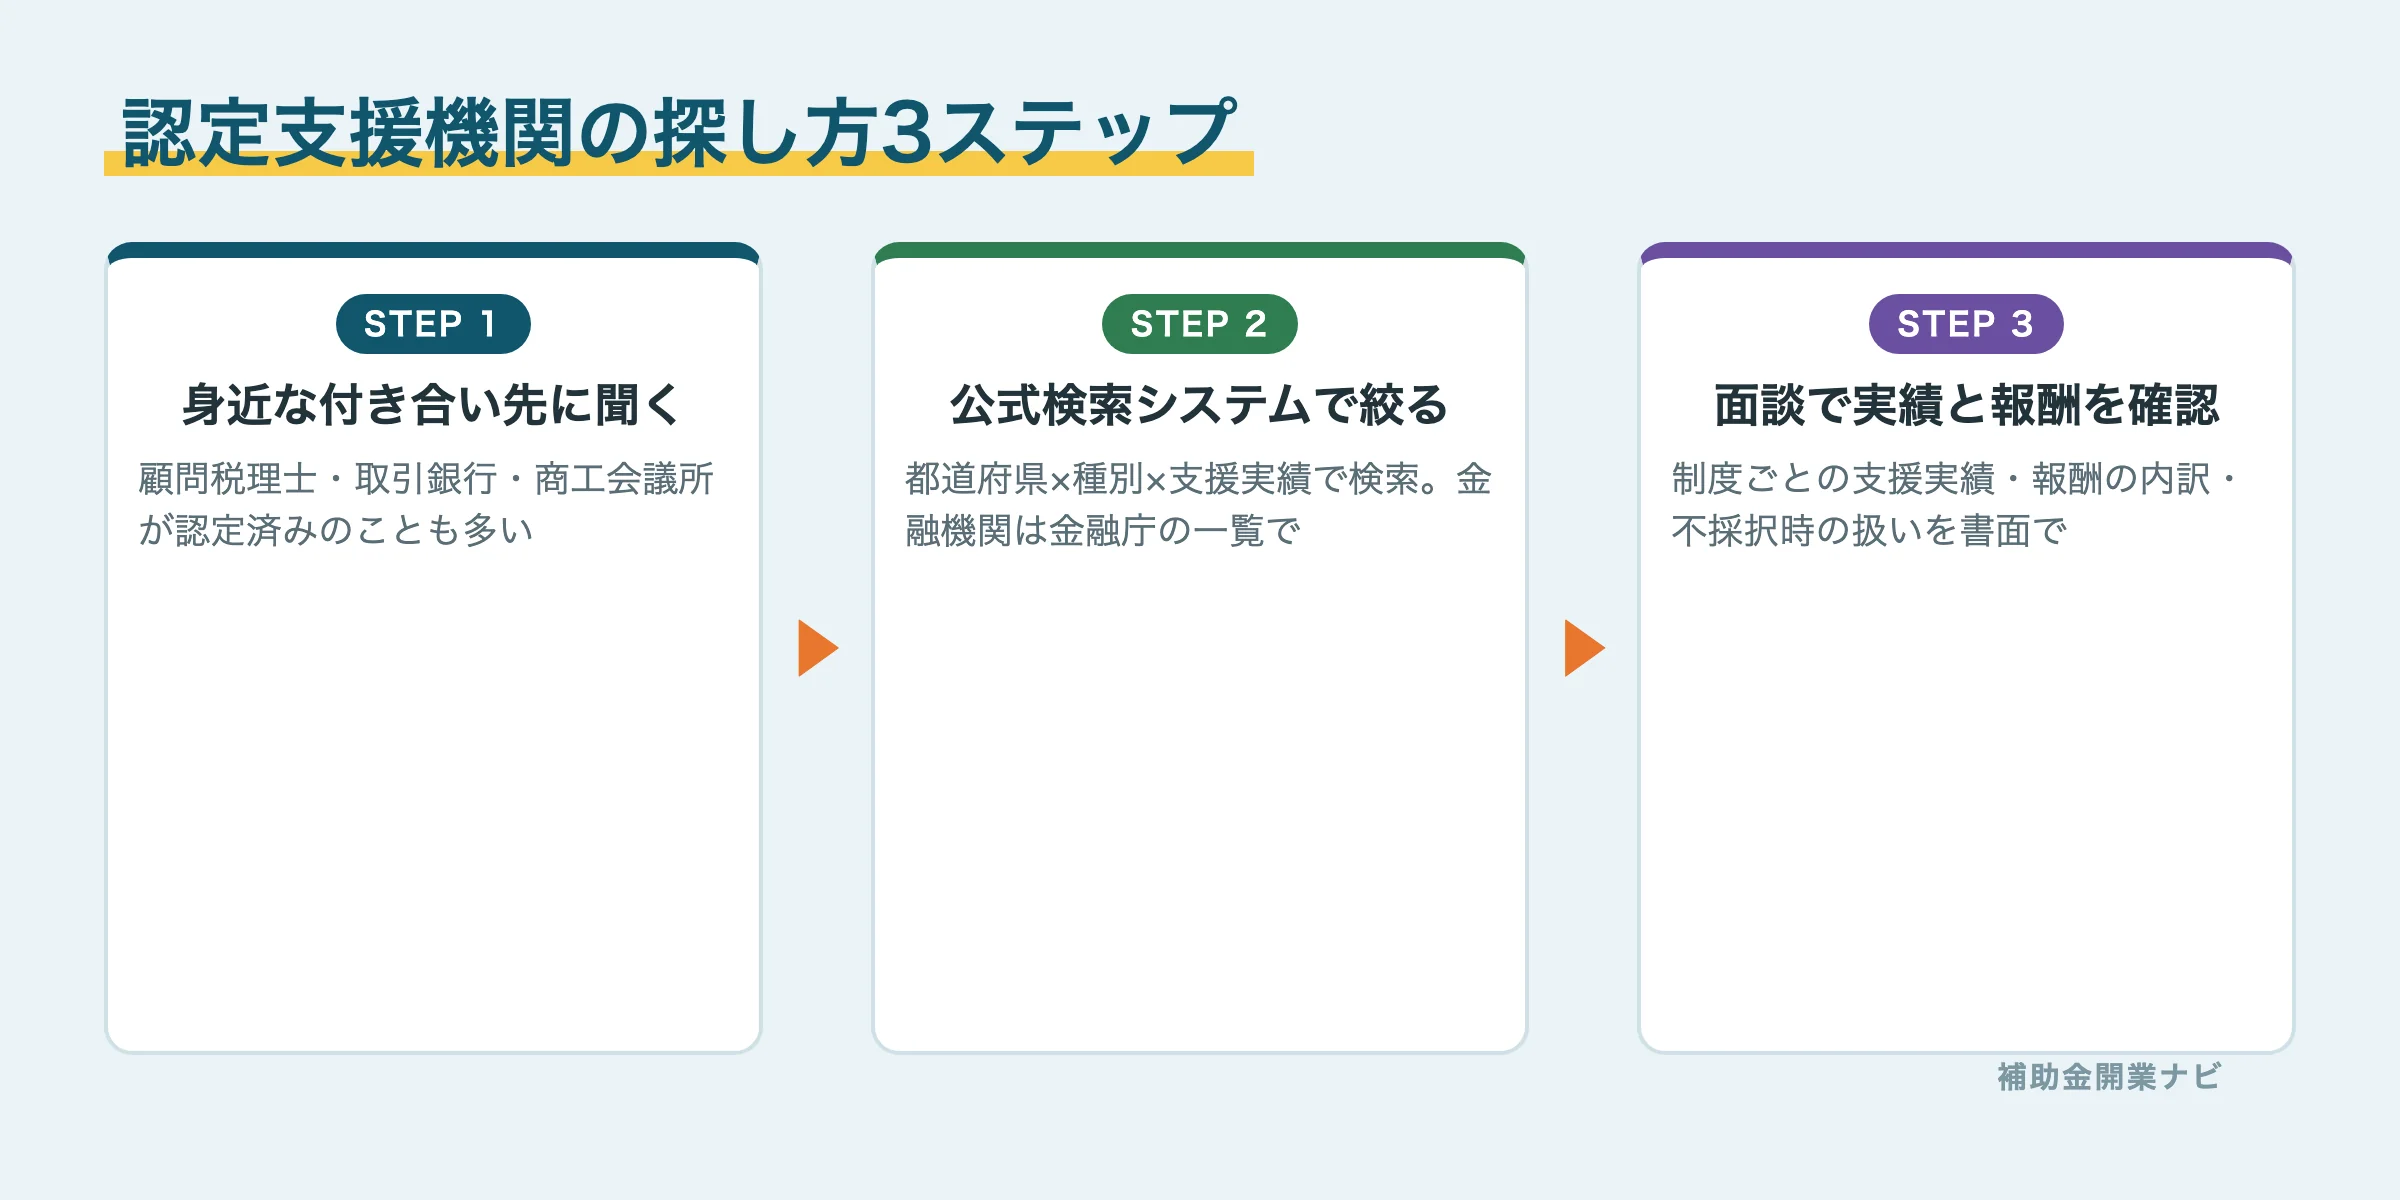
探し方は次の3ステップで考えるのが効率的です。
- いまの付き合い先に聞く — 顧問税理士・取引のある銀行/信金・加入している商工会議所が認定支援機関であることは珍しくありません。事業内容を知っている相手が最有力候補です
- 公式の検索システムで探す — 中小企業庁の認定経営革新等支援機関検索システムで、都道府県・機関の種別・相談したい内容に加えて、過去の支援実績(ものづくり補助金・経営改善計画など)で絞り込みができます。なお金融機関はこのシステムの対象外で、金融庁の認定一覧で確認します
- 公的窓口で紹介してもらう — 商工会議所やよろず支援拠点(国が設置した無料の経営相談所)に相談し、案件に合う機関につないでもらう方法です
検索システムを使うときのコツは、キーワード検索より先に「支援実績」で絞ることです。使いたい制度の支援経験がある機関に絞り込めば、候補は一気に現実的な数になります。
もう1つ見落とされがちな注意点があります。認定には5年ごとの更新があり、期限までに更新申請をしないと認定は失効します(出典: 中小企業庁 更新申請のお願い)。名刺や事務所のWebサイトに「認定支援機関」と書いてあっても、それだけでは現在も有効とは限りません。検索システムに載っているか、または面談時に認定の有効期限を直接確認するのが確実です。
何をしてくれる機関か【確認書を取得した実体験】
公式に整理されている支援内容は、経営状況の把握(財務分析)、事業計画作成の支援・助言、計画実行やフォローアップの支援などです(出典: ミラサポplus 認定支援機関)。制度の申請では、これに「確認書」や「所見」の発行という重要な役割が加わります。
筆者は、認定支援機関の確認が必須要件だった事業再構築補助金(現在は終了)で、実際に確認書を取得して申請しました。体験からお伝えできる実務の流れはこうです。
- 計画の骨子は自分で作る — 事業の数字とストーリーを一番知っているのは自分です。事業計画書の書き方を参考に、まず自力でたたき台を作ります
- 認定支援機関との面談で計画を叩かれる — 売上根拠・投資回収・資金繰りについて質問を受け、計画を修正します。この「叩かれる」過程こそが支援の本体でした
- 確認書の発行 — 計画の実現可能性を確認したという書面をもらい、申請書類に添付します
正直に言うと、確認書の発行自体は最後の事務作業にすぎません。価値があるのは途中の対話で、筆者の場合は投資回収の計算根拠を作り直したことが、結果的に採択につながったと感じています。
認定支援機関の関与が必須・推奨の補助金/制度一覧
「どの制度で認定支援機関が必要なのか」は、中小企業庁が公式資料で◎(必須)/○(他の機関でも可)を整理しています(出典: 国の補助事業等において必要とされる認定支援機関の役割について(PDF)、2025年3月26日更新)。
| 制度 | 関与 | 認定支援機関の役割 |
|---|---|---|
| 事業承継・M&A補助金(旧:事業承継・引継ぎ補助金) | ◎必須 | 事業承継促進枠での確認書 |
| 法人版・個人版事業承継税制 | ◎必須 | 承継計画への所見 |
| 個人事業者の遺留分に関する民法特例 | ◎必須 | 事業用資産の確認書 |
| 先端設備等導入計画(固定資産税の軽減) | ◎必須 | 労働生産性向上の確認書 |
| 経営力強化保証制度(保証料の減免) | ◎必須 | 計画策定支援と期中フォロー |
| 経営改善計画策定支援(405事業・早期) | ◎必須 | 計画策定の助力(専門家費用の2/3を国が負担) |
| 中小企業経営力強化資金(日本公庫) | ○ | 事業計画への助言・所見 |
| 事業承継・集約・活性化支援資金(日本公庫) | ○ | 事業承継計画への評価・所見(利率軽減の要件等) |
なお、上表の「事業承継・引継ぎ補助金」は2026年公募分から「事業承継・M&A補助金」に改称されています(出典: 中小企業庁 公募情報(2026年1月30日))。認定支援機関の確認書が必須なのは、親族内・従業員承継を対象とする事業承継促進枠で、制度の根っこは従来と変わりません。
一方、開業者がよく使う主要補助金の現在の扱いは誤解が多いところです。
- 新事業進出・ものづくり商業サービス補助金: 認定支援機関の関与は任意です。2026年8月14日更新の公募要領でも「認定支援機関を含む外部支援者の助言を受けるのは差し支えないが、事業計画は必ず申請者自身で作成」と明記されています(出典: 事務局サイト 資料ダウンロード)。制度の中身は新事業進出補助金とものづくり補助金の記事で解説しています
- 小規模事業者持続化補助金: 認定支援機関ではなく、地域の商工会・商工会議所の「支援計画書」を使う建て付けです(制度解説)
- 事業再構築補助金: 確認書が必須でしたが、制度自体が終了しています
つまり2026年時点では、「補助金だから認定支援機関が必須」なのではなく、必須なのは事業承継系と経営改善系が中心です。自分の使う制度の公募要領で最終確認してください。開業で使える制度の全体像は補助金ガイドにまとめています。
良い認定支援機関の見分け方5つ
3万を超える機関の中身は玉石混交です。銀行員時代に多くの「専門家が作った計画書」を見てきた経験と、発注者としての経験から、見分ける軸は5つです。
- 使いたい制度の支援実績 — 検索システムの支援実績欄や、面談で「直近の支援件数と結果」を聞く。採択率を左右するのは制度ごとの経験値です
- 報酬体系を最初に書面で示すか — 着手金・成功報酬・実費の内訳と、不採択時の扱いを契約前に明示しない相手は避けます
- 丸投げをさせない姿勢 — 「ヒアリングシートだけで全部作ります」型は一見楽ですが、公式ルール違反(計画は申請者自身で作成)に近づくうえ、採択後に自分で実行できない計画が残ります。むしろ宿題を出してくる機関が誠実です
- 採択後の話を最初からするか — 交付申請・実績報告・入金までの資金繰りまで説明できる機関は、実務を最後まで知っている機関です
- 本業との相性 — 財務が弱いなら税理士系、計画の磨き込みなら診断士、融資と一体で考えるなら金融機関、と申請の進め方に合わせて選びます
報酬の相場観と注意点|成功報酬は妥当か
報酬に公的な定価はありません。一般に補助金申請支援では着手金(数万〜十数万円)+成功報酬(補助金額の10〜15%程度)という構造が多いと言われますが、これは筆者の見聞に基づく目安です。依頼する作業範囲によって総額の幅が大きく変わる点にも注意してください。「確認書の発行のみ」であれば無料〜5万円程度で済ませてくれる機関がある一方、事業計画書そのものの作成まで含めて依頼すると20万〜80万円程度になるケースもあります。依頼前に「どこまでを自分で作り、どこからを頼むのか」を先に決めておくと、見積もりの妥当性を判断しやすくなります。
判断軸として、元銀行員の立場から3点だけ言い切ります。
- 成功報酬そのものは不合理ではありません。不採択リスクを支援側が分担する仕組みだからです。問題は料率と作業内容が釣り合っているかです
- 公式が警告する水準は論外 — 事務局は「サービス内容とかい離した高額な成功報酬」を請求する業者への注意を明記しています(出典: 新事業進出・ものづくり商業サービス補助金 公募要領、事業再構築補助金公式)。2026年8月時点の公募要領では、こうした不適切な行為を行った支援者が認定支援機関である場合、機関名の公表・業務改善命令・認定取消に至る可能性があると明記されており、事務局側のチェックは以前より厳しくなっています。経費の水増し提案は論外で、応じればあなた自身が不正受給の当事者になります
- 「補助金は後払い」を忘れない — 成功報酬の支払時期と、補助金の入金時期(採択から数か月〜1年以上先)はズレます。つなぎ資金まで含めて資金計画を立ててください
監修者DKメモ|元銀行員・FP2級
融資審査の目線では、支援報酬の総額が投資計画に対して過大な案件は、それだけで計画全体の目利き力を疑いました。逆に、認定支援機関と作った計画で、経営者本人が数字を自分の言葉で説明できる会社は強い。金融機関は「誰が作ったか」より「本人が語れるか」を見ています。
無料で相談できる公的窓口との使い分け
有料の専門家に頼む前に、無料の公的窓口を使う選択肢をまず検討してください。
| 窓口 | 特徴 | 向いている場面 |
|---|---|---|
| 商工会議所・商工会 | 地域密着。多くが認定支援機関で、持続化補助金の窓口でもある | 小規模の販路開拓・はじめての補助金 |
| よろず支援拠点 | 国が47都道府県に設置した無料経営相談所。回数制限なく相談可 | 計画の壁打ち・どの制度を使うべきかの整理 |
| 市区町村の創業支援窓口 | 創業者向け。創業融資とセットで案内されることが多い | 開業前後の資金調達全般 |
筆者のおすすめの使い分けは、「構想の整理と制度選びは無料窓口、申請書の磨き込みと財務の作り込みは有料の専門家」という二段構えです。無料窓口で論点を整理してから専門家に行くと、有料支援の時間(=費用)を本当に価値のある部分に集中できます。
よくある質問
Q. 認定支援機関に頼まないと補助金は申請できませんか?
制度によります。事業承継・M&A補助金(旧:事業承継・引継ぎ補助金)や事業承継税制などは必須ですが、新事業進出・ものづくり商業サービス補助金など現行の主要補助金では任意です。使いたい制度の最新公募要領で確認してください。
Q. 頼めば採択率は上がりますか?
「上がる」と断定はできません。計画の質が上がる効果は実体験としてありますが、採択を保証する機関は存在せず、そう言い切る業者はむしろ危険信号です。
Q. 顧問税理士が認定支援機関ではありませんでした。
別の機関にスポットで依頼して問題ありません。財務データの提供などで顧問税理士と連携してもらう形が実務的です。
Q. 相性が合わない場合、途中で変えられますか?
契約次第ですが可能です。だからこそ着手金と成果物の範囲を契約前に書面で確認しておくことが重要です。
認定支援機関は「頼めば通してくれる業者」ではなく、あなたの計画を強くする伴走者です。主役は自分、という原則さえ守れば、費用に見合う価値は十分にあります。まずは開業で使える補助金の全体像を掴み、事業計画書の作り方と合わせて準備を進めてください。
PR 会計・バックオフィスも補助金で整えるなら
クラウド会計「マネーフォワード クラウド」は、日々の帳簿づけから申告書類の作成までを自動化できます。IT導入補助金の対象になる年もあるため、開業時にまとめて導入する事業者が増えています。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。