 補助金開業ナビ
本記事はアフィリエイト広告を含みます
創業融資の解説記事の多くは、税理士や融資支援会社——つまり「申請を手伝う側」が書いています。この記事を書いている筆者は、銀行で7年間、貸すかどうかを決める側にいました。通帳のどこを見るか、面談の質問が何を確かめているか、稟議書に何がマイナス材料として書かれるか。「見られる側が知らないチェックリスト」まで含めて解説します。
もうひとつ重要なことがあります。公庫の創業融資は2024〜2025年に制度が大きく再編されました。「新創業融資制度」を前提にした古い記事がいまも大量に残っています。この記事は現行制度の数値を公庫公式サイトの出典付きでまとめました。
この記事で得られること
– 再編後の現行制度「新規開業・スタートアップ支援資金」の最新スペックと利率(出典付き)
– 「自己資金要件は撤廃、でも実態は2割」という二重構造の正しい理解
– 審査側は通帳の残高ではなく「推移」を見ている——元審査担当の内部視点
– 面談の質問の裏にある確認意図と、稟議でマイナス材料になる順番結論を先に
1. 創業期の借入は公庫がほぼ一択。現行制度は「新規開業・スタートアップ支援資金」(限度額7,200万円)
2. 自己資金の制度要件は撤廃済み。ただし実態は創業資金総額の平均2割で、審査では貯め方の履歴が効く
3. 補助金とは併用が基本。融資で先に資金を確保し、補助金は「後から戻る」設計にする(補助金一覧)
日本政策金融公庫の創業融資とは【2026年最新】
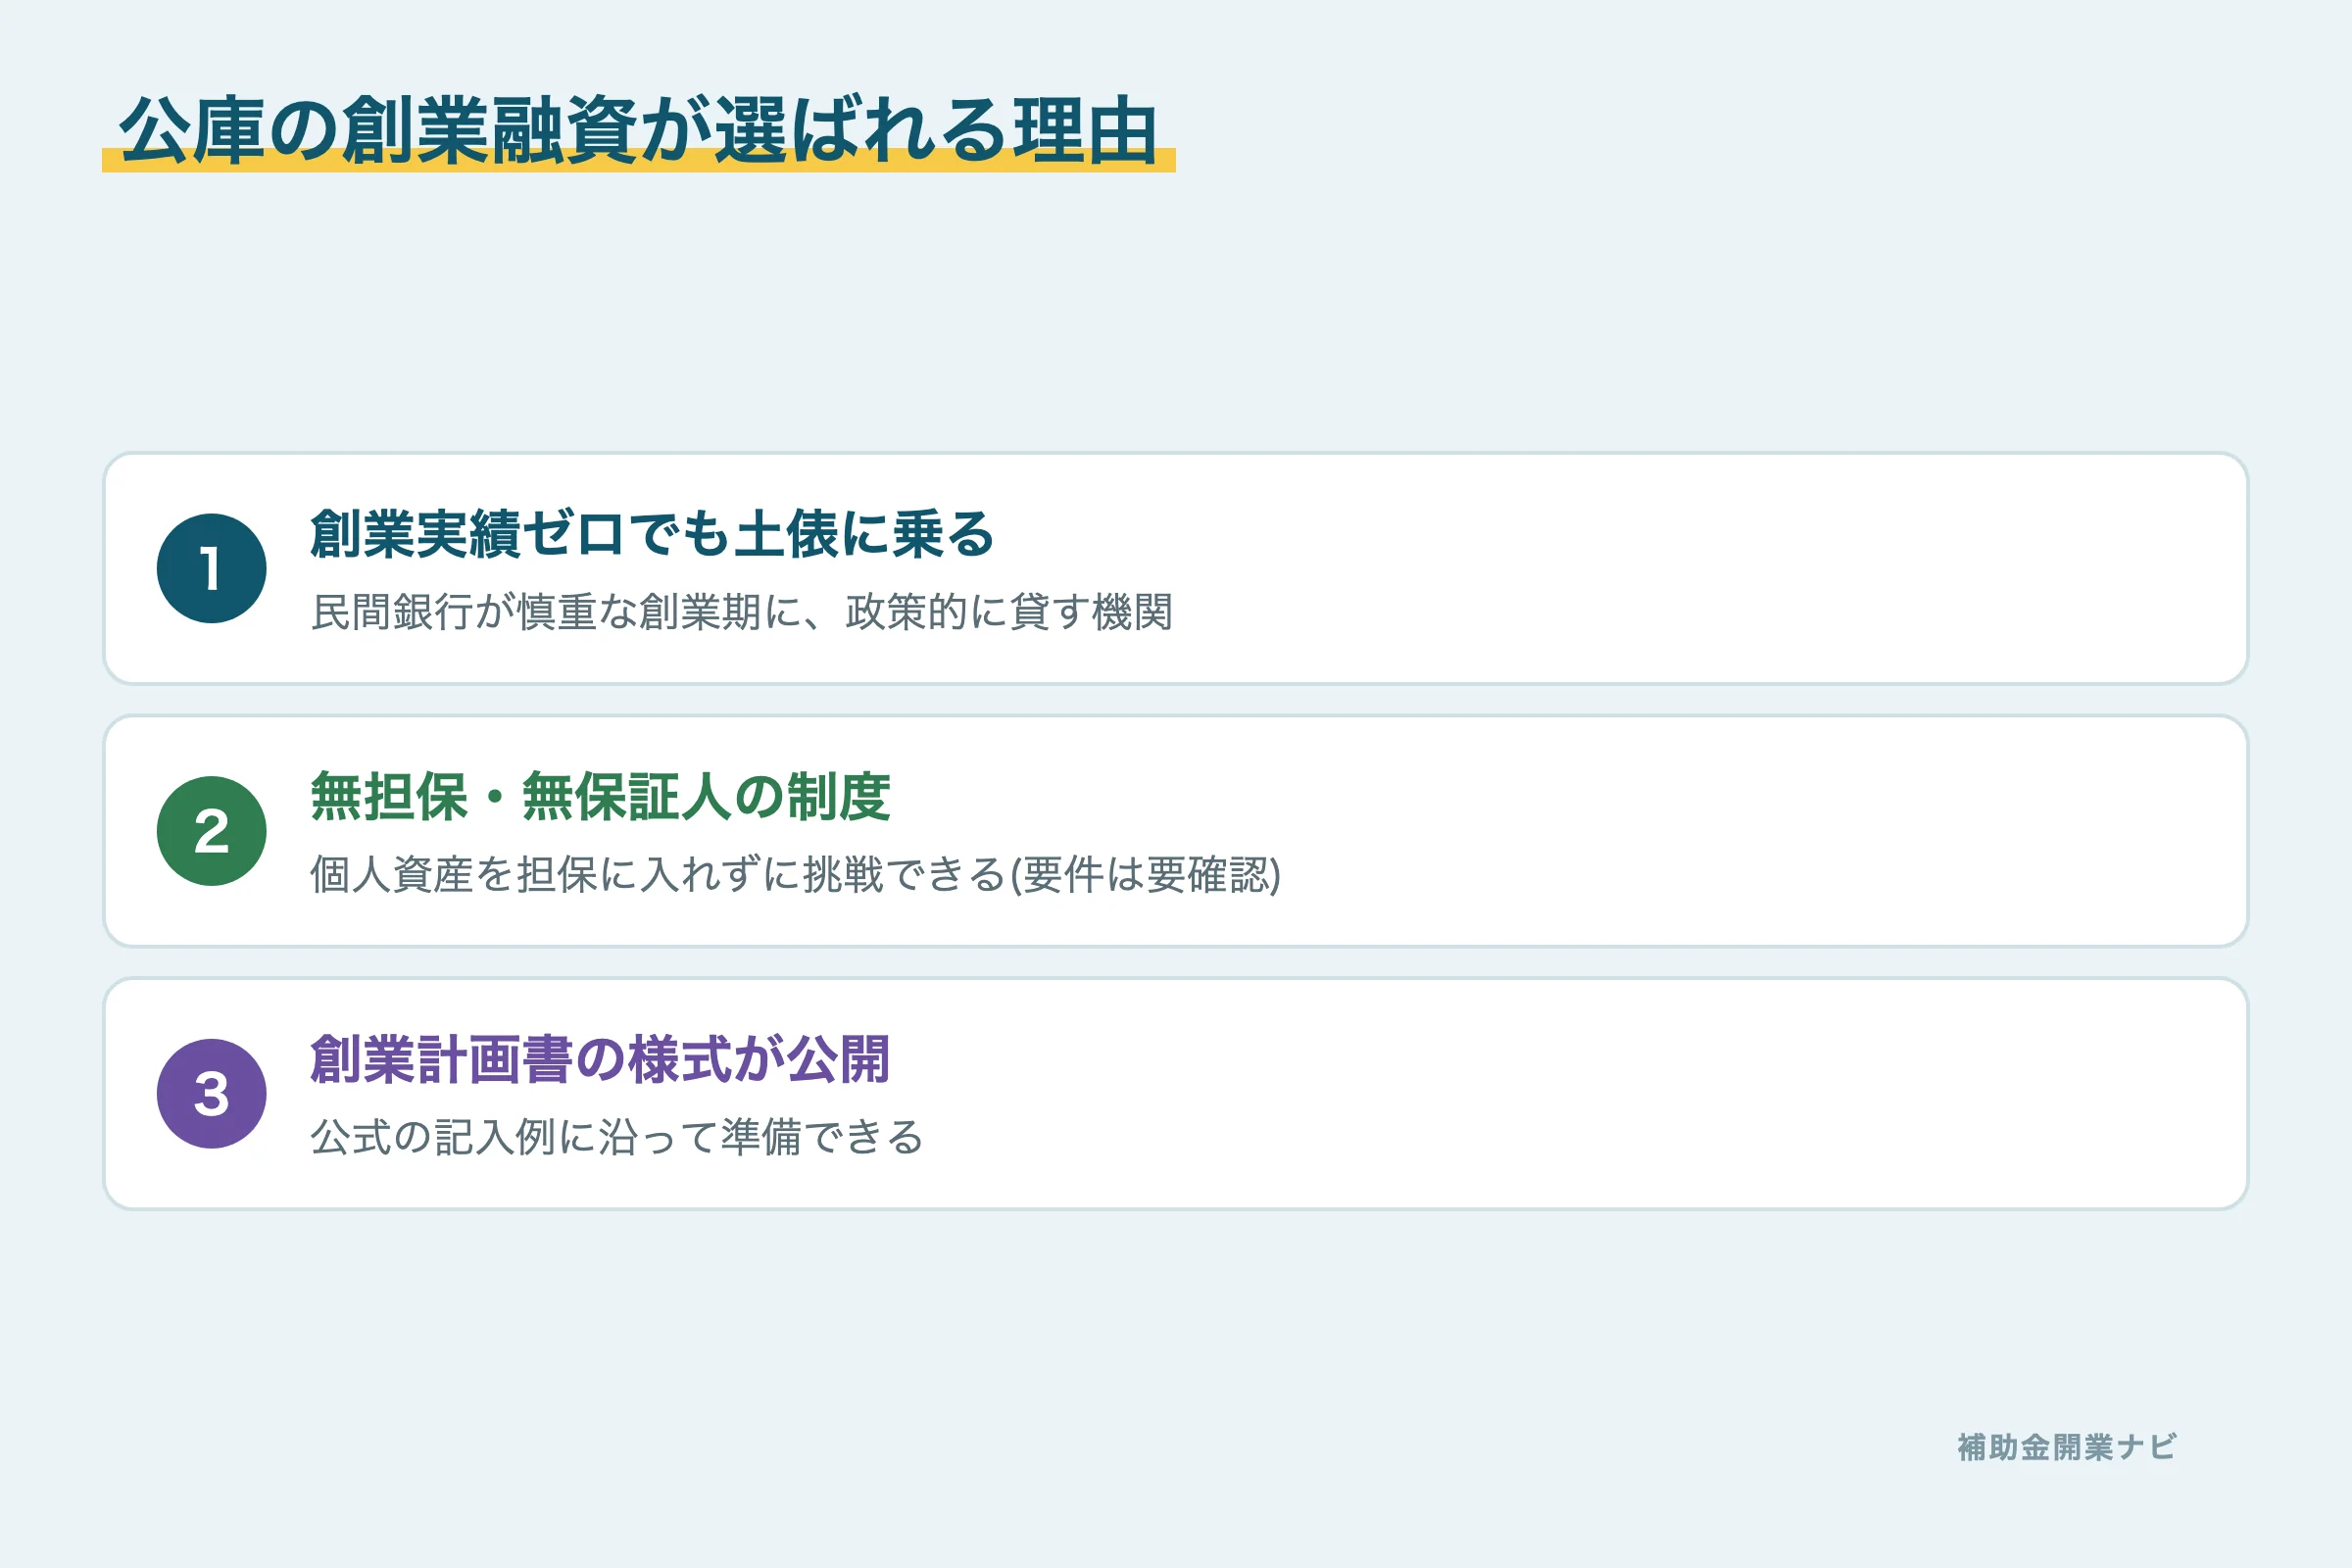
日本政策金融公庫(以下、公庫)は、政府100%出資の政策金融機関です。民間銀行が創業実績のない相手への融資に慎重にならざるを得ないのに対し、公庫は創業支援を政策目的として貸す機関であり、創業期の資金調達では事実上の第一候補になります。
「新創業融資制度」は廃止済み——現行は「新規開業・スタートアップ支援資金」
検索するとよく出てくる「新創業融資制度」は、2024年3月末で廃止されています。制度は「新規開業資金」に一本化され、さらに2025年3月に「新規開業・スタートアップ支援資金」へ改称されました(出典: 公庫公式・新規開業・スタートアップ支援資金)。
この再編で何が変わったかを一言でいうと、「借りやすい方向への統合」です。旧・新創業融資制度にあった「創業資金総額の10分の1以上の自己資金」という数値要件が撤廃され、限度額も大きくなりました。
制度スペック早見表
| 項目 | 現行の内容 |
|---|---|
| 制度名 | 新規開業・スタートアップ支援資金(国民生活事業) |
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 返済期間 | 設備資金20年以内/運転資金10年以内(据置期間 各5年以内) |
| 担保・保証人 | 新規創業または税務申告2期未了の方は原則、無担保・無保証人 |
| 自己資金要件 | 制度上の数値要件なし(旧制度の1/10要件は廃止) |
出典: 公庫公式・制度ページ/創業融資のご案内
「据置期間」とは、元金の返済を待ってもらい利息だけを払う期間のことです。開業直後の売上が読めない時期の資金繰りを守る仕組みで、使い方は後述します。
法人代表者の個人保証を外せる「経営者保証免除特例制度」
法人で創業する場合、代表者個人の連帯保証をどうするかも実務上の関心事です。公庫には「経営者保証に関するガイドライン」に対応した経営者保証免除特例制度があり、要件を満たせば法人代表者の保証なしで融資を受けられます。対象要件は複数区分あり、たとえば法人と代表者の資産・経理が明確に分離されている(一体性が解消されている)ことを前提に、税務申告2期以上で減価償却前経常利益が赤字でなく直近決算で債務超過でない場合や、事業開始者・税務申告2期未満で一体性が解消されている場合など、いずれか一つに該当すれば申込めます。適用にあたっての上乗せ金利は設定されていません(出典: 公庫公式・経営者保証免除特例制度)。前掲の「新規創業または税務申告2期未了なら原則無担保・無保証人」という基本ルールに加えて、法人は事業を継続するほど代表者保証の扱いが論点になりやすいため、2期目以降に入る法人はこの特例の対象要件を早めに確認しておくと選択肢が広がります。
金利はいくら?利率の仕組みと下げる方法
創業融資の利率は「基準利率」をベースに、条件に当てはまると「特別利率」に切り替わる仕組みです。令和8年9月1日現在の国民生活事業・主要利率(年利)は次の通りです。
| 区分 | 基準利率 | 特別利率A | 特別利率B | 特別利率C |
|---|---|---|---|---|
| 無担保・税務申告2期未了 | 3.75〜5.35% | 3.35〜4.95% | 3.10〜4.70% | 2.85〜4.45% |
| 有担保 | 2.80〜5.00% | 2.40〜4.60% | 2.20〜4.35% | 2.15〜4.10% |
出典: 公庫公式・金利情報
創業者は一律▲0.65%——「創業支援貸付利率特例制度」
新規創業または税務申告2期未了の方は、各制度の利率から一律0.65%引き下げられます(雇用拡大を図る場合は0.9%)。出典: 公庫公式・創業支援貸付利率特例制度。
つまり創業者の実質的なスタートラインは、基準利率でも2%台後半〜が目安になります(適用利率は審査で決まります)。
金利を下げる3つのルート
- 創業支援貸付利率特例——創業者なら自動的に対象。まずここに乗る
- 特別利率の対象区分——女性・35歳未満・55歳以上、廃業歴のある再挑戦者など
- 担保の提供——不動産等を提供すれば有担保区分の低い利率に
監修者DKメモ|元銀行員・FP2級
「金利を交渉で下げられますか」とよく聞かれますが、審査する側だった経験から言うと、創業段階の交渉余地はほぼありません。利率は区分と審査結果で機械的に決まります。労力をかけるべきは交渉ではなく「自分がどの引下げ区分に当てはまるかの確認」です。0.65%の特例は、1,000万円・10年借りれば利息総額で数十万円変わります。
自己資金なしでも借りられる?【審査側の本音】
ここが現行制度でいちばん誤解が生まれやすいところです。制度と実務の「二重構造」を正直に書きます。
建前ではなく公式見解——要件は撤廃、ただし「重要な要素」
制度上、自己資金の数値要件は撤廃されました。では自己資金ゼロで通るのか。公庫自身が公式FAQでこう答えています。
自己資金は、創業計画を考えるうえで重要な要素のひとつですが、それ以上に、創業計画全体が重要です。
(出典: 公庫公式・創業をお考えの方Q&A)
同じFAQには、創業資金総額に占める自己資金の割合は平均2割程度という実態も示されています。つまり「要件はないが、自己資金は審査の重要材料であり続けている」——これが正確な理解です。自己資金ゼロでの申込みは制度上可能ですが、他の材料(同業経験・売上根拠)が強くないと実務上は厳しい、が筆者の見解です。
審査側は「残高」ではなく「推移」を見ている
ここがこの記事の核です。筆者が審査する側だった頃、通帳(の写しや入出金履歴)で見ていたのは最終残高ではありません。過去半年〜1年の「動き方」です。
- 毎月、決まった時期に一定額が積み上がっているか——貯蓄の習慣は、返済の習慣の最良の予測材料です
- 直前の大きな入金はないか——あれば出所を確認します。親からの贈与なら贈与として説明がつけばよく、隠すことが一番のマイナスです
- 家賃・公共料金・カードの引落しが遅れていないか——残高不足の引落し失敗が並ぶ通帳は、金額以前の問題として信頼を落とします
- カードローン・リボ払いの返済が走っていないか——借入自体より「申告していない借入がある」ことが致命傷になります
「3年かけて月3万円ずつ貯めた150万円」は、「先月まとめて入った300万円」より審査上の価値が高い。自己資金は金額であると同時に、あなたの計画性の記録なのです。詳しくは開業の自己資金はいくら必要かでも解説しています。
監修者DKメモ|元銀行員・FP2級
審査する側だった頃、稟議の直前にやっていたのは通帳を1ページ目からめくり直す作業でした。金額の大きい案件ほど、見るのは直近ではなく「一番古いページ」。積立の習慣が何年続いているかは、事業計画のどんな美しい文章より雄弁でした。逆に、給料日直後に残高がほぼゼロになる月が続く通帳は、金額がいくらあっても稟議に「貯蓄習慣あり」とは書けませんでした。
見せ金が一発で分かる理由/みなし自己資金
「見せ金」とは、審査のために一時的に借りたお金を自己資金に見せかけることです。上記の通り、審査側は直前入金の出所を通帳をさかのぼって確認するため、説明のつかない入金はその場で判明します。虚偽と判断されれば、その案件は金額の問題ではなく信頼の問題として終わります。
一方で、次のものは自己資金側の材料として説明できます(いわゆる「みなし自己資金」)。
- すでに支払った開業費用(物件取得費・設備の頭金など。領収書・契約書で証明)
- 退職金や親族からの贈与(出所と経緯を書類で説明できるもの)
自己資金ゼロで申し込む前にやるべき3つのこと
- 申込みを3〜6か月遅らせて「推移」を作る——毎月定額の積立を今日から始める。半年の履歴でも印象は大きく変わります
- 同業経験を棚卸しする——勤務年数・役職・担当業務を職務経歴として整理。経験は自己資金の不足を補う最大の材料です
- すでに払った開業費の証憑を集める——領収書・見積書・契約書を時系列で揃える
必要書類と申込みの流れ
必要書類チェックリスト
| 区分 | 書類 |
|---|---|
| 全員 | 創業計画書/本人確認書類(運転免許証両面、マイナンバーカード表面またはパスポート) |
| 法人 | 履歴事項全部証明書または登記簿謄本 |
| 設備資金を申し込む場合 | 見積書 |
| 許認可が必要な業種 | 許認可証(飲食店の営業許可など) |
| 担保を希望する場合 | 不動産の登記事項証明書 |
出典: 公庫公式・お手続きの流れ
申込みから着金までの5ステップ
- 事前相談——電話(0120-154-505)・オンライン・支店窓口。ここで制度の当たりをつける
- インターネット申込——24時間受付。創業計画書等をアップロード
- 面談・事業所訪問——後述の「裏の意図」を踏まえて準備
- 審査——平均3週間程度(公庫公式FAQ)
- 契約・着金——契約手続き後、指定口座に送金
全体では1〜1.5か月を見ておくと安全です。開業日から逆算して早めに動いてください。なお、補助金は採択されても入金が半年〜1年先になるため、先に融資で資金を確保する順序が原則です。この「時間差」の埋め方はつなぎ資金の記事で詳しく解説しています。
創業計画書と面談——審査担当者はここを見る
創業計画書は公庫公式の様式・業種別記入例がダウンロードできます。ここでは各項目を「あなたが書く欄」ではなく、「審査担当者がチェックする欄」として対訳します。
記入項目×審査側が見ているもの
| 計画書の項目 | 審査側が実際に見ているもの(筆者の見解) |
|---|---|
| 創業の動機 | 思いつきか、準備の積み重ねか。動機と経歴がつながっているか |
| 経営者の略歴 | 返済能力の代理変数。同業での経験年数がそのまま与信の土台になる |
| 取扱商品・サービス | 「誰に・何を・いくらで」が一行で言えるか。強みに根拠があるか |
| 取引先・取引関係 | 売上の当てが具体名で書けるか(見込み客・前職の人脈) |
| 従業員 | 人件費計画との整合性 |
| 借入の状況 | 正直さのテスト。信用情報と突合されるため、書き漏れが最も危険 |
| 必要な資金と調達方法 | 見積書と金額が一致しているか。自己資金の出所は説明可能か |
| 事業の見通し | 売上に計算式があるか。返済額を引いても生活費が残るか |
数字はこう作る——売上根拠の計算式と据置期間
売上予測で審査側が見ているのは金額の大小ではなく、根拠の計算式があるかです。「月商100万円」ではなく「客単価6,000円×1日6人×26営業日≒94万円」と書く。式があれば、審査担当者は稟議書に「売上根拠あり」と書けます。式がなければ、どんな控えめな数字でも「根拠なし」としか書けません。担当者が稟議を書きやすい計画書が、通りやすい計画書です。
据置期間は「付けられるだけ付ける」のではなく、売上が軌道に乗るまでの月数+予備2〜3か月で設定するのが筆者のおすすめです。据置が長いほどその後の月々の元金返済は重くなります。月別収支のつくり方は補助金申請の落とし穴で解説した事業計画の考え方と共通です。
面談で聞かれる質問と、その裏の意図
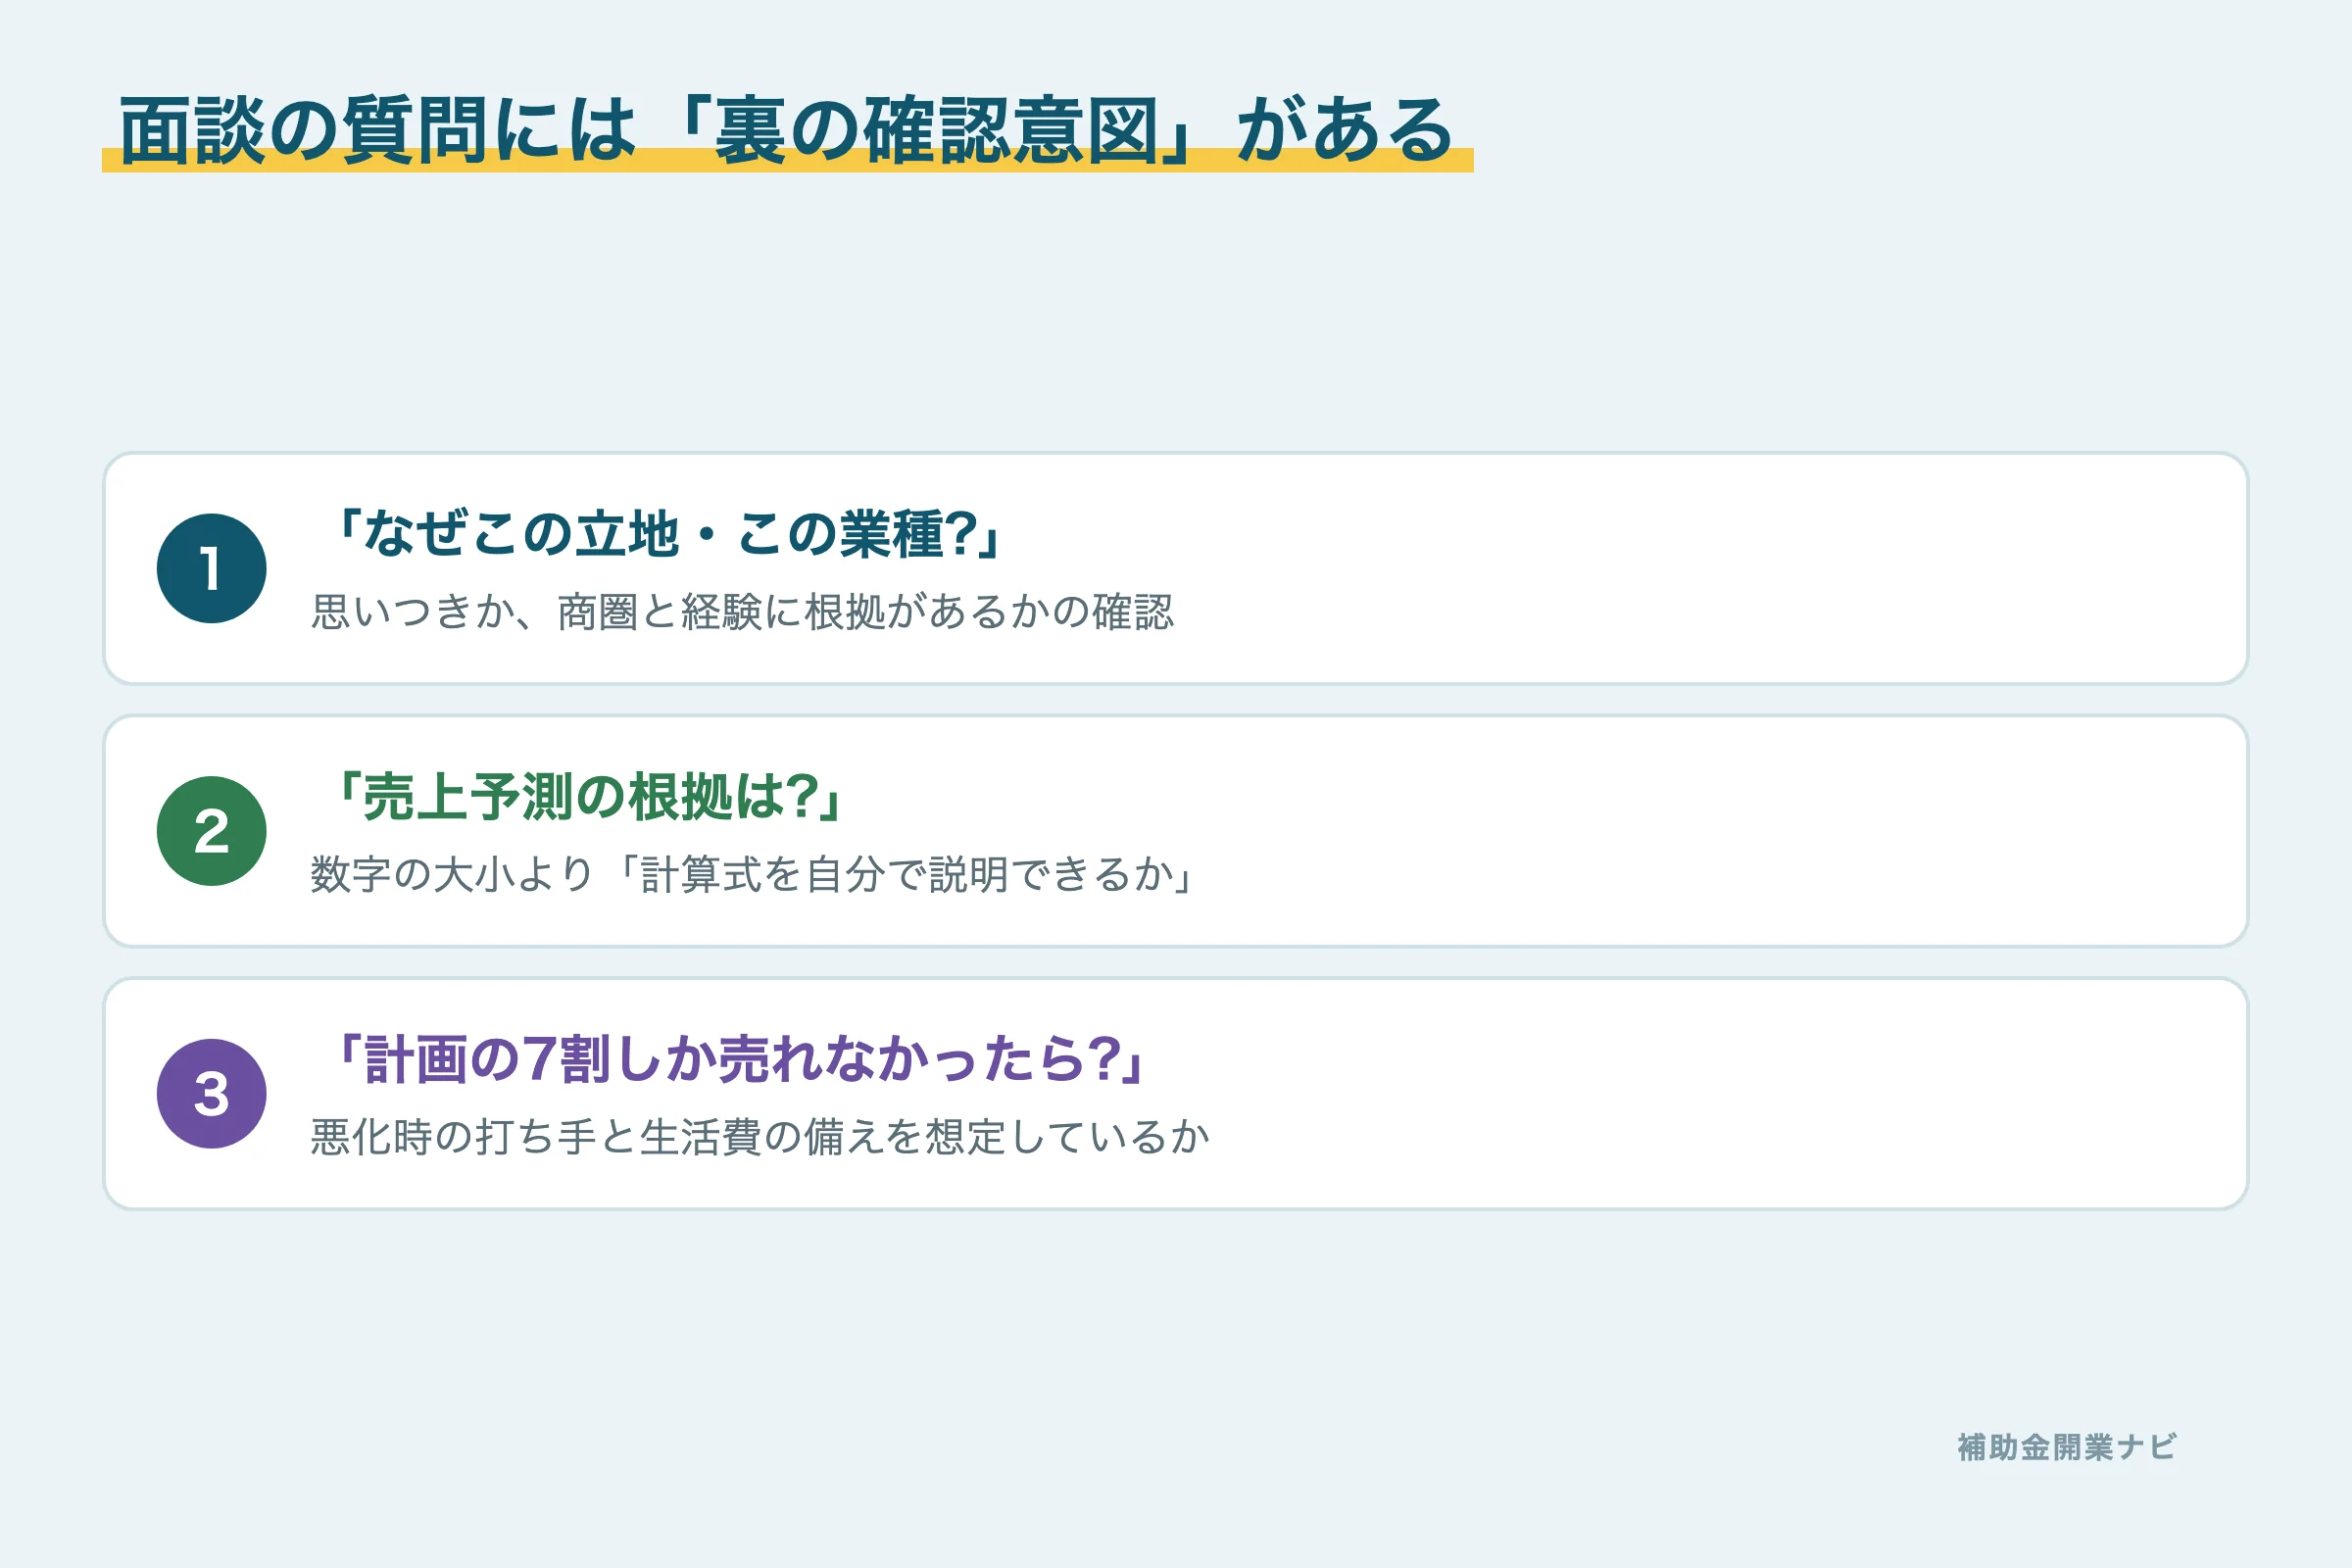
面談は「試験」ではなく、書類の裏取りです。筆者が面談する側として使っていた質問の型を、確認意図つきで開示します。
- 「なぜこの場所・この業種なんですか?」——立地と業種の選定に、商圏の観察と経験の裏付けがあるかの確認。「家から近いので」は準備不足のシグナル
- 「売上予測の根拠を教えてください」——計画書の計算式を本人が自分の言葉で再現できるか。専門家に丸投げした計画はここで崩れます
- 「計画の7割しか売れなかったらどうしますか?」——悪化シナリオの打ち手(経費の削り先・撤退ライン)と生活費の備えを想定済みかの確認
- 「開業についてご家族はどう言っていますか?」——生活費の支え手と家庭内の合意の確認。返済原資は事業と家計の両方から見ます
- 「前職を辞めた(辞める)理由は?」——経歴の一貫性と、トラブル退職でないかの確認
監修者DKメモ|元銀行員・FP2級
面談する側だった頃、いちばん印象が良かったのは、質問に対して「分かりません、ただこう考えて調べているところです」と答えられる人でした。全部に即答できる必要はありません。逆に、数字を聞かれて手元の計画書をめくり始める人は、計画を「自分の数字」にできていないと分かってしまう。面談前に、計画書を見ずに全項目を口頭で説明する練習を一度してみてください。
審査に落ちる人の共通点——稟議でマイナス材料になる順番
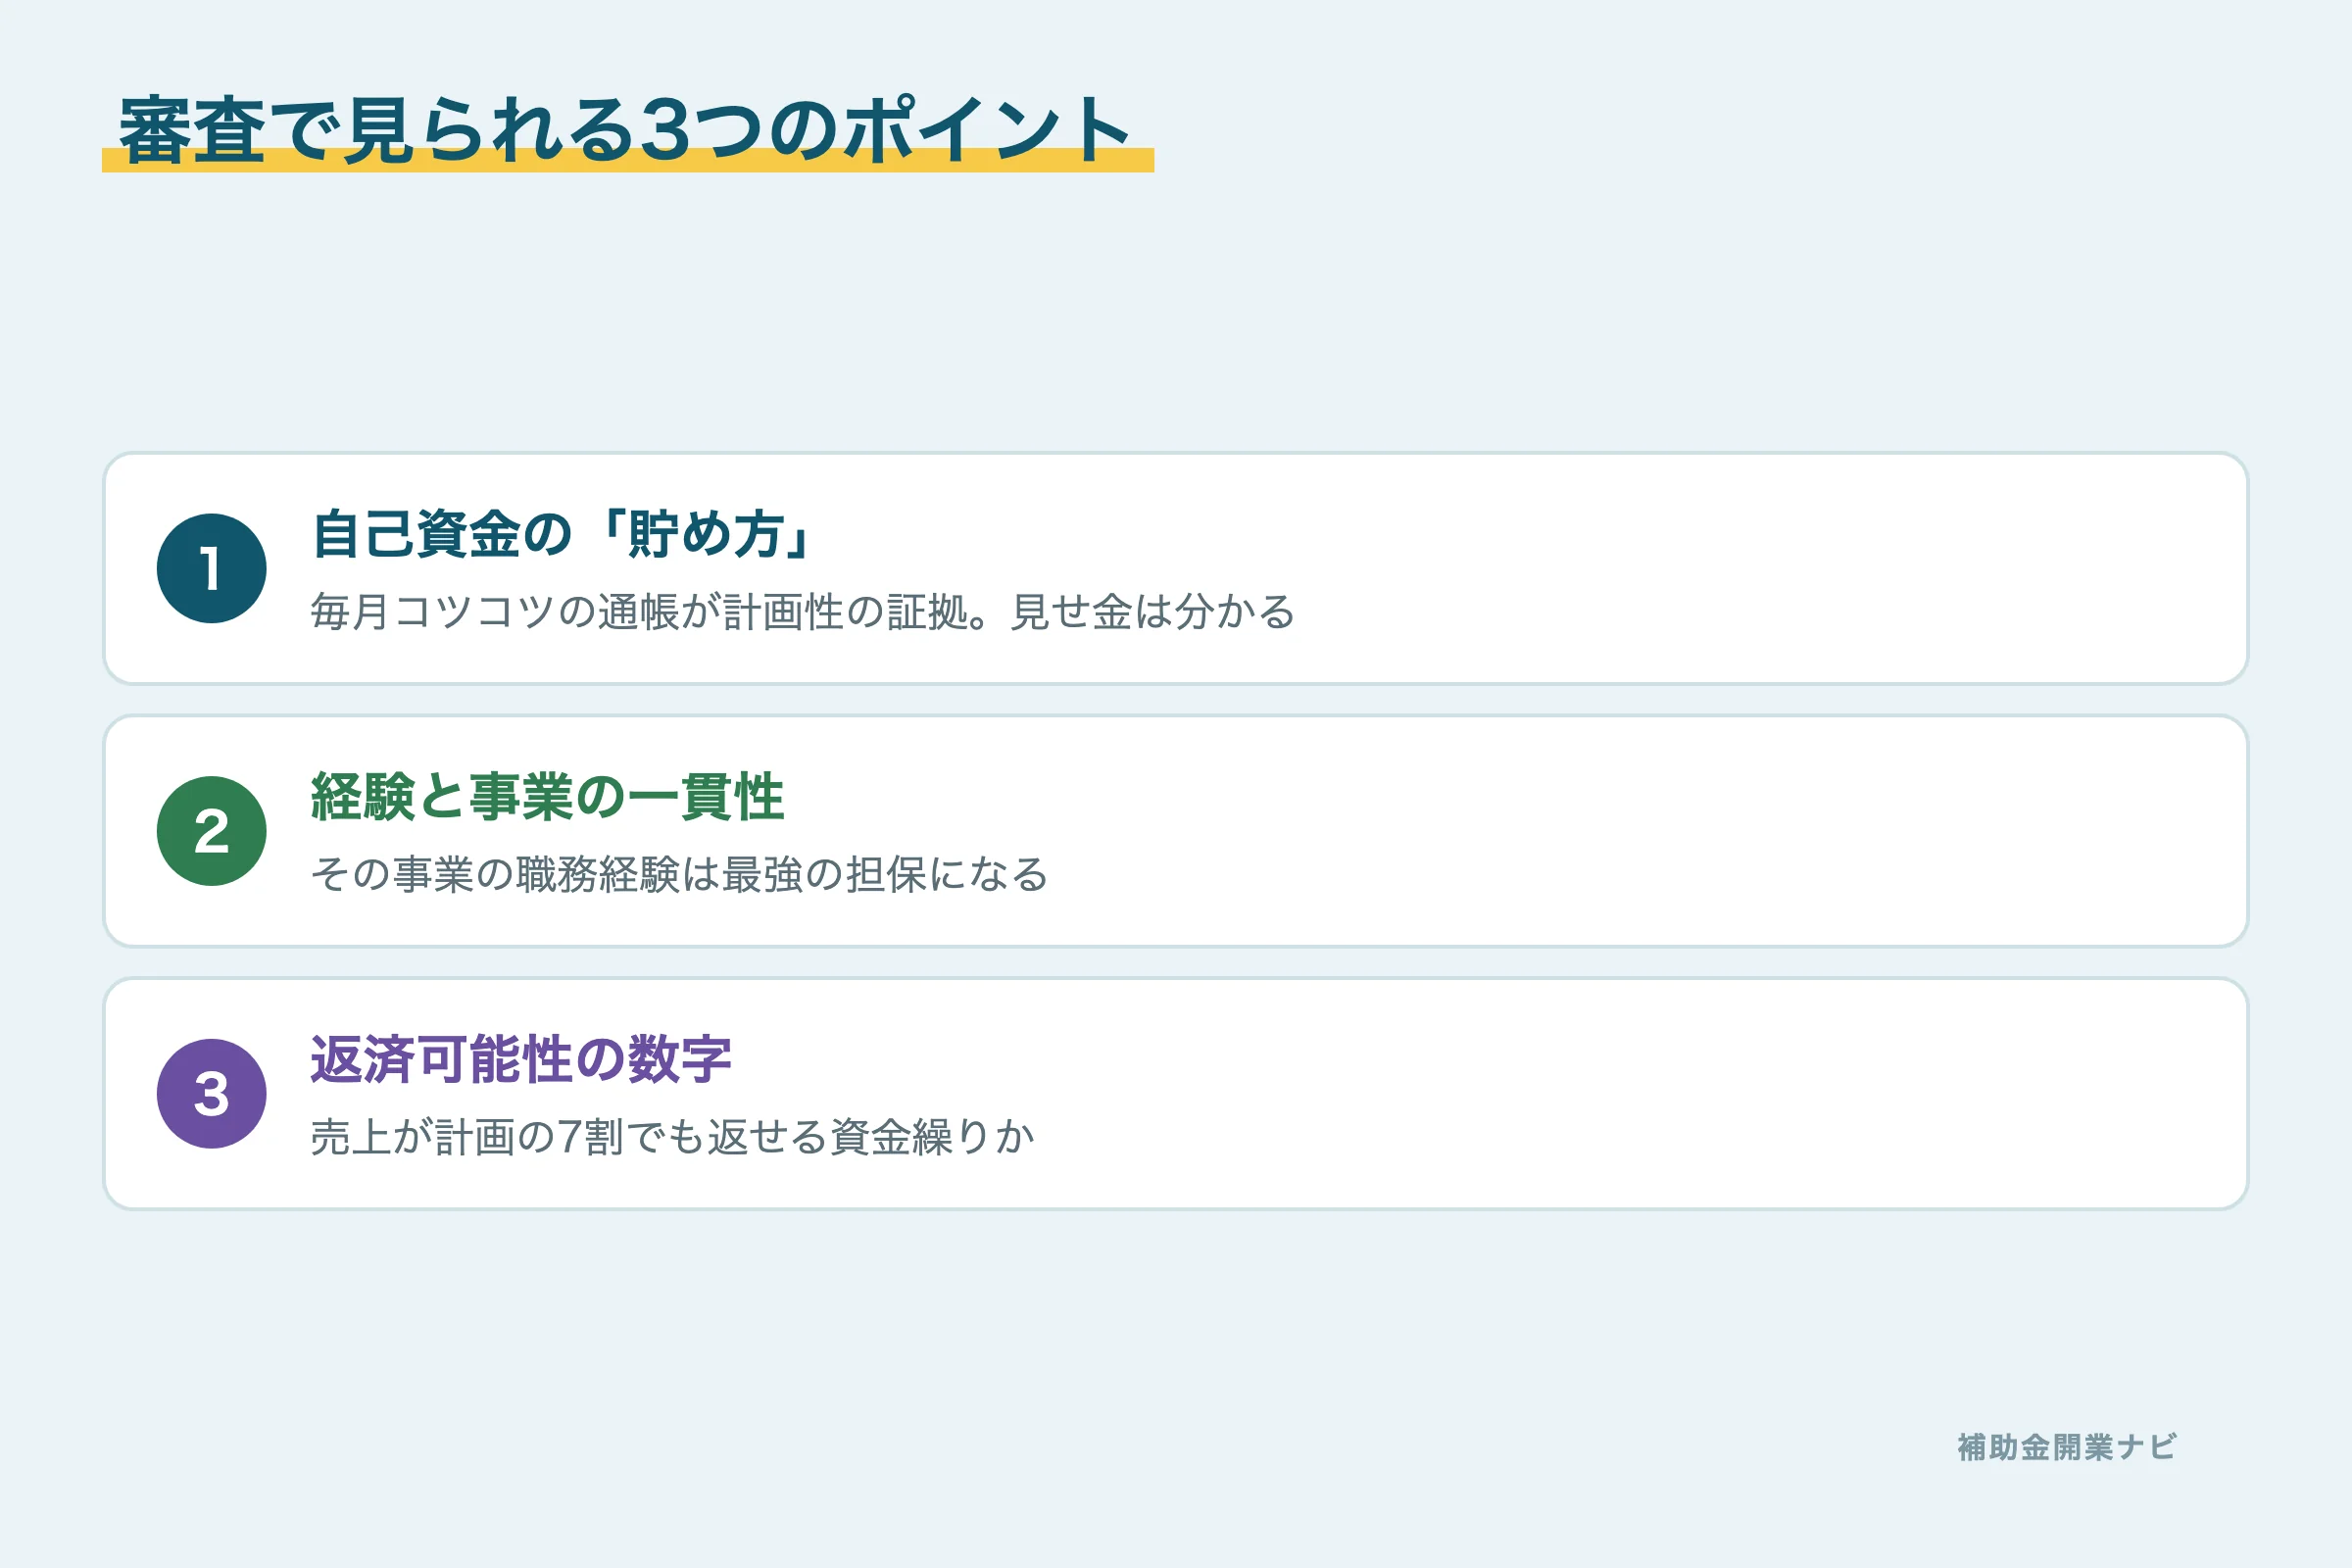
審査の加点材料が「自己資金の貯め方・経験の一貫性・返済可能性の数字」の3点なら、減点材料にも重さの順番があります。筆者の銀行での審査経験に基づく見解として、稟議書で重いマイナス材料になる順に並べます(公庫の内部基準は非公開であり、金融機関の審査に共通する考え方としてお読みください)。
- 信用情報の事故情報——延滞・代位弁済・債務整理の記録。これがあると他の材料でカバーするのはほぼ不可能
- 申告しなかった借入の発覚——借入額そのものより「隠した」事実が虚偽として扱われる
- 出所不明の自己資金(見せ金の疑い)——信頼の問題に転化する
- 同業経験の欠如——未経験創業は不可能ではないが、他の材料への要求水準が一気に上がる
- 売上根拠の欠如——計算式のない事業の見通し
- 自己資金の薄さ——順位としては最後。上の1〜5が健全なら、少なくても道はあります
裏返すと、信用情報と借入の正直な申告さえ健全なら、残りは準備で改善できるということです。ご自身の信用情報はCICなどの指定信用情報機関に開示請求すれば確認できます。
落ちた場合の再申込み
明確な待機期間の規定はありませんが、同じ内容での即再申込みは同じ結果になります。実務上は半年程度かけて、落ちた原因(自己資金の推移・経験・計画の根拠)を立て直してからの再挑戦が目安です(筆者の見解)。希望額から減額された回答が来るケースもあり、その場合は不足分を計画の縮小か自己資金の積み増しで埋めることになります。
制度融資との比較・専門家は必要か
公庫 vs 自治体の制度融資
| 項目 | 公庫(新規開業・スタートアップ支援資金) | 自治体の制度融資 |
|---|---|---|
| 仕組み | 公庫が直接融資 | 自治体+金融機関+信用保証協会の三者 |
| 金利負担 | 利率のみ | 利率+信用保証料(自治体の補助がある場合も) |
| スピード | 相談から1〜1.5か月程度 | 三者を経るためやや長め |
| 特徴 | 全国一律の制度。創業者向け利率特例 | 自治体により利子補給等の優遇に差 |
両者は併用も可能です。まず公庫に申し込み、不足分や2本目として制度融資を検討する順序が一般的です。
自分で申請できるのか——正直な結論
できます。公庫の創業融資は、様式も記入例も公式で公開されており、本人申請を前提に設計された制度です。「代行に頼まないと通らない」ということはありません。
そのうえで、認定支援機関(国が認定した税理士等の支援者)への相談が有効なのは、①数字づくり(月別収支)に自信がない、②信用情報等に不安があり事前整理が必要、③時間が全くない——のいずれかに当てはまる場合です。報酬相場は着手金+成功報酬型が多く、契約前に総額を確認してください。
よくある質問
Q. 補助金と融資、どちらを先に動くべきですか?
融資が先です。補助金は審査があり、採択されても入金は後(実体験は採択体験記参照)。開業資金は融資+自己資金で確保し、創業期の補助金や持続化補助金は「後から戻る資金」として設計するのが安全です(筆者の見解)。
Q. 個人事業主でも借りられますか?
借りられます。法人・個人の別は要件になっていません。必要書類が一部異なるだけです(前掲の書類表参照)。
Q. 何回でも申し込めますか?
回数制限はありませんが、落ちた原因を放置した再申込みは結果が変わりません。前章の「立て直し」を先に行ってください。
Q. 開業後でも対象になりますか?
事業開始後おおむね7年以内なら対象です(出典: 公庫公式)。設備更新や無人店舗化などの業態転換の資金にも使えます。
まとめ|審査は「敵」ではない
審査する側は、落とすためではなく貸せる理由を稟議に書くために書類と通帳を見ています。あなたがやるべきことは、その理由——貯め方の履歴・経験の棚卸し・計算式のある数字——を先回りして用意することです。
制度の数値(限度額7,200万円・創業者▲0.65%等)は改定されるため、申込み前に公庫公式サイトの最新情報をご確認ください。融資と補助金を組み合わせた開業資金の全体設計は開業で使える補助金一覧からどうぞ。
PR 法人での開業・会社設立を考えているなら
定款や登記書類を無料で自動作成でき、電子定款なら紙の定款で必要な印紙代4万円もかかりません。法人化してから使える補助金・融資の選択肢も広がります。

この記事の執筆・監修|DK(元銀行員・FP2級)
元地方銀行員(融資審査7年・医療機関向け融資専門)。FP2級・日商簿記2級・証券外務員。事業再構築補助金の採択・交付を受け、24時間無人のセルフ脱毛サロンを開業・運営。飲食店の開業・業態転換も経験。金融ライター歴10年以上・執筆数千本。